Добро пожаловать в обучающую программу
1 Актуальность разработки ЭУКСуть экономики предприятия составляет определение затрат и резуль-татов производства и их сопоставление. Результаты деятельности предприятия многообразны и включают на ряду с производственными и экономическими(финансовыми) итогами достижения в области технического и социального развития. Соизмерение затрат и результатов позволяет оценить эффектив-ность работы предприятия.
Поскольку экономический результат производства в общем виде опре-деляется разностью дохода от продажи продукции (работ, услуг) и затрат на их производство и сбыт, трудно переоценить важность анализа затрат и управ-ления ими на предприятии. Управление затратами – средство достижения предприятием высокого экономического результата. Оно не сводится только к снижению затрат, но распространяется на все элементы управления.
В условиях, когда в Росси закончился затянувшийся на несколько лет период спада производства и многие промышленные предприятия вступили в период восстановления и развития производства, они попрежнему испы-тывают недостаток прибыли, этого основного источника развития. Боль-шинство руководителей и специалистов осознали наконец, что только гра-мотное отношение к затратам на всех этапах производственного процесса позволит выправить положение. К этому решению подталкивает и система-тический рост тарифов на все виды ресурсов. Практически на каждом пред-приятии имеются резервы для снижения затрат до рационального уровня, что позволяет добиться роста экономической эффективности деятельности, повы-шение конкурентоспособности. В настоящее время проблема качественного управления затратами промышленных предприятий стоит весьма остро. До-статочно сказать, что пройдя эволюционный этап развития от простейших ру-чных форм учета запасов и производственных мощностей до современных автоматизированных методов на основе использования компьютеров, совре-менная система управления затрат продолжает нуждаться в постоянной мо-дернизации. Современная экономика диктует совершенно иное представление о менеджменте промышленных предприятий, в связи с чем возникает необхо-димость научного и практического переосмысления стратегических проблем связанных с совершенствованием методов управления финансовой устойчи-востью.
Совершенно очевидно, что залогом выживаемости и финансовой стабиль-ности промышленного предприятия служит его устойчивость. На устойчи-вость предприятия оказывают влияние различные факторы: положение пред-приятия на товарном рынке; производство и выпуск продукции, пользую-щейся спросом; его потенциал в деловом сотрудничестве; степень зависи-мости от внешних кредиторов и инвесторов; наличие неплатежеспособ-ных дебиторов; эффективность хозяйственных и финансовых операций и т. п.
Финансовая устойчивость является отражением стабильного превышени-я; прибыли; над затратами, обеспечивает свободное; маневрирование; де-нежными средствами предприятия и путем эффективного их использования способствует; бесперебойному; процессу промышленного производства и реа-лизации продукции.
Экономический кризис, последствия которого успели ощутить на себе все участники рынка показал, что рациональное управление затратами, а также э-кономное распределение собственных ресурсов – является гарантом финан-совой устойчивости. Недостаточная финансовая устойчивость может привести к неплатежеспособности предприятия, увеличению затрат и отсутствию у него средств для развития производства, а избыточная -препятствовать развитию, отягощая затраты предприятия излишними запасами и резервами. Таким обра-зом, отсутствие или избыточность финансовой устойчивости предприятия о-казывает прямое влияние на затраты и как следствие ведет к корректиров-ке всего финансового результата деятельности предприятия.
Вместе с тем, на сегодняшний день ощущается недостаточность методо-логической базы, на основе которой было бы возможно оценить финансовую устойчивость с учетом влияния текущих затрат. Существующие западные ме-тодики, не могут быть применены на практике отечественными предприяти-ями, поскольку нуждаются в последующей адаптации. Кроме того, отечестве-нные методы оценки позволяют выявлять влияние затрат на устойчивость.
Уровень затрат предприятия должен оцениваться через призму формали-зованных и неформализованных данных, поскольку и те и другие оказывают непосредственное влияние на общую деятельность промышленного предпри-ятия и в конечном счете на его устойчивость.
2 Назначение ЭУК
Электронный учебный курс (ЭУК) – это обучающая программная система комплексного назначения, обеспечивающая непрерывность и полноту дидактического цикла процесса обучения и включающая теоретический ма-териал, совокупность тренировочных видов учебной деятельности и самосто-ятельных творческих работ, а также контроль уровня овладения компетенци-ями (основными компонентами, которых являются знания, умения, навыки) по одной или нескольким (небольшим) темам учебной дисциплины.
Учебные материалы, выполненные в виде интерактивных экранов, позво-ляют сделать процесс обучения максимально эффективным и увлекательным - наряду с получением теоретических знаний, обучаемые имеют возможность отработать практические навыки на трехмерных моделях. Для более качестве-нного контроля знаний и закрепления пройденного материала электронные курсы предусматривают возможность прохождения тестовых заданий и атте-стации.
3 Функции ЭУК
3.1 Обеспечение эффективного управления деятельностью обучаемого по изучению учебной дисциплины;
3.2 Стимулирование учебно-познавательной деятельности;
3.3 Рациональное сочетание различных видов учебно-познавательной де-ятельности с учетом дидактических особенностей каждой из них и в зависи-мости от результатов освоения учебного материала;
3.4 Обеспечение рационального сочетания различных технологий пред-ставления материала (текст и графика).
4 Требования к электронному учебному курсу
4.1 Понятность. Электронный учебный курс должен обеспечить доступ-ность лексики и синтаксиса языка изложения учебного материала.
4.2 Целостность. Электронный учебный курс должен предоставлять воз-можность, позволяющую обучаемому составлять общее представление о ди-сциплине и теме, которую он изучает.
4.3 Эффективность. Процесс обучения по электронному учебному курсу и достижение методической цели не должны требовать больших материальных, временных, физических и умственных затрат обучаемого.
5 Цель и задачи разработки ЭУК
5.1 Цель разработки состоит в проектировании и реализации электрон-ного учебного курса по дисциплине «Финансовый менеджмент» на тему «О-птимизация затрат».
5.2 Задачи
5.2.1 Изучить специальную и педагогическую литературу для сбора учеб-ного материала, необходимого для написания ЭУК;
5.2.2 Рассмотреть и определить этапы проектирования и создания ЭУК;
5.2.3 Изучить назначение и классификацию различных электронных учеб-ных курсов по данной теме, выявить их достоинства и недостатки;
5.2.4 Разработать содержание электронного учебного курса;
5.2.5 Разработать совокупность тренировочных упражнений;
5.2.6 Преобразовать текстовый документ в совокупность Web-страниц с гипертекстовыми ссылками с помощью программы Adobe Dreamweaver CS4.
6 Обзор существующих электронных учебных курсов
Анализ электронных курсов, размещённых в интернете, показал, что наи-более подходящими являются следующие:
6.1 Стоянова Е.В. Финансовый менеджмент (рисунок 1) http://www.hay-book.ru
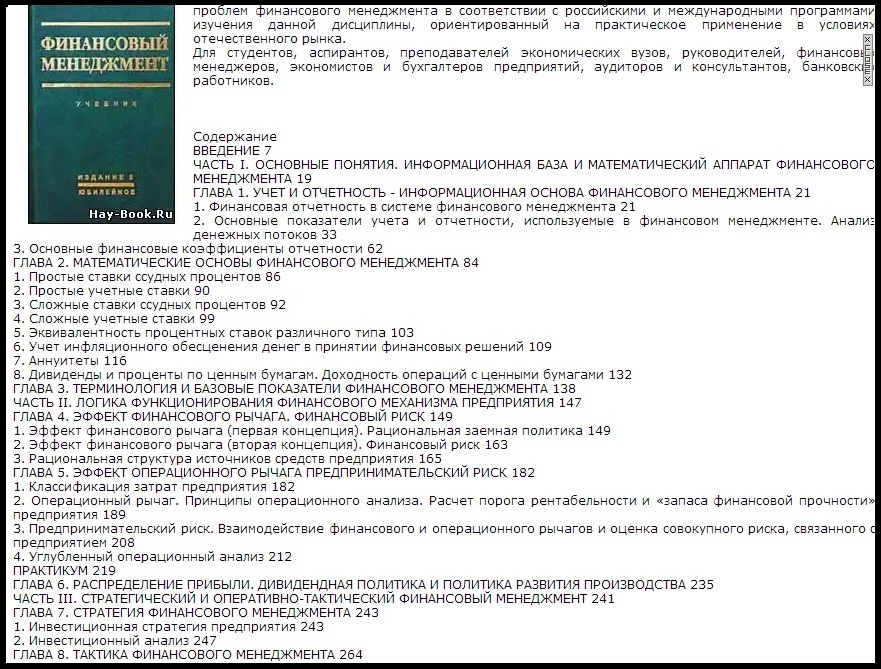
Рисунок 1 – Стоянова Е.В. "Финансовый менеджмент"
Для студентов, аспирантов, преподавателей экономических вузов, руково-дителей, финансовых менеджеров, экономистов и бухгалтеров предприятий, аудиторов и консультантов, банковских работников.
Таблица 1 – Достоинства и недостатки Стояновой Е.В. "Финансовый менеджмент"
Достоинства |
Недостатки |
1. Материал разбит по темам. |
1. Отсутствуют после каждой темы упражнения для отработки навыков по решению задач. |
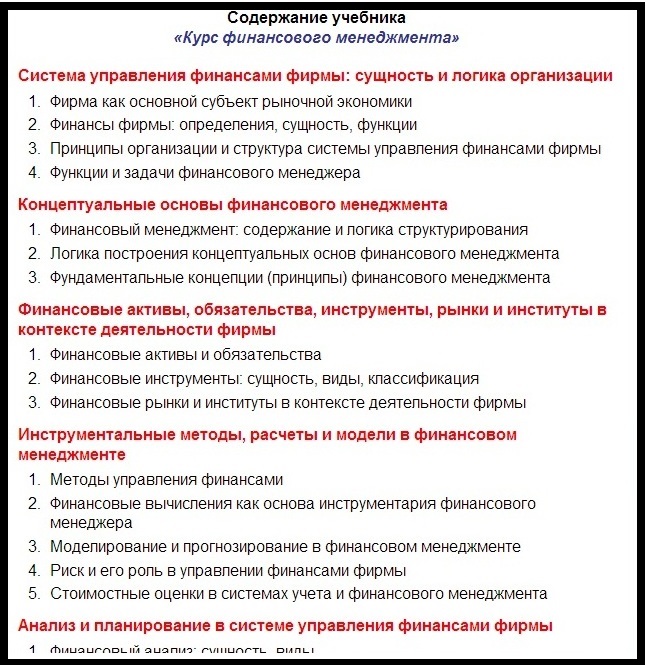
Рисунок 2 – Ковалёв В.В. Электронный учебник «Курс финансового менеджмента»
Таблица 2 – Достоинства и недостатки Ковалёв В.В. Электронный учебник «Курс финансового менеджмента»
Достоинства |
Недостатки |
1. Материал разбит по темам. |
1. Для полного изучения курса необходимо его скачать, но эта услуга не бесплатна. |
6.3 Вахрушина М.А. Бухгалтерский управленческий учёт (рисунок 3) http://institutiones.com
В учебнике рассматриваются возможности бухгалтерского управленческого учета в принятии рациональных решений в сфере предпринима-тельства. Основное внимание уделено проблемам калькулирования и методам управления затратами, как отечественным, так и нетрадиционным для рос-сийской практики. Приводятся практические примеры и ситуации, иллюстри-рующие основные положения работы, и расчеты, результаты которых позволят руководству принять грамотные управленческие решения. Освещаются орга-низационные аспекты бухгалтерского управленческого учета, а также подходы к составлению внутренней (сегментарной) отчетности.
Для студентов финансово-экономических специальностей вузов, про-фессиональных бухгалтеров, менеджеров, финансовых директоров, работни-ков бухгалтерских служб организаций.
Таблица 3 – Достоинства и недостатки Вахрушина М.А. "Бухгалтерский управленческий учёт"
Достоинства |
Недостатки |
1. Материал разбит по темам. |
1. Для полного изучения курса необходимо его скачать, но эта услуга не бесплатна. |
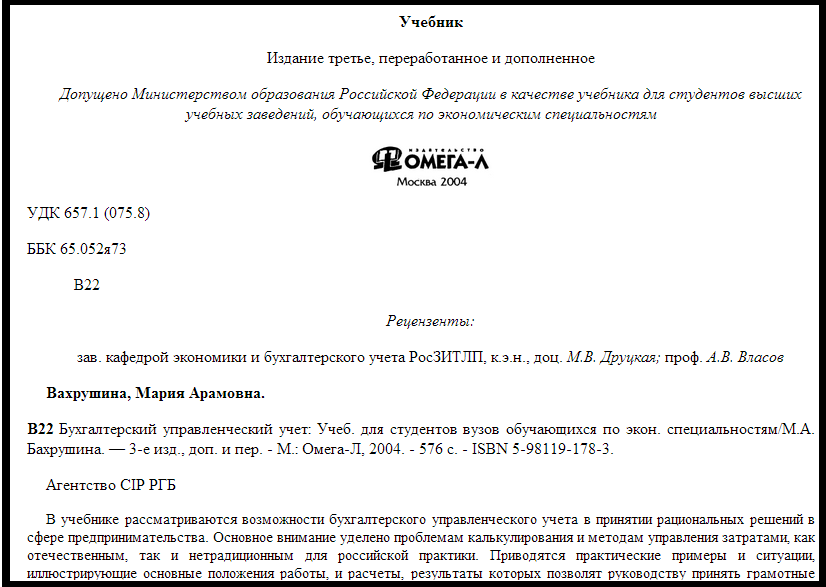
Рисунок 3 – ЭУК Вахрушина М.А. Бухгалтерский управленческий учёт
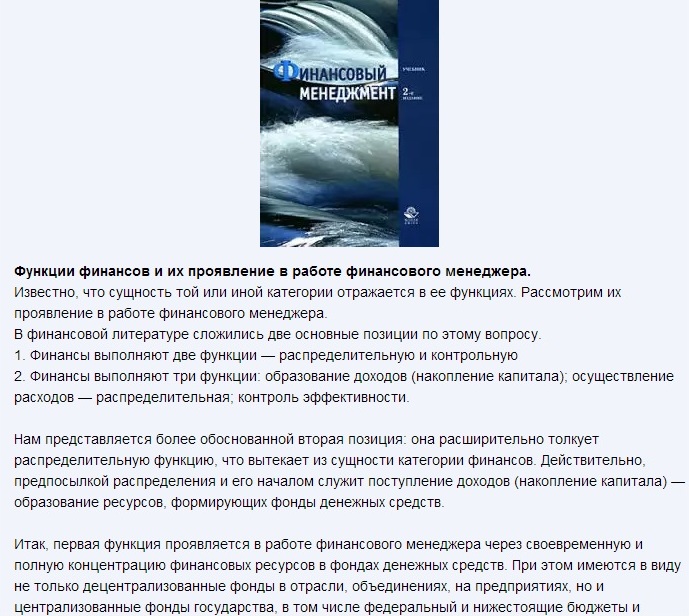
Рисунок 4 – Г.Б. Поляк ЭУК «Финансовый менеджмент»
Достоинством учебника является комплексное изложение основных на-правлений управления финансами организаций. Особое внимание уделено те-оретическим основам функционирования финансов организаций и финансо-вым показателям, используемых в финансовом менеджменте, финансовым ме-тодам управления текущей деятельностью и инвестициями организации, уп-равлению финансовыми рисками, ценообразованию, внутрифирменному фи-нансовому планированию, налогообложению. Рассматриваются также внутре-нний аудит в организациях, взаимоотношения организаций с бюджетом и на-логовыми органами. Для студентов и преподавателей экономических вузов, слушателей школ бизнеса, менеджеров, предпринимателей, специалистов эко-номических служб организаций.7 Источники, использованные при разработке ЭУК
1. Борисов, А.Б. Большой экономический словарь [Текст] / А.Б. Бо-рисов. – М.: Книжный мир, 2011. – 895 с.
2. Вахрушина, М.А. Бухгалтерский управленческий учёт: Учебник для вузов [Текст] / М.А. Вахрушина. – 3-е изд., доп и пер. – М.: ИКФ Омега – Л. 2010г. – 528с.
3. Глухов, В.В. Финансовый менеджмент [Текст] / В.В. Глухов. – СПб.: Специальная литература, 2012. – 130 с.
4. Ковалёв, В.В. Финансовый менеджмент:Учебник теория и практика. [Текст] / В.В. Ковалёв. – 2-е издание, перераб. и доп. – М.: ТК Велби, Изд-во Проспект, 2012. – 1024с.
5. Кутер, М. И. Теория и принципы бухгалтерского учёта [Текст] / М.И. Кутер. – М.: Финансы и статистика, 2009. – 635с.
6. Котляров, С.А. Управление затратами [Текст] / С.А. Котляров. – СПб.: Питер, 2012. – 160 с.
7. Ластовецкий, В.Е. Учет затрат по факторам производства и центрам ответственности [Текст] / В.Е. Ластовецкий. – М.: Финансы и статистика, 2012. – 125 с.
8. Лебедев, В.Г. Управление затратами на предприятии: Учебное пособие [Текст] / В.Г. Лебедев. – 3-е издание, пер. и доп. – М.: «Издательство дом «Бизнес процесса», 2010. – 254 с.
9. Поляк, Г.Б. Финансовый менеджмен:Учебник для вузов [Текст] / Г.Б. Поляк. – М.: Финансы, ЮНИТИ, 2010. – 421 с.
10.Райзберг, Б.А., Лозовский, Л. Ш., Стародубцева, Е.Б. Современный экономический словарь [Текст] / Б.А. Райзберг,Л.Ш. Лозовский ,Е.Б. Стародубцева. – 5-е изд., перераб. и доп – М.: ИНФРА-М, 2013. – 495 c.
11. Сертаков, A.C. Финансовый менеджмент [Текст] / A.C. Сертаков. – Ключевые факторы успешного внедрения сбалансированной системы показателей, 2009. – 35 с.
12. Стоянова, Е.С. Финансовый менеджмент: Учебник [Текст] / Е.С. Стоянова – М.: Перспектива, 2011. – 458 с.
13. Шим, Д., Сигел, Д. Методы управления стоимостью и анализа затрат [Текст] / Д. Шим, Д. Сигел. – М.: Информ изд. дом «Филинъ», 2011. – 395 с.
8 Научная новизна и практическая значимость данного ЭУК
8.1 Научная новизна состоит в разработке электронного учебного курса по дисциплине «Финансовый менеджмент».
8.2 Практическая значимость состоит в том, что преподавателям и студентам предложен электронный учебный курс по дисциплине «Финансовый менеджмент». Применение наглядного представления материала в обучении делает подачу учебной информации более интересной и запоминающейся для каждого студента. Это позволяет улучшить качество обучения, облегчить изучение учебного материала, сделать процесс обучения более привлекательным для студента.
9 Требования к аппаратным и программным средствам для работы с ЭУК
1. Компьютер и процессор: ПК с процессором 500 МГц или более, ОЗУ объёмом 256 Мбайт или более; ПК с процессором 1 ГГц и 512 Мбайт ОЗУ (или более мощный компьютер) необходим для работы с Microsoft Office Outlook 2007 с диспетчером контактов; дисковод для DVD-дисков (с воз-можностью перезаписи).
2. Жесткий диск объёмом 2 Гбайта для хранения программного обес-печения необходимого для редактирования ЭУК, которая будет частично осво-бождена после его установки.
3. Монитор с размером экрана 17 дюймов и с минимальным разрешением 800x600 точек, рекомендовано 1024x768 или более.
9.2 Требования к программным средствам
1. Операционная система: Microsoft Windows XP; Microsoft Windows 7 (Домашняя версия) или более поздняя версия; Microsoft Windows Vista; Microsoft Windows Server 2003 или более поздняя версия; Microsoft Windows 7 и др.
2. Открытие ЭУК производится с помощью браузеров: Opera 11.01 и более новые версии, Mozilla FireFox, Internet Explorer 9, Safari, Google Chrome и др.
10 Сведения о разработчиках
Программа разработана в Вятской государственной сельскохозяйствен-ной академии г. Кирова, Кировской области (Вятской ГСХА).
Автор разработки: Вырупаева Наталья Сергеевна, студентка группы Эф-520, экономического факультета, Вятской ГСХА. Адрес электронной почты: virupaeva.natali@yandex.ru.
Научные руководители: Дьячков Валерий Павлович, к.п.н., доцент кафедры «ИТ и статистики» Вятской ГСХА, адрес электронной почты: d-v-p53@mail.ru
Софьина Елена Васильевна, к.э.н., доцент кафедры «Менеджмент», Вятской ГСХА, адрес электронной почты: evsofina@mail.ru.
11 Порядок работы с ЭУК
Перед началом работы необходимо ознакомиться с последовательностью выполнения заданий в режиме Помощь.
