1 Финансовый анализ и его роль в современных условиях
Аналитическо-контрольная функция финансов тесно связана со всеми остальными функциями и проявляется через:а) анализ финансовых показателей (например, рентабельность, финан-совый результат);
б) реализацию мер финансового воздействия по отношению к про-изводственно-коммерческой, инвестиционной и финансовой деятельности предприятия.
Финансовый (фундаментальный, он же основной) анализ – это процесс изучения объектов и субъектов финансового менеджмента, то есть финансов предприятия и управления ими.
Финансовый менеджмент – интегрированный процесс исследования, пла-нирования, организации и контроля, направленный на оптимизацию дея-тельности по формированию, распределению и использованию финансовых ресурсов.
Также, под финансовым менеджментом понимают науку управления фи-нансами предприятия, направленную на достижение его стратегических и так-тических целей.[9]
Целью финансового менеджмента является оценка потенциальных фи-нансовых возможностей хозяйствующего субъекта на предстоящие периоды и обеспечение максимизации благосостояния собственников с помощью ра-циональной финансовой политики.
Однако, в зависимости от внутренних и внешних условий эта цель может трансформироваться в следующие подцели:
1) выживание фирмы в условиях конкуренции;
Рисунок 1.1 – Выживание в условиях конкуренции
Рисунок 1.2 – Избежание банкротства и крупных финансовых неудач
Рисунок 1.3 – Лидерство в борьбе с конкурентами
Рисунок 1.4 – Максимизация рыночной стоимости фирмы
Рисунок 1.5 – Устойчивые темпы роста экономического
потенциала фирмы
7) минимизация затрат;
8) обеспечение рентабельной деятельности.
В основе финансового анализа лежит оценка и управление финансовыми ресурсами предприятия. Основной целью финансового анализа является полу-чение небольшого числа основных показателей, дающих объективную и точную картину его финансового состояния. Глубина проведения финансового анализа зависит от поставленной цели, задач, а также кадрового и инфор-мационного обеспечения. В качестве основного источника информации выс-тупает годовая бухгалтерская отчетность.
Таким образом, финансовый анализ – это метод оценки и прогнозиро-вания финансового состояния предприятия, основанный на его бухгалтерской (финансовой) отчетности; способ изучения и использования финансовой информации с целью выявления реального состояния финансов предприятия и возможных направлений совершенствования их использования.
В рыночных условиях значение финансового анализа неизмеримо вы-росло. Одна из основных целей финансового анализа – уяснение истинного финансового положения предприятия, его изменений и факторов, их вы-звавших.
Задачами финансового анализа являются:
1) подведение итогов, выработка рекомендаций для управления финан-сами предприятия, а также для его совершенствования;
2) прогнозирование тенденций в динамике финансового состояния;
3) выявление «негатива» в отчетности, «больных» статей бухгалтерского баланса;
4) определение платежеспособности предприятия.
Данные финансового анализа необходимы для текущей и перспективной (плановой) деятельности предприятия.
Особое значение здесь имеют характеристики оборотных средств, соб-ственных оборотных средств, кредиторской задолженности.
Финансовый анализ – это выявление аналитических коэффициентов и их последующее сравнение с нормативными, среднерыночными, среднеот-раслевыми, конкурентными и другими значениями, а также выявление взаимосвязи локальных коэффициентов и показателей финансового состояния и эффективности текущей деятельности предприятия, с одной стороны, и обобщающих показателей финансово-хозяйственной деятельности, с другой.
Наконец, анализ призван осветить возможности развития производст-венно-коммерческой, финансовой и инвестиционной деятельности фирмы, перспективы инвестирования средств в ее ценные бумаги, уровень связанного с этим риска и т.п. Особое значение финансовый анализ имеет для выявления и прогнозирования возможного банкротства фирмы.[9]
Предмет финансового анализа составляют финансовые ресурсы и потоки.
Его принципами являются системность, комплексность, регулярность, преемственность, объективность и др.
Финансовый анализ применяет различные методы – метод сравнитель-ного анализа, коэффициентный, факторный методы, математико-статис-тические, экономические, методы исследования операций и теории принятия решений, экспертные оценки, методы экономической кибернетики, опти-мального программирования, интерполяции. А также использует различные модели, позволяющие охарактеризовать природу взаимосвязей между основными показателями. Основными являются модели:
1. Дескриптивные модели. Главная задача дескриптивного исследования (descriptive research) состоит в том, чтобы описать что-либо – обычно характеристики рынка или функции. Дать описание следующих групп:
1) потребителей;
Рисунок 1.6 – Потребители
Рисунок 1.7 – Торговый персонал
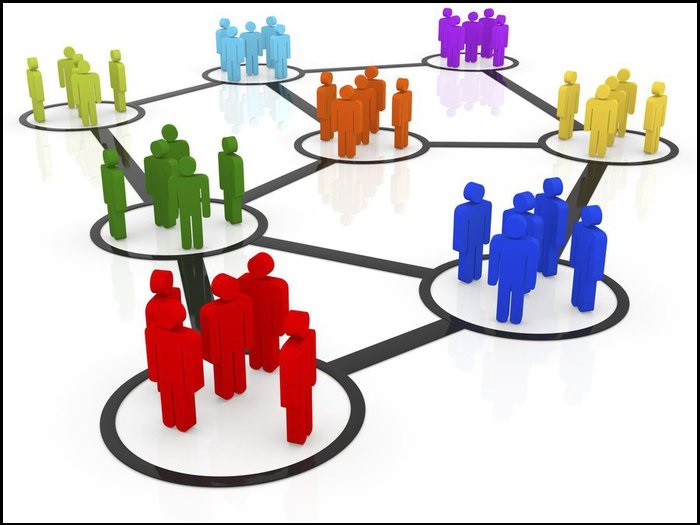
Рисунок 1.8 – Организации или зоны рынка
1) определить профиль потребителей, которые часто покупают в прес-тижном магазине;
2) определить долю потребителей в генеральной совокупности, которые демонстрируют определенное поведение, например, процент потребителей, часто покупающих в престижном магазине, которые также постоянно посе-щают магазины со скидками;
3) определить восприятие характеристик продукта, например, как семьи воспринимают магазины с точки зрения различных критериев;
4) определить степень связи маркетинговых переменных. Например, в ка-кой степени покупки в магазине связаны с приобретением еды на вынос;
5) сделать определенные прогнозы. Например, какими будут розничные продажи в определенном магазине определенной товарной категории в определенном регионе.
2. Предикативные – модели предсказательного характера, то есть на ос-нове этих моделей строятся прогнозы (расчет точек критического объема про-даж, модели ситуационного анализа, построение прогнозных финансовых от-четов).
3. Нормативные – позволяют сравнить фактические результаты деятель-ности с ожидаемыми.[8]
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)