7 Состав капитала фирмы. Пассивы
Капитал – это стоимость финансовых ресурсов, пущенных предприятием в оборот, приносящих доход от этого оборота. Финансы могут быть не только в денежной, но в материальной и нематериальной формах. Авансированные в производственно-коммерческую, инвестиционную и финансовую деятель-ность предприятия капиталы отражаются в пассиве баланса предприятия. Капитал – это источник финансирования активов (ресурсов) предприятия.
Рисунок 7.1 – Капитал
1. Экономический подход, то есть физическая концепция капитала. Ка-питал – это стоимость, авансированная в производство с целью извлечения прибыли. В данном случае капитал рассматривается как совокупность ре-сурсов, является источником дохода общества. Капитал можно разделить на реальный и финансовый, на основной и оборотный. В соответствии с этой концепцией величина капитала исчисляется как итог бухгалтерского баланса по активу.
2. Бухгалтерский подход, то есть финансовая концепция капитала. Капи-тал трактуется как интерес собственников субъекта в его активах, так как тер-мин «капитал» в этом случае выступает синонимом чистых активов, а его ве-личина рассчитывается как разность между суммой активов хозяйствующего субъекта и величиной его обязательств.
3. Учетно аналитический подход. Представляет собой комбинацию двух предыдущих подходов. В этом случае капитал как совокупность ресурсов ха-рактеризуется одновременно с двух сторон – направление его вложения и ис-точник происхождения.
Соответственно, выделяют две взаимосвязанные разновидности капитала:
1) активный – имущество хозяйствующего субъекта, формально представ-ленное в активе его бухгалтерского баланса в виде двух блоков – основного и оборотного капитала;
2) пассивный – источники финансирования, за счет которых формиру-ются активы субъекта, и они подразделяются на собственный и заемный ка-питал.
Рассматривая капитал с позиции отражения его в бухгалтерском балансе, следует отметить, что структура активов и пассивов различна, однако итог актива и пассива одинаков. Таким образом, капитал организации – стоимость, авансированная в производство с целью извлечения прибыли и обеспечения на этой основе расширенного воспроизводства.
Капитал может классифицироваться по признакам:
1) по источникам формирования:
• собственный (предпринимательский) – капитал, вложенный его собст-венником в различные предприятия с целью получения прав на управление предприятием и прибылью;
• заемный (кредитный) – денежный капитал, предоставленный его собст-венником другому лицу в заём или в форме кредита, который выдается заёмщику на условиях возвратности, платности и срочности. Плата берется в форме процентов от стоимости кредитного капитала;
2) по объектам инвестирования:
• основной;
• оборотный;
3) по формам инвестирования:
• в денежной форме;
• в материальной форме;
• в нематериальной форме.
Первоначальной является денежная форма. Функция денежного капитала состоит в создании необходимых условий для соединения факторов производства. Обладая денежными ресурсами, предприниматель обращается на рынок товаров с целью приобрести необходимые средства производства и на рынок труда с целью найма рабочей силы. Если предприниматель испытывает необходимость в площади для размещения своего производства, то он обращается на рынок земли с целью аренды, либо приобретения в собственность участка земли.
Другая форма капитала – это производственный капитал. Функция его состоит в организации, управлении и рациональном соединении приоб-ретенных факторов производства с целью получения большей стоимости. Однако, в процессе хозяйственной деятельности не создается сама по себе ни стоимость, ни прибыль, их создание и получение становится возможным лишь путем выпуска необходимых потребительских благ, обладающих об-щественной потребительской стоимостью – это товары и услуги.
Рисунок 7.2 – Товары и услуги
1. Собственный капитал. Характеризует общую стоимость средств орга-низации, принадлежащих ей на прав собственности и гарантирует интересы её кредиторов.
Исходя из природы и экономического содержания собственного ка-питала, можно выделить его функции:
• оперативная – связана с поддержанием непрерывности деятельности ор-ганизации;
• защитная – направлена на защиту капитала кредиторов и возмещение убытков организации;
• распределительная – связана с участием в распределении полученной прибыли;
• регулирующая – определяет возможности и масштабы привлечения заёмных источников финансирования.
В составе собственного капитала выделяются следующие основные эле-менты:
• уставный капитал – первоначальная сумма средств учредителей или соб-ственников, необходимых для функционирования организации и отражающие право, закрепленное в уставе, на ведение предпринимательской деятельности. Величина уставного капитала определяет минимальный размер имущества, гарантирующего интересы кредиторов организации;
• добавочный капитал – формируется за счет прироста стоимости вне-оборотных активов, выявляемого по результатам переоценки, а также за счет эмиссионного дохода акционерных обществ;
• резервный капитал. Резервный фонд формируется путём обязательных ежегодных отчислений до достижения им размера, уставновленного уставом. Размер резервного капитала должен быть не менее 5% от величины уставного капитала. Средства этого фонда предназначены для покрытия убытков, пога-шения облигаций общества, выкупа собственных акций в случае отсутствия иных средств;
• нераспределенная прибыль. Формируется в результате деятельности организации (основной и прочей). Прибыль, которая не была использована в течение отчетного года увеличивает размер собственного капитала орга-низации. Данный элемент является основным источником пополнения собст-венного капитала организации;
• прочие резервы – резерв по сомнительным долгам, резерв под обесце-нение финансовых вложений, резервы предстоящих расходов, резерв на ре-монт основных средств, резерв на оплату отпусков.
2. Заемный капитал – совокупность заемных средств, авансированных в предприятие и приносящих прибыль.
По периоду привлечения финансовые обязательства могут быть дол-госрочными и краткосрочными.
По форме привлечения заемные средства:
• средства, привлекаемые в денежной форме (банковский кредит);
• заемные средства, привлекаемые по договору лизинга (то есть в форме объектов основных средств);
• заемные средства, привлекаемые в товарной форме (коммерческий кре-дит).
Для оценки целесообразности привлечения заемного капитала рас-считывается эффект финансового рычага (эффект финансового Левериджа):
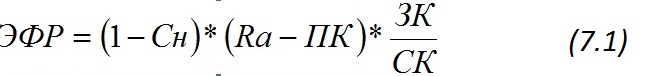
где
Сн – ставка налога на прибыль;
Ra – рентабельность активов, выраженная в процентах;
ПК – средняя ставка процента за пользования кредитом;
ЗК – заемный капитал;
СК – собственный капитал.
Суть ЭФР: показывает дополнительное приращение величины собственного капитала, полученную, благодаря использованию заемных средств. Если ЭФР > 0, то целесообразно привлекать кредит, а если ЭФР < 0, то невыгодно привлекать кредит.
Мобилизованный капитал – это сумма акционерного капитала и долго-срочной задолженности. Оплаченный акционерный капитал представляет собой оплаченную акционерами часть выпущенных компанией акций (по номиналу). Для акционерных обществ обращающийся капитал – это совокуп-ность обращающихся акций, находящихся у их держателей. Это стоимость всех выпущенных акций (выпущенного капитала) за вычетом стоимости акций, выкупленных у акционеров. Объявленный капитал составляет стоимость дополнительных (объявленных) акций, которые компания намерена размес-тить. Перманентный капитал – это сумма основного и долгосрочного заем-ного капитала.[15]
Что касается пассивов, то они представляют собой совокупность собственных и заемных денежных средств (капитала), формирующих иму-щество (активы) хозяйствующего субъекта. Помимо источников образования активов (имущества) фирмы, сюда входят и ее финансовые обязательства. В целом, можно представить пассивы как совокупность обязательств пред-приятия перед его учредителями, собственниками, кредиторами, контраген-тами, персоналом. Пассив баланса (П) складывается из собственного капитала предприятия и заемного капитала (заемных средств):
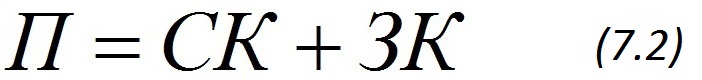
а) неотложными, краткосрочными и долгосрочными;
б) просроченными и обязательствами, срок погашения которых еще не наступил;
в) обязательствами по отношению к ее собственникам (учредителям, ин-весторам);
г) обязательствами по отношению к кредиторам;
д) обязательствами по отношению к бюджетным и внебюджетным фон-дам;
е) внутренними и внешними;
ж) в виде кредиторской задолженности, заемных средств, расчетов по ди-видендам.
Неотложные обязательства представляют собой часть краткосрочных за-емных средств, подлежащих погашению в течение одного месяца. Кратко-срочные обязательства – это краткосрочные заемные средства (краткосрочные ссуды, кредиты, эмитированные краткосрочные долговые ценные бумаги, кредиторская задолженность). Срок их погашения – до одного года. Долго-срочные обязательства – это аналогичные заемные средства, но со сроком по-гашения основной суммы долга свыше одного года. Что касается расчетов по дивидендам, то выплата их становится финансовым обязательством фирмы после утверждения общим собранием акционеров размера дивиденда, при-ходящегося на одну акцию. В составе пассивов выделяют также устойчивые пассивы.[13]
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)