6 Изучение состояния и структуры оборотных средств
Целью данного анализа является оценка уровня и изменений мобиль-ности имущества предприятия, определение характера (случайный или за-кономерный) этих изменений. Состояние и структура оборотных средств за-висят от всего комплекса экономических условий, в которых функционирует предприятие, в том числе и от инфляции и экономической политики государства. Оборотные средства по укрупненной структуре включают в себя оборотные производственные фонды и фонды обращения. Оборотные про-изводственные фонды состоят из оборотных средств в производственных запасах (сырье, материалы, полуфабрикаты, топливо) и оборотных средств в производстве (незавершенное производство, полуфабрикаты собственного производства, расходы будущих периодов). Анализ удельных весов струк-турных элементов оборотных средств и их динамики характеризует состояние и эффективность их использования. Фонды обращения включают в себя готовую продукцию (отгруженную и на складе), а также денежные средства (денежные активы или расчеты – денежные средства на счетах, в банке и в кассе, средства в расчетах, дебиторскую задолженность). К денежным сред-ствам относятся и приравненные к ним средства (например, краткосрочные финансовые вложения).В целях финансового менеджмента в составе оборотных средств в первую очередь выделяются:
1) денежные средства (касса, расчетный и другие счета предприятия в банках);
2) краткосрочные финансовые вложения;
3) дебиторская задолженность;
4) материально-производственные запасы.
Краткосрочные финансовые вложения – это вложения предприятия в дол-говые ценные бумаги со сроком обращения не более одного года и в другие быстрореализуемые бумаги, а также предоставляемые предприятием займы на срок не свыше одного года. Краткосрочные вложения приравниваются к денежным средствам. В то же время они реально могут заменить денежные средства лишь при их реализации без убытков для держателей в течение 1-2 дней. Структура оборотных средств существенно отличается на предприятиях различных отраслей. Так, в строительстве велика доля незавершенного про-изводства, в торговле – товарных запасов, в финансовых компаниях – денеж-ных средств. В структуре оборотного капитала большое значение имеет доля дебиторской задолженности. Чем она выше, тем менее мобилен капитал и ни-же его финансовая устойчивость. Последняя может ухудшаться и при невы-сокой доле дебиторской задолженности (при ухудшении ее структуры).
В составе оборотных средств выделяются также нормируемые и ненор-мируемые оборотные средства. При этом могут нормироваться все оборотные производственные фонды и часть оборотных фондов обращения. Выделяют собственные и заемные оборотные средства. В то же время на отдельном пре-дприятии структура оборотных средств – величина непостоянная (может за-висеть от сезонных факторов, объемов производства, поставок). Поэтому вы-деляют также постоянную и переменную часть оборотных активов (ана-логично постоянной и переменной частям издержек). Потребность в пос-тоянной части оборотных активов отличается стабильностью в течение всего операционного цикла. Переменная часть оборотных активов может меняться в зависимости от сезонных и других факторов.
Большую роль играют чистые оборотные активы (средства) – часть обо-ротных активов, финансируемая за счет собственных и долгосрочных заемных средств (иногда их называют частными оборотными средствами). Чистые оборотные активы (ЧОА) представляют собой разницу между реальной величиной оборотных активов и краткосрочными заемными средствами (КЗС):
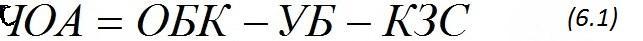
где
УБ – убытки.
Чистые оборотные активы можно представить также как сумму собственного капитала и долгосрочных заемных средств (ДЗС) за вычетом внеоборотных активов:
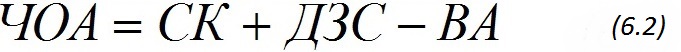
Состояние оборотных средств – это их наличие, прирост, уменьшение, из-лишек или недостаток. В рамках вертикального анализа баланса предприятия рассматривается доля оборотных средств в итоге баланса и ее динамика. Эта доля на разных предприятиях неодинакова. Ее рост в целом считается поло-жительным явлением, так как это свидетельствует о повышении мобильности активов предприятия. В то же время этот рост не всегда позитивен, так как он может быть следствием увеличения сомнительной дебиторской задолжен-ности, то есть для более точных выводов необходим анализ структуры обо-ротных средств. Заметим также, что следствием роста оборотных активов может быть проедание внеоборотных активов, сокращение производственного потенциала предприятия.
Очень важны источники прироста оборотных активов. Это могут быть прочие статьи актива баланса (их уменьшение) либо статьи пассива (их уве-личение). Если это безнадежная дебиторская задолженность, то такой прирост фиктивен. При анализе источников прироста оборотных активов важно знать причины их изменений. Динамика оборотных средств (коэффициенты вы-бытия, ввода, прироста и темпов обновления) может изучаться аналогично динамике основных фондов. Одновременно рассматриваются темпы измене-ния их средней суммы за рассматриваемый период в сравнении с темпами изменения объема реализации продукции и средней суммой всех активов.
Одним из показателей состояния оборотных средств хозяйствующего субъекта является коэффициент маневренности собственного оборотного капитала (Кмо):
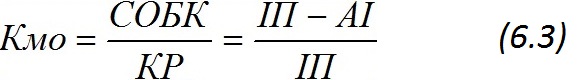
где
СОБК – собственный оборотный капитал (собственные оборотные
средства);
КР – капитал и резервы предприятия, итог I раздела пассива
баланса.
Коэффициент показывает долю наиболее мобильной части в капитале фирмы. Чем выше доля, тем больше свобода маневра предприятия соб-ственными оборотными средствами. Рекомендуемое значение показателя не менее 0,5. Коэффициент одновременно является показателем финансовой ус-тойчивости предприятия и качества управления оборотным капиталом. Эф-фективность использования оборотных средств (текущих активов) характе-ризуется соответствующим показателем – рентабельностью текущих активов.
Анализ оборотных средств в целом повторяет алгоритм общего анализа активов предприятия. Кроме анализа общего объема оборотных средств, также изучаются:
1) структурные элементы оборотных средств, их удельные веса и дина-мика;
2) рентабельность оборотных средств;
3) факторы, влияющие на оборотные средства;
4) состав, структура, динамика основных источников финансирования оборотных активов;
5) оборачиваемость оборотных средств в целом и в разрезе отдельных элементов.
Анализ оборотных средств должен выявить уровень эффективности уп-равления оборотными средствами в целом и их отдельными элементами, а также показать основные направления его повышения.[19]
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)