3 Анализ финансовой отчетности
В настоящее время, с переходом экономики к рыночным отношениям, повышается самостоятельность предприятий, их экономическая и юриди-ческая ответственность. Резко возрастает значение финансовой устойчивости субъектов хозяйствования. Все это значительно увеличивает роль комплекс-ного анализа финансовой отчетности. Результаты такого анализа нужны, прежде всего, собственникам, а также кредиторам, инвесторам, поставщикам, менеджерам и налоговым службам. [11]В современных условиях ни один собственник не должен пренебрегать потенциальными возможностями наращивания прибыли (дохода) фирмы, ко-торые можно выявить только на основе своевременного и объективного ана-лиза финансовой отчетности предприятия.
В настоящее время используются следующие формы отчетности:
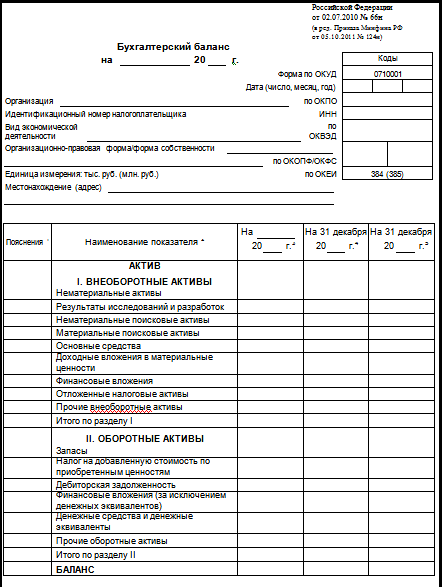
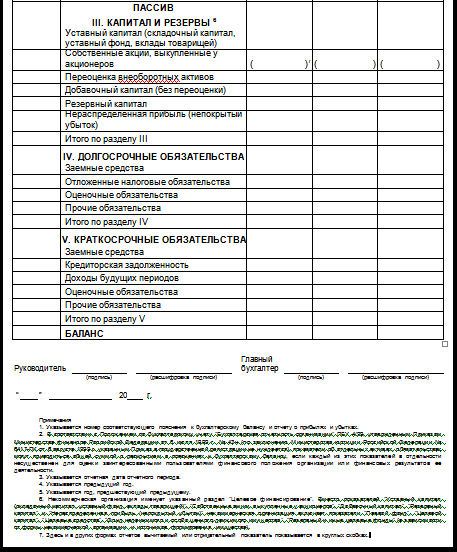
Рисунок 3.1 – Форма №1 «Бухгалтерский баланс»
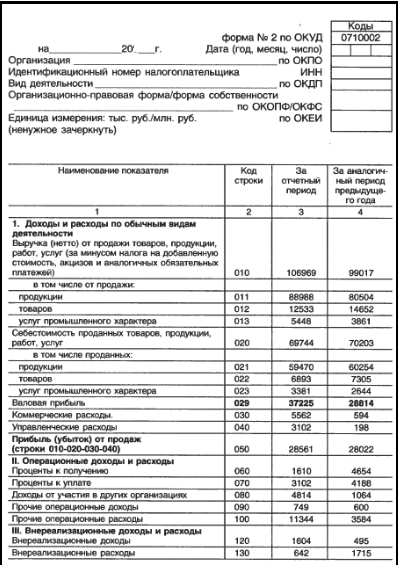

Рисунок 3.2 – Форма №2 «Отчет о финансовых результатах»
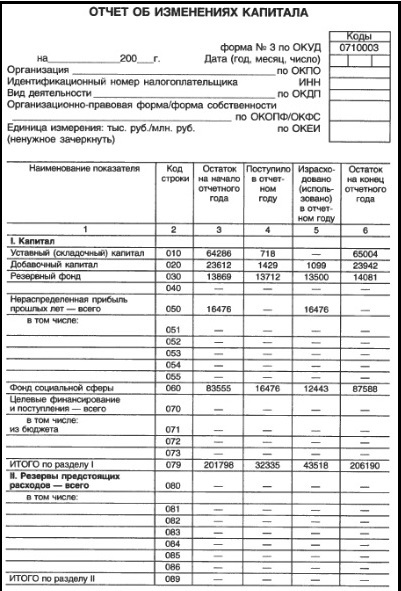

Рисунок 3.3 – Форма №3 «Отчет об изменениях капитала»
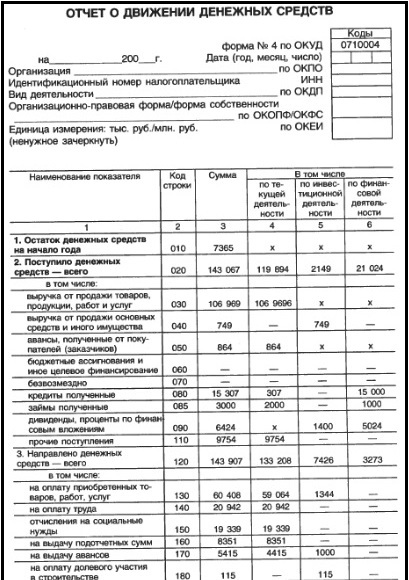

Рисунок 3.4 – Форма №4 «Отчет о движении денежных средств»
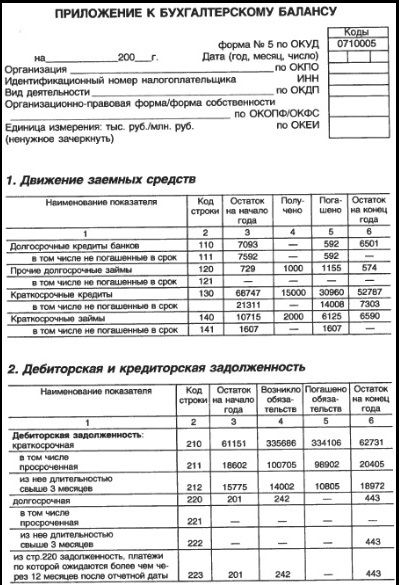

Рисунок 3.5 – Форма №5 «Приложение к бухгалтерскому балансу»
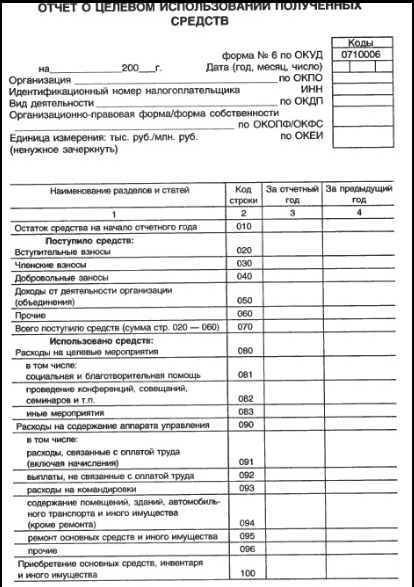

Рисунок 3.6 – Форма №6 «Отчет о целевом использовании полученных средств»
При этом важно сравнивать показатели отчетного периода с пока-зателями:
1) базисного (предыдущего) периода;
2) соответствующего периода в прошлом (например, сравниваются дан-ные января текущего года и января прошлого года);
3) запланированными (предусмотренными);
4) средних (усредненных) значений (в отрасли, на рынке, по группе пред-приятий и др.);
5) аналогичными у конкурентов;
6) нормативными (если они есть) и др.
Горизонтальный анализ нуждается в сопоставимости, сравнении абсо-лютных и процентных показателей.
Например, значительный процентный рост может сопровождаться не-значительным изменением абсолютного уровня показателя и наоборот. Кроме того, горизонтальный анализ в условиях инфляции нуждается в соответ-ствующих корректировках.
В таблице 1 представлен горизонтальный анализ баланса.
Показатели |
Начало отчетного периода, млн руб |
Начало отчетного периода, % |
Конец отчетного периода, млн руб |
Конец отчетного периода, % |
Кредиторская задолженность |
282540 |
100 |
353800 |
125,2 |
Горизонтальный анализ может быть проведен и в разрезе нескольких лет (таблица 2).
Таблица 2 – Горизонтальный анализ баланса (извлечение)
Показатели |
01.01.2011, млн руб |
01.01.2011, % |
01.01.2012, млн руб |
01.01.2012, % |
01.01.2013, млн руб |
01.01.2013, % |
01.01.2014, млн руб |
01.01.2014, % |
Кредиторская задолженность |
282540 |
100 |
353800 |
125,2 |
424810 |
150 |
570000 |
201,7 |
Вертикальный анализ используется при сравнении одного показателя с другими показателями в рамках общего финансового отчета (например, актива или пассива баланса), когда необходимо уяснить его удельный вес в составе показателей, а также охарактеризовать динамику удельных весов различных показателей. При этом сумма процентных позиций всех показателей составляет 100%. Приведем вертикальный анализ схематического укруп-ненного бухгалтерского баланса (таблица 3).
Таблица 3 – Вертикальный анализ баланса
Показатели, % |
01.01.2013 |
01.01.2014 |
АКТИВ |
80,8 |
82,5 |
Итого |
100,0 |
100,0 |
ПАССИВ |
82,3 |
81,1 |
Итого |
100,0 |
100,0 |
В данном случае вертикальный анализ выявляет неудовлетворительную структуру баланса, то есть высокую долю краткосрочных пассивов (при не-высокой доле долгосрочных), увеличение убытков, снижение доли собст-венного капитала, рост доли внеоборотных активов. Причем при снижении доли оборотных активов в составе активов растет доля краткосрочных пас-сивов в составе последних, то есть рост краткосрочных обязательств сопро-вождается уменьшением средств их покрытия.[10]
В целом горизонтальный и вертикальный анализ должны обеспечить сравнительный анализ, который показывает как структуру, так и временную динамику анализируемых аналогичных финансовых показателей (таблица 4).
Таблица 4 – Сравнительный аналитический баланс (извлечение)
Показатели |
Абс.вел-ны, 01.01.2011, млн руб |
Абс.вел-ны, 01.01.2012, млн руб |
Удел. вес, 01.01.2013, % |
Удел. вес, 01.01.2014, % |
Измен-ия в абс.вел-нах |
Измен-ия в удел.весах |
В % к вел-не на нач года |
В % к измен-ию итога баланса |
Кредиторская задолженность |
424810 |
570000 |
9.8 |
10.6 |
+141190 |
+0.8 |
33.2 |
32.4 |
Основными задачами анализа баланса являются оценка эффективности деятельности предприятия, определение степени его финансовой (рыночной) устойчивости, уровня доходности капитала, ликвидности баланса, плате-жеспособности, состояния деловой активности. Анализ также дает возмож-ность оценить эффективность структуры применяемого капитала, инвес-тиционную привлекательность предприятия для потенциальных инвесторов. При анализе баланса первоначально важно выявить неблагополучные («боль-ные») статьи баланса, наличие убытков, уменьшение объема денежных средств, просроченные ссуды и займы, просроченные дебиторскую и креди-торскую задолженности, просроченные полученные и выданные векселя, рост незавершенного строительства.
Анализ изменений валюты баланса исходит из положительной оценки роста (правда, с поправкой на индекс инфляции) и отрицательной оценки его уменьшения, что (при прочих равных условиях) свидетельствует о сверты-вании масштабов производственной деятельности. Динамику валюты баланса характеризует сравнение итогов валюты баланса на начало и конец рас-сматриваемого периода (за вычетом суммы убытков). В еще большей мере динамика станет ясной при сравнении итогов валюты баланса и его различных статей за ряд лет. Положительным моментом будет являться рост разделов I, II актива баланса, раздела III пассива, негативным – рост в пассиве разделов IV и особенно V.
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)