2 Виды финансового анализа
Классификация финансового анализа1. Внутренний и внешний. Анализ в приложении к хозяйствующему субъекту можно рассматривать в двух аспектах: с позиции специалиста, работающего в нем (финансового менеджера, финансового аналитика, бухгал-тера), и с позиции некоторого лица, являющегося внешним по отношению к субъекту, но заинтересованного в его деятельности (инвестора, финансового аналитика, потенциального контрагента). В первом случае можно говорить о внутрифирменном финансовом анализе, во втором – о внешнем финансовом анализе.
Внутрифирменный финансовый анализ можно определить как сово-купность аналитических процедур в системе управления финансами фирмы. Этот анализ рассматривается с позиции внутрифирменного аналитика (ме-неджера, бухгалтера) и имеет целью оптимизацию финансовой модели фирмы (то есть ее баланса) через аналитическое обоснование решений инвести-ционно – финансового характера (то есть решений по мобилизации финан-совых ресурсов и их инвестированию). В случае если в фирме бухгалтерский учет структурно и организационно не разделяется на финансовый и управленческий, в систему внутрифирменного финансового анализа может входить и аналитическое обоснование решений по управлению затратами в фирме, то есть один из блоков, традиционно относимых к компетенции уп-равленческого учета.[5]
Внутрифирменный финансовый анализ в приведенной трактовке является крупным подразделом финансового менеджмента, а к его основным осо-бенностям относятся:
а) ориентация на решения по оптимизации баланса;
б) обоснование решений по привлечению ресурсов и их размещению;
в) ориентация на оптимизацию внутрипроизводственной деятельности (точнее, производственно-технологического процесса);
г) базирование на оперативных и учетных данных, имеющих ограни-ченный доступ лиц;
д) принятие решений рутинного оперативного характера;
е) принципиальная невозможность безусловной унификации;
ж) достаточно высокая степень гибкости информационного обеспечения и счетных процедур в соответствии с текущими запросами линейных и функциональных руководителей;
з) сочетание критериев в натуральных и стоимостном измерителе;
и) высокий уровень субъективизма.
Нередко в специальной литературе внутрифирменный финансовый ана-лиз рассматривается в более узком смысле – как выявление и оценка возмож-ностей оптимизации системы управления затратами на данном предприятии; может упоминаться под такими названиями, как «внутрипроизводственный анализ, анализ в системе управленческого учета, внешний финансовый анализ».
Внешний финансовый анализ – это совокупность аналитических проце-дур по оценке инвестиционной и контрагентской привлекательности фирмы. Инвестиционная привлекательность означает целесообразность вложения денежных средств в данную фирму в форме капитала; смысл контрагентской привлекательности – в возможности, обоснованности, надежности и эффек-тивности установления с фирмой бизнес-отношений. Основные исполнители – лица, сторонние по отношению к фирме, а потому анализ основывается на общедоступной информации финансового характера.
В техническом плане внешний финансовый анализ представляет собой совокупность аналитических процедур на уровне фирмы, основывающихся, как правило, на общедоступной информации финансового характера и предназначенных для оценки ее экономического потенциала и перспектив развития. К основным особенностям этого вида анализа относятся:
а) обеспечение общей характеристики имущественного и финансового потенциалов фирмы;
б) базирование на общедоступной информации;
в) информационное обеспечение решений тактического и стратегичес-кого характера;
г) доступность результатов анализа любых пользователей;
д) возможность унификации состава и содержания счетных процедур;
е) доминанта денежного измерителя в системе критериев;
ж) высокий уровень достоверности и верифицируемости и итогов анализа (в пределах достоверности данных публичной отчетности).
В рамках и внешнего, и внутрифирменного финансового анализа всю совокупность аналитических действий можно условно сгруппировать в два крупных блока: анализ отчетности и аналитическое обоснование решений инвестиционно-финансового характера.
Некоторое различие лишь в том, что в системе внешнего анализа доминирует первый блок; в системе внутрифирменного анализа – второй блок. Суть первого блока в формировании суждения об имущественном и финансовом положении фирмы; суть второго блока – оптимизация решений по финансированию (откуда и на каких условиях привлечь источники долго– и краткосрочного финансирования) и инвестированию (во что вложить финансовые ресурсы).[7]
В рамках первого блока внешние инвесторы и кредиторы делают оценку инвестиционной и контрагентской привлекательности фирмы, выступающую основой для принятия решений о целесообразности вложения средств в данную фирму и (или) установления с нею контрагентских отношений. Второй блок в большей степени ориентирован на топменеджеров фирмы и предназначен для обоснования решений по оптимизации финансовой модели фирмы и по наращиванию ее экономического потенциала (создание добавочной ценности для собственников фирмы).
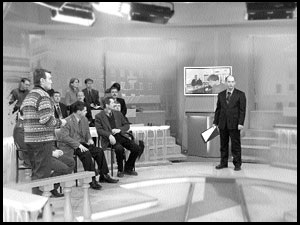
Рисунок 2.1 – Инвесторы, дающие оценку привлекательности фирмы
Финансовое состояние предприятия является важнейшей харак-теристикой деловой активности и надёжности предприятия. Оно определяет конкурентоспособность и потенциал предприятия в деловом сотрудничестве, а также выступает гарантом эффективной реализации экономических ин-тересов всех участников хозяйственного процесса. Устойчивое финансовое положение зависит от умелого управления всей совокупностью про-изводственных и хозяйственных факторов, определяющих результаты его деятельности.
К внутренним факторам, влияющим на финансовое положение, отно-сятся:
• отраслевая принадлежность предприятия;
• структура выпускаемой продукции;
• размер уплаченного уставного капитала;
• состав и структура издержек;
• состояние имущества предприятия;
• источники финансовых ресурсов;
• компетенция и профессионализм персонала;
К внешним факторам относятся:
• экономические условия хозяйствования;
• существующая техника и технология;
• платёжеспособный спрос, уровень доходов населения;
• налоговая, кредитная политика государства;
• нормативно–правовая база;
• внешнеэкономические связи.
Финансовая устойчивость – это способность субъекта хозяйствования функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантирующей его постоянную платёжеспособность и инвестиционную привлекательность в границах допустимого риска.
Анализ финансового состояния даёт возможность оценить:
• оценку имущественного состояния предприятия;
• степень предпринимательского риска;
• достаточность капитала для текущей деятельности и долгосрочных инвестиций;
• потребность в дополнительных источниках финансирования;
• рациональность привлечения заёмных средств;
• обоснованность политики распределения и использования прибыли.
Внешним условием финансовой устойчивости предприятия является его платёжеспособность. Платёжеспособность обусловлена степенью обес-печенности оборотных активов долгосрочными источниками. Она опре-деляется возможностью организации наличными денежными средствами погашать свои платёжные обязательства.
Оценка платёжеспособности осуществляется на основе анализа ликвид-ности текущих активов организации. В процессе анализа необходимо опре-делить достаточность денежных средств. Платёжеспособность организации – показатель динамичный и его расчет проводится на определенный момент времени, поэтому необходимо составлять платёжный календарь, где сопо-ставляются наличные ожидаемые средства и платежные обязательства на короткие промежутки времени.
В практике финансового анализа различают краткосрочную и долго-срочную платежеспособность. С точки зрения краткосрочной платёжеспособ-ности рассчитываются следующие основные показатели:
• Коэффициент абсолютной ликвидности
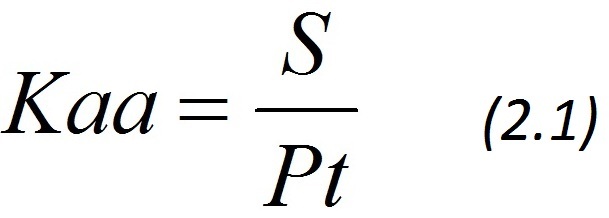
где
S – абсолютно ликвидные активы,
Pt – краткосрочные обязательства.
Рекомендуемое значение – 0,2-0,3.
Показывает, какая часть краткосрочных обязательств может быть пога-шена за счет денежных средств.
• Коэффициент промежуточной ликвидности
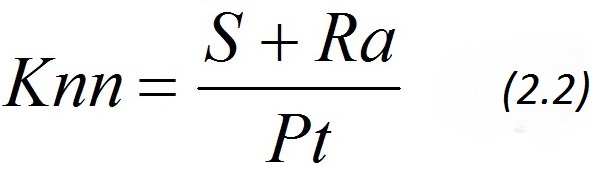
где
Ra – дебиторская задолженность.
Рекомендуемое значение – 0,8-1.
Показывает, какая часть краткосрочных обязательств может быть пога-шена за счет денежных средств и ожидаемых поступлений от дебиторов.
• Коэффициент текущей ликвидности
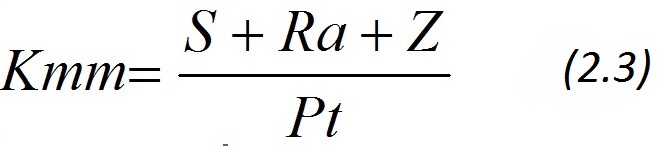
где
Z – запасы.
Рекомендуемое значение – 2-2,5.
Показывает, сколько рублей оборотных активов приходится на каждый рубль краткосрочных обязательств.
2. Финансовый анализ может быть также полным и локальным (темати-ческим). Цель первого – уяснение финансового положения предприятия в це-лом. Такой анализ проводится при финансовых ревизиях, обследованиях. Цель локального анализа – изучение отдельных аспектов финансовой деятельности предприятия (платежеспособности, эффективности использования денежных средств), структурного подразделения или отдельной финансовой операции.
3. Финансовый анализ также подразделяется на краткосрочный (анализ в рамках текущей и оперативной финансовой работы) и долгосрочный (в рамках финансового планирования или прогнозирования). Примером краткосрочного анализа является изучение причин высокой доли материальных затрат по конкретному изделию, пример долгосрочного анализа – анализ внешних ис-точников финансирования предстоящей модернизации предприятия.
4. Финансовый анализ может быть также формализованным (основанным на строгих аналитических зависимостях) и неформализованным (основанным на логических построениях).
5. Выделяют коэффициентный анализ, в ходе которого анализируют ко-личественные зависимости между различными показателями отчетности. Эти зависимости соотносят со средними, нормативными, базисными, прием-лемыми и другими значениями.
6. Можно выделить пообъектный финансовый анализ, различающийся объектами анализа (анализ финансовой устойчивости, оборачиваемости акти-вов, финансовых рисков). Кроме того, существуют горизонтальный, вертикаль-ный и сравнительный анализ, а также экспресс-анализ.
7. В финансовом анализе можно выделить анализ финансовой отчетности и анализ текущей информации.
8. Выделяют также предварительный, текущий (оперативный) и после-дующий (ретроспективный) финансовый анализ. Они созвучны аналогичным видам финансового контроля. Первый вид анализа предваряет принятие от-ветственных финансовых решений. Второй вид используется при осущест-влении текущей финансовой работы. Это обычно краткосрочный анализ, обос-новывающий оперативные финансовые решения. Что касается последующего анализа, то он обычно осуществляется по итогам отчетного периода (месяца, квартала, полугодия, года). Это анализ конечных результатов деятельности предприятия. Такой вид анализа имеет особое значение для деятельности предприятия. Конечные результаты можно разграничивать на общие и специ-фические. Первые в той или иной мере имеют отношение ко всем хо-зяйствующим субъектам. Это результаты деятельности безотносительно к сте-пени реализации целевой функции (стратегии) данного предприятия. Напри-мер, это уровень рентабельности, себестоимость единицы продукции.
Конечные результаты деятельности предприятия изучаются методом ис-пользования показателей и коэффициентов. Важными считаются показатели рентабельности, прибыли, объемов продаж, выручки, уровня затрат, выра-ботки, качества продукции, величины инвестиций.
Содержание наиболее обобщающих показателей раскрывается через сис-тему финансовых коэффициентов. Значение последних определяется важ-ностью раскрываемых ими показателей, а также их ролью в характеристике показателей. Вышесказанное характеризует общие результаты деятельности предприятия.[8]
Специфические конечные результаты – это степень достижения данным предприятием приоритетов его экономической стратегии, например, для одного предприятия – это максимизация прибыли, для другого – продаж, для третьего – минимизация затрат. Степень достижения специфических целей является главным критерием эффективности деятельности предприятия. Поэтому анализ специфических конечных результатов неоценим для уяснения возможностей рыночного выживания предприятия. Так как в конечные результаты вносят вклад все виды деятельности предприятия (основная, инвестиционная и финансовая), а также все его подразделения и службы, то необходимо определить их вклад в эти результаты. Например, если это при-быль, то выделяют доли прибыли, полученные от основной, инвестиционной и финансовой деятельности, в разрезе цехов.
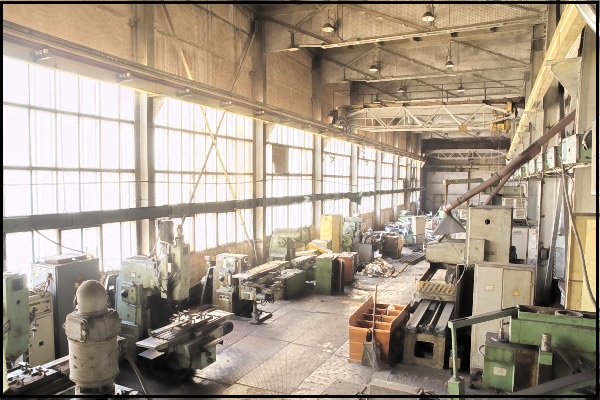
Рисунок 2.2 – Отдельные цехи
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)