5 Анализ активов предприятия
Это анализ его оборотных и внеоборотных активов, в первую очередь основных средств. Анализ состояния и структуры активов осуществляется с помощью системы соответствующих коэффициентов. Особое значение имеет изучение удельного веса и динамики производственных активов (основных средств, производственных запасов, незавершенного производства) в составе активов (имущества) предприятия. В этих целях используется коэффициент производственных (операционных) активов (Кпа), который рассчитывается следующим образом: 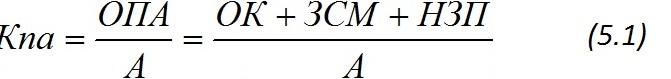
где
ОПА – операционные активы;
ЗСМ – запасы сырья, материалов и других аналогичных ценностей;
НЗП – незавершенное производство.
Рост Кпа говорит о повышении производственных возможностей пред-приятия. Менеджеры предприятия должны следить за тем, чтобы этот коэф-фициент не снижался, а его повышение не превышало оптимальных значений. Обычно для промышленных предприятий этот показатель выше 50%.
Коэффициент материальных активов (Кма) имеет следующий вид:
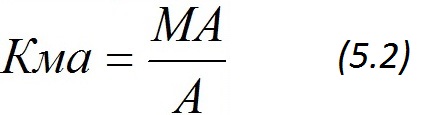
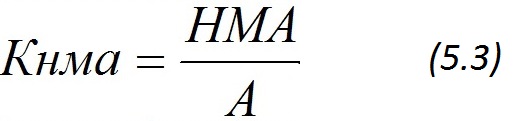
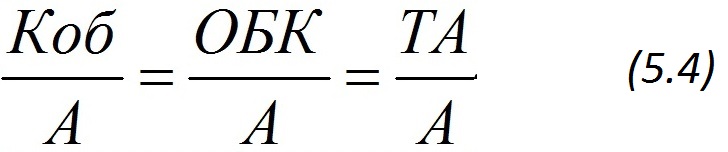
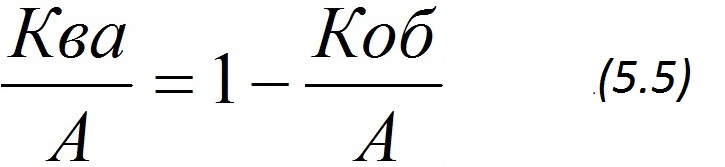
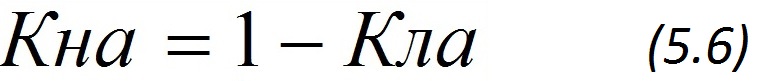
где
Кла – коэффициент ликвидных активов.
Доля основного капитала в активах (Кок/а) составит:
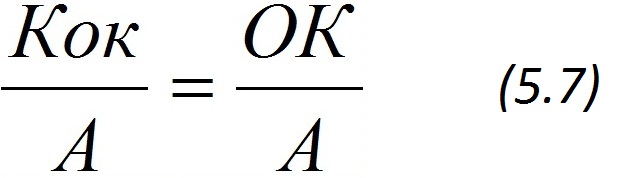
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)