4 Состав активов предприятия. Финансовые активы
Экономические ресурсы, имущественные ценности, собственные сред-ства, а также средства и запасы, предназначенные для погашения задол-женности, составляют активы предприятия. Структура активов является объектом финансового анализа. Она позволяет оценить степень мобильности имущества, динамику активов, перспективы развития предприятия. В сочетании с изучением структуры пассивов это позволяет оценить уровень платежеспособности, финансовой устойчивости и деловой активности предприятия.Активы (А) – это сумма оборотных (ОБК) и внеоборотных активов (ВА):
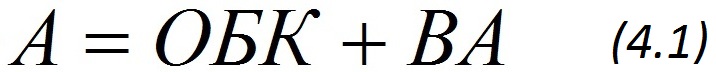
Одновременно активы хозяйствующих субъектов состоят из материаль-ных (МА), нематериальных (НМА) и финансовых активов (ФА):
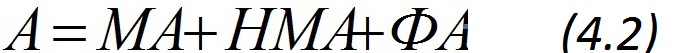
Активы – это имущественные ценности, которыми пользуется, распо-ряжается и владеет предприятие (в том числе денежные и имущественные претензии по обязательствам контрагентов), тогда как капитал – это источник образования активов (имущества). И это может быть как собственный, так и заемный капитал, те активы создаются с помощью капитала.
Материальные активы включают в себя основные средства, незавершен-ные капиталовложения, предназначенное к монтажу оборудование, производ-ственные запасы сырья и материалов, запасы МБП, незавершенное произ-водство, запасы готовой к реализации продукции, другие виды материальных ресурсов.
Нематериальные активы представляют собой долгосрочные активы, не имеющие вещественной субстанции, но принимающие участие в хозяйст-венной деятельности и приносящие прибыль. Это объекты хозяйственной и интеллектуальной собственности. Обычно это разного рода права (право пользования землей, авторские права, лицензии, патенты, товарные знаки). К нематериальным активам примыкают ноу–хау, производственно–ком-мерческие и технологические разработки, знания, образцы, секреты, эко-номическая, финансовая, техническая документация, информация и др. Ноу–хау не патентуются, но продаются. К нематериальным активам относится и гудвилл.[13]
Отдельно выделяют операционные (производственные) активы – часть активов предприятия, непосредственно связанная с его производственной деятельностью и созидающая доходы от реализации продукции. Что касается капитальных активов, то это недвижимость, оборудование, сооружения. Активы градируются и по уровню ликвидности. К неликвидным (низколик-видным) активам относят основные средства, незавершенные капитальные вложения, предназначенное к монтажу оборудование, НМА, долгосрочные финансовые вложения, безнадежную дебиторскую задолженность, расходы будущих периодов.
В зависимости от способа владения активы делят на собственные и арендуемые. Выделяют и инвестиционные активы – активы, связанные с ин-вестиционной деятельностью. Часть из них входит в состав внеоборотных активов (незавершенные капитальные вложения, предназначенное к монтажу оборудование), а другая часть – в финансовые активы (долгосрочные и крат-косрочные финансовые вложения). Активы также делят на текущие и фик-сированные в зависимости от того, превращаются ли они соответственно в денежные средства в течение какого-либо отчетного периода (обычно года) или нет.
Наконец, выделяют монетарные активы, то есть активы, находящиеся в виде денег, приравненные к ним или которые будут получены в будущем в денежной форме (денежные средства, краткосрочные финансовые вложения, дебиторская и кредиторская задолженности). Эти активы отражаются в бух-галтерском учете по их текущей стоимостной оценке.
Немонетарные активы – основные средства, нематериальные активы, запасы товарно–материальных ценностей. Стоимостная оценка немонетарных активов в отличие от монетарных в силу фактора времени, динамики цен и других показателей, требует периодических переоценок. Активы также под-разделяются на движимое и недвижимое имущество. К недвижимости от-носятся земельные участки, недра, замкнутые водные объекты, леса, много-летние насаждения, здания, сооружения, то есть все то, что прочно связано с землей (объекты, перемещение которых без ущерба их назначению не-возможно). Сюда же относятся подлежащие государственной регистрации воздушные и морские суда, а также суда внутреннего плавания, космические объекты и иное имущество (относимое к недвижимости по закону). Прочее имущество относится к движимому.
В финансовом менеджменте к числу ключевых относятся понятия фи-нансовых активов, обязательств и инструментов. С их помощью создаются хо-зяйствующие субъекты и осуществляются финансовые операции, они нередко составляют весьма значимую часть в бухгалтерском балансе фирмы, а не-благоприятные изменения в их составе или даже ожидаемые тенденции подобных изменений могут привести фирму к финансовым затруднениям, а иногда и к банкротству.[17]
Под финансовым активом понимается любой актив, являющийся: денеж-ными средствами (трактуются в широком смысле как средства в кассе, на расчетных, валютных и специальных счетах); долевым инструментом, выпу-щенным другой компанией (это паи и акции, олицетворяющие собой под-твержденное право собственности на долю в чистых активах компании), договором, предоставляющим другой стороне право на получение денежных средств или финансовых инструментов или обмен на другой финансовый инструмент на выгодных условиях (например, колл-опцион у держателя опциона, то есть лица, купившего опцион).
Под финансовым обязательством понимается любая обязанность по договору:
а) предоставить денежные средства или иной финансовый актив другой компании (например, кредиторская задолженность);
б) обменять финансовые инструменты с другой компанией на потен-циально невыгодных условиях (например, колл–опцион как обязательство подписчика, то есть лица, выписавшего опцион).
Финансовые активы и обязательства лежат в основе важнейшей эко-номической категории – финансового инструмента. Под финансовым инстру-ментом понимается любой договор, в результате которого одновременно воз-никают финансовый актив у одной компании и финансовое обязательство или долевой инструмент – у другой.
В основе многих финансовых операций, в частности, связанных с моби-лизацией источников финансирования и управлением инвестициями на финансовых рынках, лежат ценные бумаги; более того, большинство фи-нансовых активов, обязательств и инструментов представляют собой ценные бумаги, торговля которыми осуществляется на фондовом и срочном рынках. Известны различные определения этой категории в международной практике. Ценными бумагами являются документы, соответствующие установленным законом требованиям и удостоверяющие обязательственные и иные права, осуществление или передача которых возможны только при предъявлении таких документов. Ценными бумагами являются акция, вексель, закладная, ин-вестиционный пай паевого инвестиционного фонда, коносамент, облигация, чек и иные ценные бумаги, названные в таком качестве в законе или приз-нанные таковыми в установленном законом порядке.
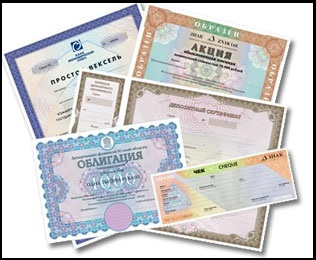
Рисунок 4.1 – Ценные бумаги
Предъявляемость является одной из основных отличительных осо-бенностей ценных бумаг от других объектов гражданских прав, поскольку по общему правилу при исполнении гражданско–правовой сделки не требуется предъявления документа, подтверждающего заключение данной сделки. Обращаемость означает способность ценной бумаги быть объектом купли–продажи на рынке, то есть выступать специфическим видом товара. Доступность для гражданского оборота выражает способность ценной бумаги быть объектом других гражданских отношений, включая отношения займа, дарения, хранения, наследования. Стандартность означает наличие неко-торого типового набора реквизитов, их содержания, способов выпуска, обмена, что обеспечивает возможность ценной бумаге выступать в качестве товара на фондовом рынке; этому же способствует и серийность. Отсутствие обязательных реквизитов ценной бумаги или ее несоответствие установленной форме влечет ее ничтожность, то есть она не порождает удостоверенных ею прав и обязанностей. Свойство ликвидности означает, что при желании ее владелец может конвертировать ее в деньги. Потеря ликвидности обычно влечет прямые убытки для владельца ценной бумаги. Последнее свойство – риск – означает, что любые операции с ценными бумагами не являются безрисковыми, то есть ожидаемый доход не может быть предопределенным.
В общей совокупности ценных бумаг особо важную роль играют эмис-сионные ценные бумаги, к которым относятся акции и облигации. Именно с помощью этих инструментов компании привлекают финансовые ресурсы для становления и развития бизнеса.
Под эмиссионной ценной бумагой понимается любая ценная бумага, в том числе бездокументарная, которая характеризуется одновременно сле-дующими признаками:
• закрепляет совокупность имущественных и неимущественных прав, под-лежащих удостоверению, уступке и безусловному осуществлению с соблю-дением установленных законодательством формы и порядка;
• размещается выпусками:
• имеет равные объем и сроки осуществления прав внутри одного выпуска вне зависимости от времени приобретения ценной бумаги.
Приведем краткую характеристику отдельных видов ценных бумаг.
Государственные и муниципальные ценные бумаги. Государственными ценными бумагами признаются государственные ценные бумаги Российской Федерации и государственные ценные бумаги субъектов Российской Федерации, ценные бумаги, выпущенные от имени Российской Федерации, ценные бумаги, выпущенные от имени субъекта Российской Федерации.
В соответствии с настоящим Федеральным законом муниципальными ценными бумагами признаются ценные бумаги, выпущенные от имени муниципального образования.
По сравнению с другими ценными бумагами они считаются наименее рисковыми. Примерами таких ценных бумаг являются государственные краткосрочные обязательства (ГКО), государственные долгосрочные обя-зательства (ГДО), казначейские обязательства (КО) и облигации внутреннего валютного займа.
Корпоративные облигации – это облигации, выпускаемые другими эми-тентами (то есть не государством и муниципалитетами); прежде всего имеются в виду акционерные общества (АО). В реальной рыночной экономике именно облигационный заем является наиболее распространенной формой привлечения средств на долгосрочной основе.
Облигация представляет собой эмиссионную ценную бумагу, закреп-ляющую право ее владельца на получение от эмитента облигации в предусмотренный в ней срок ее номинальной стоимости или иного имущественного эквивалента. Облигация может также предусматривать право ее владельца на получение фиксированного в ней процента от номинальной стоимости облигации либо иные имущественные права. Доходом по об-лигации являются процент и (или) дисконт.
Доход по процентным облигациям выплачивается путем оплаты купонов к облигациям. Выплата может осуществляться периодически либо едино-временно при погашении займа путем начисления процентов к номинальной стоимости. Купон – часть облигационного сертификата, которая при отде-лении от сертификата дает владельцу право на получение процента (дохода), размер и дата получения которого обозначены на купоне. По облигациям целевых займов проценты не выплачиваются, а ее владелец получает право на приобретение соответствующих товаров или услуг, под которые выпущены займы.
В целях уменьшения влияния инфляционных процессов на цену обли-гации могут выпускаться конвертируемые облигации, дающие их владельцам право обменять их на обыкновенные акции того же эмитента на условиях конверсионной привилегии. В числе основных характеристик такой обли-гации является обязательное указание даты, начиная с которой возможен перевод облигации в акцию, и размер переводной премии. Последняя выражается в процентах от текущей цены акции и представляет собой сумму переплаты за право конвертации облигации в акцию. Доходность акции и размер переводной премии связаны прямо пропорциональной зависимостью.
Для инвестора привлекательность конвертируемых ценных бумаг заключается в сочетании гарантированного дохода и возврата нарицательной стоимости в момент погашения с возможностью выигрыша от прироста курсовой цены ценной бумаги. Для эмитента выпуск конвертируемых ценных бумаг служит средством размещения дополнительных обыкновенных акций по цене, превышающей текущую рыночную стоимость.
Пример.
Акционерное общество выпустило в 2005 г. 8%–ные конвертируемые облигации номиналом 500 руб. со сроком погашения в 2015 г. Начиная с 2010 г. облигация может обмениваться на 4 обыкновенные акции номиналом 100 руб. В этом случае коэффициент конверсии составляет 4, а обмен облигации на акции становится выгодным в том случае, если рыночная цена акции превысит 125 руб. (500:4). Во внимание должна также приниматься прогнозируемая величина дивидендов по акциям.[21]
Вексель – это ордерная ценная бумага, удостоверяющая ничем не обус-ловленное обязательство векселедателя (простой вексель) либо иного указан-ного в векселе плательщика (переводной вексель) выплатить по наступлении предусмотренного векселем срока обозначенную в нем денежную сумму владельцу векселя (векселедержателю).

Рисунок 4.2 – Вексель
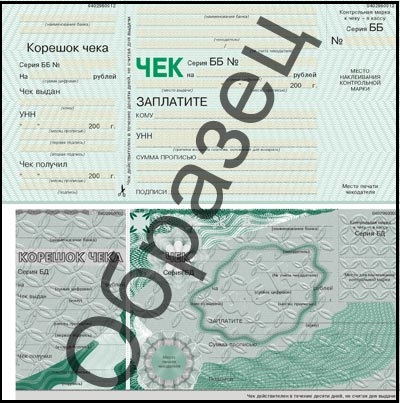
Рисунок 4.3 – Чек
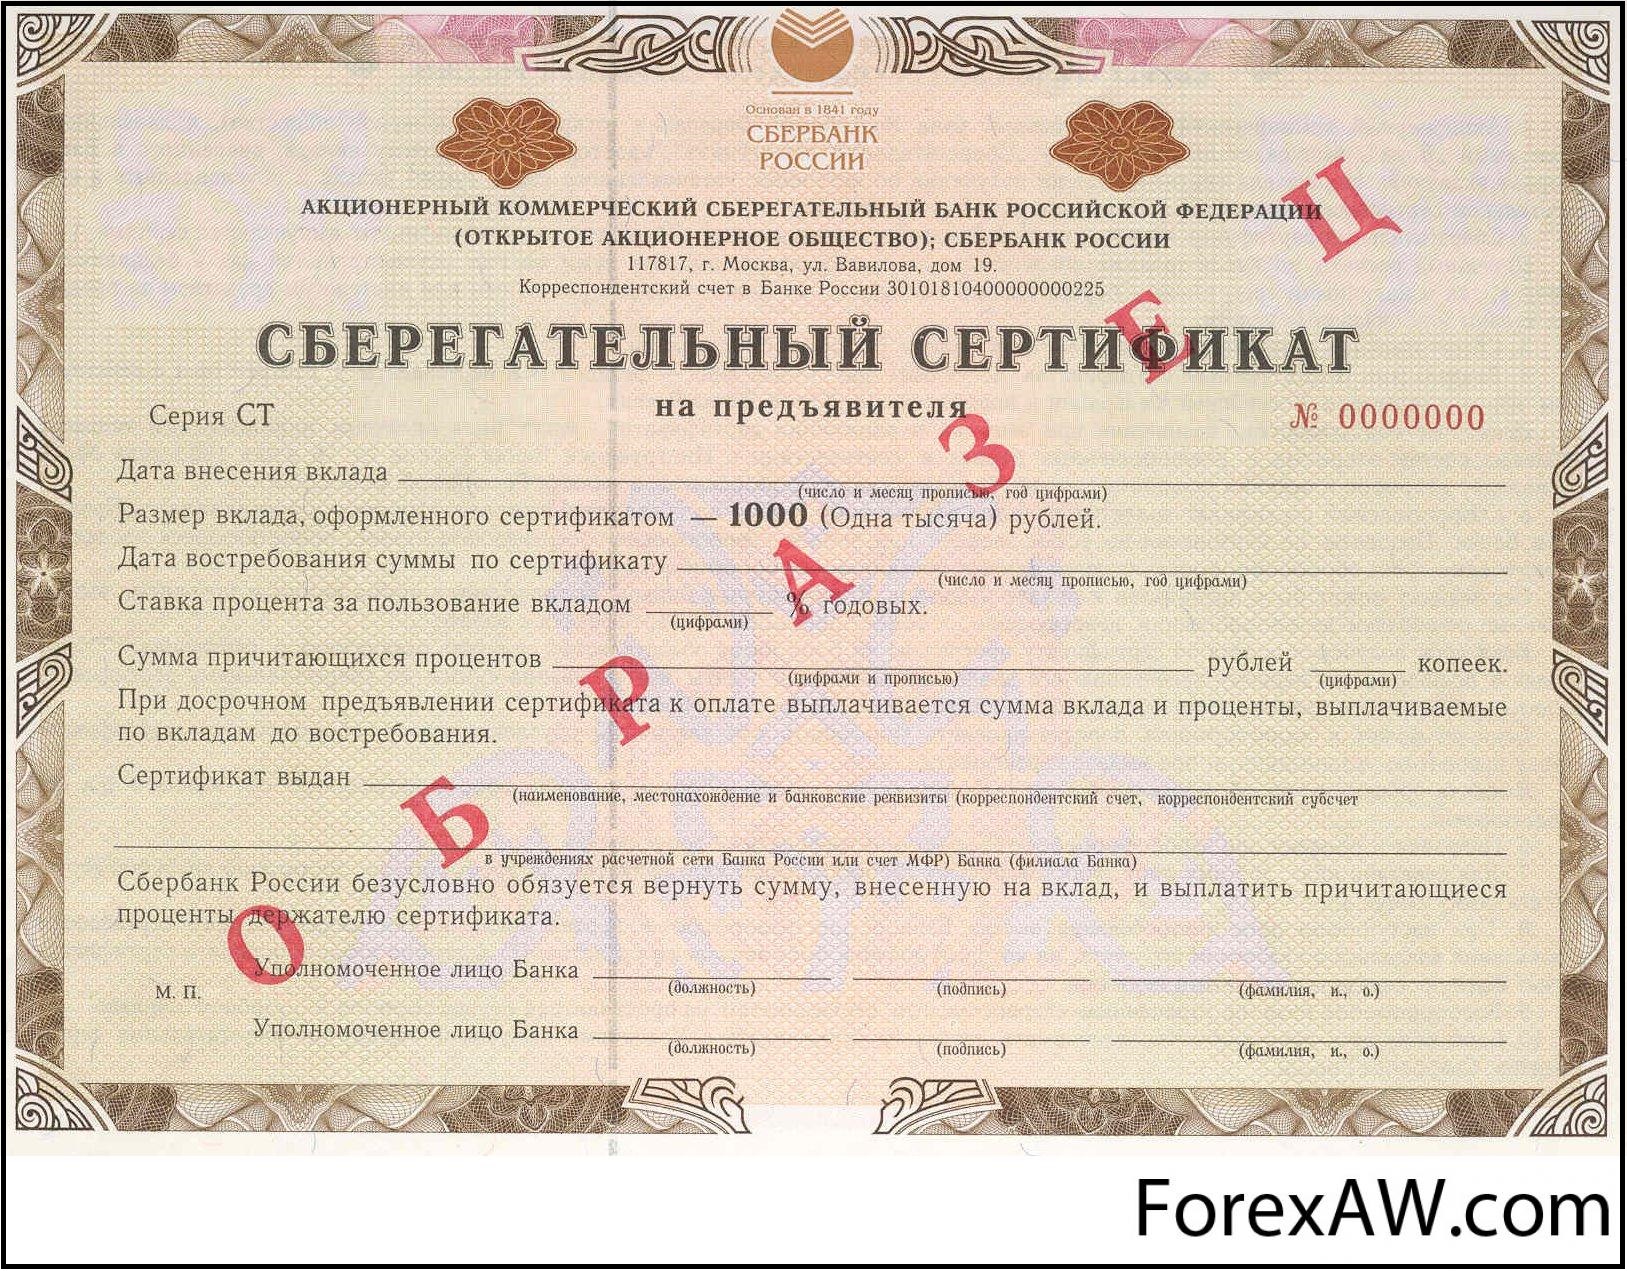
Рисунок 4.4 – Сберегательный сертификат
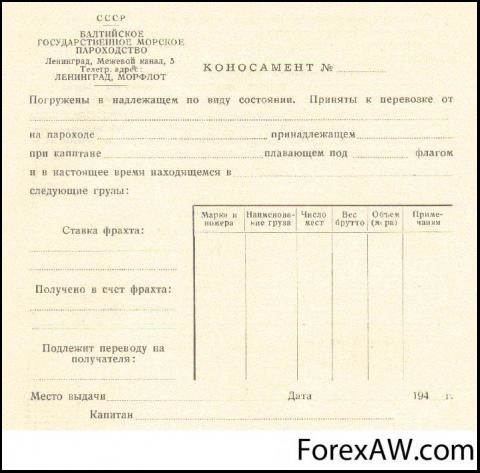
Рисунок 4.5 – Коносамент
а) права голоса, то есть права на участие в управлении компанией (как правило) посредством голосования на собрании акционеров;
б) права на участие в распределении прибыли, а следовательно, на по-лучение части прибыли в форме дивидендов;
в) права на соответствующую долю в акционерном капитале компании и остатка активов при ее ликвидации;
г) права на ограниченную ответственность, согласно которому акционеры отвечают по внешним обязательствам компании лишь в пределах рыночной стоимости принадлежащих им акций;
д) права продажи или уступки акции ее владельцем какому-либо другому лицу;
е) права на получение информации о деятельности компании, главным образом той, которая представлена в публикуемом годовом отчете.
Различают следующие основные виды акций: именные и на предьявителя, обыкновенные (простые) и привилегированные, распространяемые по откры-той или закрытой подписке.[20]
Название темы
- Введение
- 1. Финансовый ана-лиз и его роль в со-временных условиях
- 2. Виды финансового анализа
- 3. Анализ финансо-вой отчетности
- 4. Состав активов предприятия. Финансовые активы
- 5. Анализ активов предприятия
- 6. Изучение состо-яния и структуры о-боротных средств
- 7. Состав капитала фирмы. Пассивы
- 8. Финансовый конт-роль и его виды
- 9. Внешний аудит
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014 Vyatka state agricultural academy (VyatSAA)