2. Сущность,показатели и коэффициенты рентабельности
Одним из главных показателей эффективности деятельности предприятия (причем даже в большей мере, нежели прибыль) является рентабельность. Она в известном смысле является синонимом понятия «эффективность». Достижение эффективности предприятия (капитала) в целом и ее отдельных составляющих, а также ее повышение являются главными задачами финансового менеджмента. Поэтому показатель рентабельности относится к критериям принятия управленческих решений. В отличии от других целевых показателей (прибыли, издержек) максимизация рентабельности никогда не вредит предприятию.
Рисунок 2.1 – Результаты деятельности предприятия
Для общей оценки эффективности предприятия (капитала) используется показатель отдачи всех активов (Оа). Данный показатель характеризует эффективно-сть использования компанией всех имеющихся ресурсов, независимо от источников их образования, т. е. показывает, сколько раз за год (или другой отчетный период) со-вершается полный цикл производства и обращения, приносящий прибыль компании, или сколько денежных единиц реализованной продукции принесла каждая денежная единица активов.
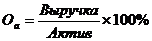 (2.1)
Более точным является показатель экономической рентабельности (рентабельно-сти активов, имущества или производства). Этот показатель находится как отноше-ние прибыли (Пс) к активам хозяйствующего субъекта:
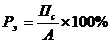 (2.2)
Коэффициент экономической рентабельности показывает эффективность использования всего имущества предприятия. При этом если в числителе формулы будет находиться показатель общей (балансовой) прибыли, то речь идет о показателе общей экономической рентабельности, а если – показатель чистой прибыли, то о чистой экономической рентабельности. Коэффициент экономической рентабельности - один из основных показателей прибыльности, доходности капитала. Коэффициент Рэ показывает,сколько рублей прибыли приходится на 1 руб. активов. В числитель этой формулы иногда включают сумму балансовой прибыли и процентов за кредит, относимых на себестоимость.
Близким к предыдущему и не менее важным является показатель рентабельнос-ти производства (Рп), который рассчитывается как отношение прибыли от реализа-ции (Пр) и суммы среднегодовой стоимости основного и оборотного капиталов:
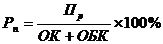 (2.3)
Этот показатель применяют для оценки эффективности использования основного и оборотного капиталов, а также в качестве критерия сравнительной экономической эффективности. Так как не все активы предприятия непосредственно задействованы в процессе производства и формирования его доходов, то для более точной оценки эффективности производства вышеприведенный показатель корректируется на коэффициент операционных (производственных) активов (ОПА).
Тогда формула 2.3 примет следующий вид :
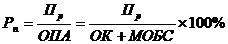 (2.4)
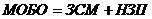 (2.5)
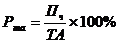 (2.6)
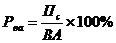 (2.7)
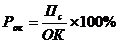 (2.8)
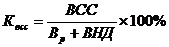 (2.9)
Рентабельность перманентного капитала (Рск+дзс):
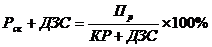 (2.10)
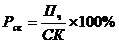 (2.11)
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список