3. Управление формированием рентабельности
Оно включает в себя управление повышением рентабельности, профилактику ее снижения, планирование (прогнозирование) рентабельности, учет факторов рентабе-льности и пр.
Рисунок 3.1 – Леверидж
Если управление рентабельностью представить как систему ,то ее подсистемами будут управление прибылью (положительными денежными потоками, доходами, выручкой, сбытом, приростом пассивов и другими факторами), с одной стороны, и управление расходами предприятия (отрицательными денежными потоками, затрата-ми, себестоимостью, приростом активов), с другой. В управлении рентабельностью важно соотношение доходности собственных операций и цены привлечения заемных средств. Если последние приносят больше прибыли, чем сумма уплачиваемых процен-тов на заемный капитал ,то разница будет «работать» на повышение рентабельности собственного капитала. Но если соотношение обратное, то привлечение заемных сред-ств ухудшит показатель рентабельности и потому допустимо только как экстренная мера.
В условиях рынка и конкуренции всемерное повышение рентабельности является одним из наиболее распространенных стратегических курсов предприятий. В то же время в российских условиях оно носит довольно формальный характер, так как основной задачей большинства предприятий становится достижение приемлемого уровня рентабельности. Каждое предприятие устанавливает свою «планку» в этой области. Такому курсу соответствует стратегия ценообразования в виде «достаточной цены» (включающей в себя себестоимость и приемлемую прибыль). Достижение мак-симальной рентабельности менее распространено. Ему соответствуют в той или иной мере лидерство на рынке, агрессивный финансовый менеджмент, агрессивная поли-тика финансирования, высокое качество менеджмента и т.п. Составными элементами максимизации рентабельности являются максимизация прибыли и (или) минимизация затрат и их сочетаний (например, максимизация прибыли при прежних затратах).
Управление рентабельностью опирается на модель Дюпона, в соответствии с которой экономическая рентабельность, или рентабельность активов, – это результат умножения коэффициента рентабельности реализованной продукции (Рпрод) на коэффициент оборачиваемости активов (Коа) (по числу оборотов):
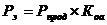 (3.1)
Анализ процесса управления рентабельностью в предыдущем периоде должен предшествовать управлению рентабельностью в отчетном периоде. Он является одним из основных составляющих анализа эффективности предприятия. Анализ рентабельности – это в первую очередь влияния на рентабельность различных факторов. В финансовом анализе существуют методики изучения влияния на рента-бельность изменений прибыли, цен, себестоимости, выручки от реализации продук-ции, среднегодовой стоимости основного капитала, материальных оборотных средств и др.
Анализ рентабельности является интегрирующим по отношению к другим показателям эффективности. Это, в частности, породило возможность анализа деяте-льности предприятия на основе модели Дюпона, в соответствии с которой рентабе-льность активов предприятия разлагается на формирующие ее частные финансовые коэффициенты, т.е.:
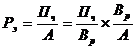 (3.2)
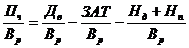 (3.3)
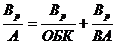 (3.4)
Существует специфика управления процессом повышения отдельных видов рентабельности. Так, управление рентабельностью продукции предполагает в первую очередь снижение себестоимости единицы продукции. Управление процессом повы-шения рентабельности также предполагает установление минимальных допустимых уровней рентабельности от продажи различных групп товаров. Проблемой является одновременное обеспечение высокой рентабельности и приемлемых для покупателей (т.е. низких) цен. В процессе управления рентабельностью, прибылью предприятия используется Леверидж (рычаг). Это элемент финансового менеджмента позволяющий максимизировать рентабельность и прибыль, варьируя соотношение собственных и заемных частей капитала (финансовый Леверидж) или соотношение постоянных и переменных издержек (операционный Леверидж).
Финансовый рычаг («финансовый Леверидж») – это финансовый механизм упра-вления рентабельностью собственного капитала за счет оптимизации соотношения используемых собственных и заемных финансовых средств. Таким образом, финансo-вый рычаг позволяет воздействовать на прибыль через оптимизацию структуры капи-тала.
Эффект финансового рычага – это показатель, отражающий приращение к рента-бельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность последнего. Он рассчитывается по следующей формуле:
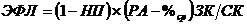 (3.5)
Приведенная формула расчета эффекта финансового Левериджа позволяет выделить в ней три основные составляющие:
1. Налоговый корректор финансового Левериджа (1 – НП), который показывает, в какой степени проявляется эффект финансового Левериджа в связи с различным уровнем налогообложения прибыли.
2. Дифференциал финансового Левериджа (РА – %ср.), который отражает разни-цу между коэффициентом валовой рентабельности активов и средним размером процента за кредит.
3. Плечо финансового Левериджа ЗК/СК, которое характеризует сумму заемного капитала, используемого предприятием, в расчете на единицу собственного капитала.
Налоговый корректор финансового Левериджа практически не зависит от деятельности предприятия, т. к. ставка налога на прибыль устанавливается законода-тельно. В процессе управления финансовым Левериджем налоговый корректор может быть использован в следующих случаях:
1. Дифференциации ставки налогообложения прибыли или наличия налоговых льгот по различным видам деятельности предприятия.
2. Осуществления деятельности дочерних фирм предприятия в странах с иным налоговым климатом. Дефференциал финансового Левериджа является главным условием, формирующим положительный эффект финансового Левериджа, если уровень валовой прибыли, генерируемый активами предприятия, превышает средний размер процента за используемый кредит. Чем выше положительное значение дифференциала финансового Левериджа, тем выше при прочих равных условиях будет его эффект.
Есть два важнейших правила:
1. Если новое заимствование приносит предприятию увеличение уровня эффекта финансового рычага, то такое заимствование выгодно. Но при этом необходимо внимательно следить за состоянием дифференциала: при наращивании плеча финансового рычага банкир склонен компенсировать возрастание своего риска повышением цены своего «товара – кредита».
2. Риск кредитора выражен величиной дифференциала: чем больше дифференци-ал, тем меньше риск; чем меньше дифференциал, тем больше риск.
Плечо финансового Левериджа является рычагом, который вызывает положите-льный или отрицательный эффект, получаемый за счет дифференциала. При положи-тельном значении дифференциала любой прирост коэффициента финансового Леве-риджа будет вызывать еще больший прирост коэффициента рентабельности собственного капитала, а при отрицательном значении дифференциала прирост коэффициента финансового Левериджа будет приводить к еще большему темпу снижения коэффициента рентабельности собственного капитала. Таким образом, при неизменном дифференциале плечо финансового Левериджа является главным генератором как возрастания суммы и уровня прибыли на собственный капитал, так и финансового риска потери этой прибыли. Аналогичным образом, при неизменном плече финансового Левериджа положительная или отрицательная динамика его дифференциала генерирует как возрастание суммы и уровня прибыли на собственный капитал, так и финансовый риск ее потери [7].
3нание механизма воздействия финансового капитала на уровень прибыльности собственного капитала и уровень финансового риска позволяет целенаправленно управлять как стоимостью, так и структурой капитала предприятия
Базовые показатели финансового менеджмента:
Представим четыре основных показателя, используемых не только в западной ,но и отечественной практике (или второй способ расчета ЭФР).
1. Добавленная стоимость (ДС).
Если из стоимости продукции, произведенной, а не только реализованной предприятием за тот или иной период (включая увеличение запасов готовой продукции и незавершенное производство), вычесть стоимость потребленных материальных средств производства (сырья, энергии и пр.) и услуг других организа-ций, то получится стоимость, которую действительно добавили к стоимости сырья, энергии, услуг. Величина ДС свидетельствует о масштабах деятельности предприятия и о его вкладе в создание национального богатства. Вычтем из ДС налог на добавленную стоимость и перейдем к конструированию следующего показателя.
2. Брутто-результат эксплуатации инвестиций (БРЭИ).
Вычтем из ДС расходы по оплате труда и все связанные с ней обязательные платежи предприятия (по социальному страхованию, пенсионному обеспечению и прочие), а также все налоги и налоговые платежи , кроме налога на прибыль – полу-чим БРЭИ. Используется в финансовом менеджменте как один из промежуточных результатов финансово-хозяйственной деятельности предприятия. Представляя собой прибыль до вычета амортизационных отчислений, финансовых издержек по заемным средствам и налога на прибыль, величина БРЭИ является первейшим показателем достаточности средств на покрытие всех этих расходов. Более того, по удельному весу БРЭИ и ДС можно судить об эффективности управления предприятием и составить общее представление о потенциальной рентабельности и гибкости предприятия.
3. Нетто-результат эксплуатации инвестиций (НРЭИ) или прибыль до уплаты процентов за кредит и налога на прибыль.
Из предыдущего показателя вычтем все затраты на восстановление основных средств – это и будет НРЭИ. По существу, этот экономический эффект, снимаемый предприятием с затрат, представляет собой прибыль до уплаты процентов за кредиты и займы и налога на прибыль. Поэтому на практике для быстроты расчетов можно принимать за НРЭИ балансовую прибыль (БП), восстановленную до НРЭИ прибав-лением процентов за кредиты, относимых на себестоимость продукции. Таким обра-зом можно избежать двойного счета процентов, ибо часть их, относимая, по законода-тельству, на чистую прибыль, остающуюся в распоряжении предприятия, содержится в самой балансовой прибыли.
4. Экономическая рентабельность (ЭР) активов или экономическая рентабе-льность всего капитала предприятия, т.е. суммы его собственных и заемных средств.
Мы будем пользоваться показателем, основанным на наиболее общей формуле рентабельности производства, характеризующий эффективность затрат и вложений:
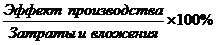
В числитель мы подставим НРЭИ. А в знаменатель, помня, что именно в активе баланса предприятия отражены направления расходования и вложений средств:
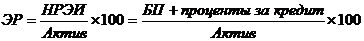
Поскольку актив и пассив равны, а последний представляет собой совокупность собственных и заемных средств:
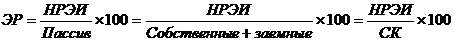 (3.6)
ЭР – жизненно важный показатель для предприятия, ведь достаточный уровень экономической рентабельности – свидетельство нынешних и залог будущих успехов.
Преобразуем формулу экономической рентабельности, умножив ее на ОБОРОТ/ОБОРОТ=1. От такой операции величина рентабельности не изменится зато проявятся два важнейших элемента рентабельности: коммерческая маржа (КМ) и коэффициент трансформации (КТ).
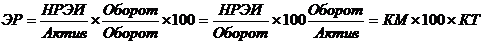 (3.7)
КМ показывает, какой результат эксплуатации дают каждые 100 руб. оборота (обычно КМ выражают в %). По существу, это экономическая рентабельность оборота или рентабельность продаж.
КТ показывает, сколько рублей обороты снимается с каждого рубля актива, т.е. в какой оборот трансформируются каждый рубль актива. КТ также можно восприни-мать как оборачиваемость активов.
Таким образом, мы получили знаменитую формулу Дюпона.
Регулирование экономической рентабельности сводится к воздействию на обе ее составляющие: и КМ, и КТ. «При низкой прибыльности продаж необходимо стреми-ться к ускорению оборота капитала и его элементов и, наоборот, определяемая низкая деловая активность предприятия может быть компенсирована только сни-жением затрат на производство продукции или ростом цен на продукцию, т.е. повы-шением рентабельности продаж», – формирует главное правило регулирования экономичес-кой рентабельности А.Д. Шеремет.
Эффект финансового рычага – это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита, несмотря на платность после-днего. Предприятие, использующее кредит, увеличивает либо уменьшает рентабель-ность собственных средств, в зависимости от соотношения собственных и заемных ср-едств в пассиве и от величины процентной ставки. Отсюда, получаем первую концепцию:
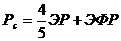 (3.8)
ЭФР можно также трактовать как изменение чистой прибыли на каждую обыкновенную акцию (в процентах), порождаемое данным изменением НРЭИ (также в %). Такое восприятие ЭФР характерно в основном для американской школы фина-нсового менеджмента. Вот как американские экономисты рассчитывают силу воздей-ствия финансового рычага:
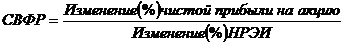 (3.9)
Вывод: чем больше проценты и меньше прибыль, тем больше сила финансового рычага и тем выше финансовый риск [11].
Операционный рычаг (операционный Леверидж). Пожалуй, самым изящным и эффективным методом решения взаимосвязанных задач, а если брать шире – финан-сового анализа с целью оперативного и стратегического планирования служит операционный анализ, называемый также анализом «Издержки–Объем–Прибыль», отслеживающий зависимость финансовых результатов бизнеса от издержек и объемов производства/сбыта.
Ключевыми элементами операционного анализа служат: операционный рычаг, порог рентабельности и запас финансовой прочности. В отличии от внешнего финансового анализа, результаты операционного анализа могут составлять коммерческую тайну предприятия. Действие операционного (производственного, хо-зяйственного) рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли.
В практических расчетах для определения силы воздействия операционного рычага применяют отношение так называемой валовой маржи (результата от реализации после возмещения переменных затрат) к прибыли. Валовая маржа представляет собой разницу между выручкой от реализации и переменными затратами. Этот показатель в экономической литературе обозначает тоже как сумма покрытия. Желательно, чтобы валовой маржи хватало не только на покрытие постоянных расходов, но и на формирование прибыли.
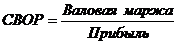 (3.10)
Формула силы воздействия операционного рычага поможет нам теперь ответить на вопрос, насколько чувствительна валовая маржа, либо нетто-результат эксплуатации инвестиций к изменениям физического объема сбыта продукции. А дальнейшие преобразования этой формулы не только докажут ее правильность, но и дадут способ расчета силы воздействия операционного рычага с использованием цены единицы товара, переменных затрат на единицу продукции и общей суммы постоянных затрат.
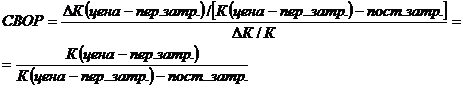
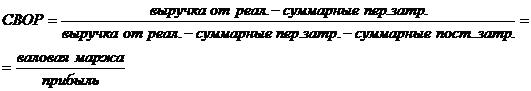 (3.11)
Эффект операционного рычага поддается контролю именно на основе учета зависимости силы воздействия рычага от величины постоянных затрат: чем больше постоянные затраты и чем меньше прибыль, тем сильнее действует операционный рычаг, и наоборот. Когда выручка от реализации снижается, сила операционного рычага возрастает. При возрастании же выручки от реализации, если порог рентабельности уже пройден, сила воздействия рычага убывает. На небольшом удалении от порога рентабельности сила воздействия операционного рычага будет максимальной, а затем вновь начнет убывать… и так вплоть до нового скачка постоянных затрат с преодолением нового порога рентабельности.
Получается, что высокий удельный вес постоянных затрат в общей сумме свидетельствует об ослаблении гибкости предприятия. В случае необходимости выйти из своего бизнеса и перейти в другую сферу деятельности будет весьма сложно и в организационном, и в финансовом смысле. Мало того, повышенный удельный вес постоянных затрат усиливает действие операционного рычага, и снижение деловой активности предприятия выливается в умноженные потери прибыли. Остается утешаться тем, что если выручка наращивается все-таки достаточными темпами, то при сильном операционном рычаге предприятие хотя и платит максимальные суммы налога на прибыль, но имеет возможность выплачивать дивиденды и обеспечивать финансирование развития.
Все это убеждает нас в том, что сила воздействия операционного рычага ука-зывает на степень предпринимательского риска, связанного с данной фирмой: чем больше сила воздействия операционного рычага, тем больше предпринимательский риск.
Переходим теперь к определению запаса финансовой прочности. Для этого сначала надо овладеть понятием порога рентабельности (критической точки, точки самоокупаемости, точки перелома и т.д.)
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список