10. Влияние инфляции на рентабельность
Это влияние своеобразно. Если ценовая динамика расходов и доходов предприя-тия одинакова, то цены на готовую продукцию, работы и услуги, сырье, материалы, топливо и другие показатели растут одинаково и рентабельность остается без изменений. Если цены на поставляемые предприятию товары растут опережающими темпами, то рентабельность падает. Негативное влияние также оказывает рост процентов по ссудам и займам, ценовое стимулирование рабочей силы и пр. Осуществление инвестиций в этих условиях еще более снижает рентабельность (так как вложение осуществляются в настоящее время, а доходы по ним могут быть получены в будущем обесцененными деньгами).
В то же время если цены на готовую продукцию растут опережающими темпами, то инфляция оказывает положительное воздействие на конечные результаты деятельности предприятия. Будущая инфляция, темпы которой трудно измерить, зат-рудняет управление процессом ее роста, ее планирование и прогнозирование. Если влияние инфляции на предприятие негативно, то занижение реальных темпов инфляции может привести к завышению рентабельности производства. Искажение рентабельности осложняет финансовый менеджмент на предприятии. При завышении темпов инфляции рентабельность столь же искусственно занижается. При позитивном влиянии инфляции на предприятие ее занижение приводит к аналогичному результату. Завышение же предстоящих темпов инфляции приводит к неоправдан-ному завышению рентабельности.
Инфляция повсеместно занижает реальную ставку доходности. Последняя в этом случае ниже номинальной.
Инфляция характеризуется обесценением национальной валюты (т.е. снижением ее покупательной способности)и общим повышением цен в стране. Очевидно, что в различных случаях влияние инфляционного процесса сказывается неодинаково. Так, если кредитор(инвестор)теряет часть дохода за счет обесценения денежных средств, то заемщик может получить возможность погасить задолженность деньгами сниженной покупательной способности. Во избежание ошибок и потерь в условиях снижения покупательной способности денег рассмотрим механизм влияния инфляции на результат финансовых операций и проведем несложные математические расчеты и преобразования.
Инфляция – это снижение реальной покупательной способности денег. В чисто финансовых расчетах, где фигурируют только изменения номинальных денежных сумм, этот фактор не учитывается. В реальности далеко не всякая ставка доходности может привлечь внимание инвесторов. Очевидно, что при темпе инфляции 50% в год едва ли кто будет вкладывать деньги под меньший процент. Такое интуитивное понимание ситуации следует дополнить количественным анализом, призванным ответить на вопрос: какова же реальная доходность инвестиций с учетом темпов инфляции?
Прежде всего, необходимо ввести измеритель уровня и темпов инфляции. Стоимость инвестиций и уровня доходов разных лет может быть сопоставима только в том случае, если стоимость денежной единицы не изменяется. Уровень инфляции выражается в виде индекса цен. Индекс цен является измерителем соотношения между совокупной ценой определенного набора товаров и услуг, называемых "рыночной корзиной", для данного временного периода и совокупной ценой идентичной либо сходной группы товаров и услуг в базовом периоде:
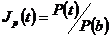 (10.1)
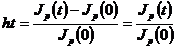 (10.2)
где Jр (0), Jр (Т) – индексы цен в начале и в конце периода.
Если известны индекс цен в начале периода и прогнозируемый темп инфляции за период, то можно вычислить ожидаемый индекс цен в конце периода:
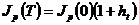 (10.3)
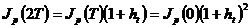 (10.4)
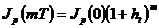 (10.5)
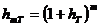 (10.6)
Инфляционное обесценение денег существенно снижает реальную доходность финансовой операции. Под реальной доходностью финансовой операции мы пони-маем относительное приращение за период Т реальной покупательной способности С денежной суммы, равной отношению этой суммы к индексу цен в данный момент времени:
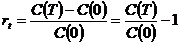 (10.7)
 (10.8)
Покупательная способность наращенной за период суммы Р равна:
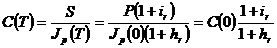 (10.9)
 (10.11)
Формула опровергает распространенное заблуждение, что будто бы для полу-чения реальной ставки доходности достаточно из процентной ставки вычесть темп инфляции; это справедливо только при очень малой величине темпа инфляции, когда величиной h в знаменателе можно пренебречь по сравнению с единицей, так же она удобна для демонстрации снижения доходности инвестиций в условиях инфляции, показывающей вели чину реальной доходности при заданной процентной ставке. На практике же обычно задаются минимальной приемлемой для инвестора величиной реальной доходности (барьерной ставкой) r, исходя из которой, определяют минима-льную процентную ставку i, под которую еще имеет смысл инвестировать средства:
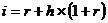 (10.12)
Реальная ставка доходности с учетом налога:
Вопрос о налогообложении прибыли от инвестирования средств приобретает особую важность, ведь налог начисляется не с реального дохода, а с номинального, равного приращению денежной суммы, и величина налога может оказаться больше реального дохода! Пусть ставка налога на прибыль равна g тогда чистая прибыль, т.е. прибыль после уплаты налога, равна iP-iPg=Pi(1-g). Отсюда видно, что учет налога на прибыль сводится к замене процентной ставки i на ставку ig=i/(l-g).
Формула для реальной доходности с учетом налога на прибыль примет вид:
 (10.13)
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список