5. Взаимодействие финансового и операционного рычагов
Связанные с предприятием риски имеют два основных источника:
1. Неустойчивость спроса и цен на готовую продукцию, а также цен сырья и энергии, не всегда имеющаяся возможность уложиться себестоимостью в цену реализации и обеспечить нормальную массу, норму и динамику прибыли, само действие операционного рычага, сила которого зависит от удельного веса постоянных затрат в общей их сумме и предопределяет степень гибкости предприятия – все это вместе взятое генерирует предпринимательский риск. Это риск, связанный с конкретным бизнесом в его рыночной нише.
«Если уровень постоянных затрат компании высок и не опускается в период падения спроса на продукцию, предпринимательский риск компании увеличивается, – не устает подчеркивать один из ведущих специалистов в США в области финансового менеджмента Ф.Бригхэм. – Для небольших фирм, особенно специализирующихся на одном виде продукции, характерна высокая степень предпринимательского риска.»
2. Неустойчивость финансовых условий кредитования (особенно при колебаниях рентабельности активов), неуверенность владельцев обыкновенных акций в получе-нии достойного возмещения в случае ликвидации предприятия с высоким уровнем заемных средств, по существу, само действие финансового рычага генерирует финансовый риск [11].
Финансовый Леверидж и операционный Леверидж – близкие методы. Как и в случае операционного Левериджа, финансовый Леверидж повышает постоянные издержки в форме выплат высокого процента за кредит, но поскольку кредиторы не участвуют в распределении доходов компании, снижаются переменные издержки. Соответственно, возросший финансовый Леверидж также оказывает двоякое воздействие: требуется больше операционного дохода для покрытия постоянных финансовых издержек, но когда достигается окупаемость затрат, прибыль начинает расти быстрей с ростом каждой единицы дополнительного операционного дохода.
Таким образом, как и финансовый, так и операционный Леверидж, оба потен-циально эффективные, могут оказаться очень опасными из-за рисков, которые они содержат в себе. Хитрость, а точнее умелое управление финансами, состоит в том, чтобы уравновесить эти два элемента [5].
Итак, чем больше сила воздействия операционного рычага (или чем больше постоянный затраты), тем более чувствителен нетто-результат эксплуатации инвестиций к изменениям объема продаж и выручки от реализации; чем выше уровень эффекта финансового рычага, тем более чувствительна чистая прибыль на акцию к изменениям нетто-результата эксплуатации инвестиций.
Поэтому по мере одновременного увеличения силы воздействия операционного и финансового рычагов все менее и менее значительные изменения физического объема реализации и выручки приводят ко все более и более масштабным изменениям чистой прибыли на акцию. Этот тезис выражается в формуле сопряженного эффекта операционного и финансового рычагов.
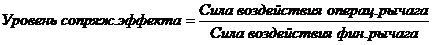 (5.1)
Таким образом, задача снижения совокупного риска, связанного с предприятием, сводится главным образом к выбору одного из трех вариантов:
1. Высокий уровень эффекта финансового рычага в сочетании со слабой силой воздействия операционного рычага.
2. Низкий уровень эффекта финансового рычага в сочетании с сильным операционным рычагом.
3. Умеренные уровни эффектов финансового и операционного рычагов - и этого варианта часто бывает труднее всего добиться.
В самом общем случае критерием выбора того или иного варианта служит максимум курсовой стоимости акции при достаточной безопасности инвесторов. Оптимальная структура капитала – всегда результат компромисса между риском и доходностью. И, если равновесие достигнуто, оно должно привести и желанную максимизацию курсовой стоимости акций.
Формулу сопряженного эффекта операционного и финансового рычагов можно использовать для оценки суммарного уровня риска, связанного с предприятием, и определения роли предпринимательского и финансового рисков в формировании совокупного уровня риска.
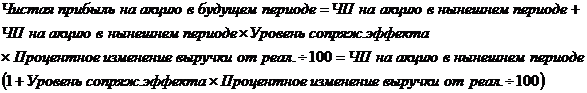 (5.2)
Не исключено, что, оценив при этом суммарную степень риска, выраженную в уровне сопряженного эффекта операционного и финансового рычагов, акционеры согласятся на снижение нормы распределения прибыли на дивиденды и наращивание собственных средств за счет нераспределенной прибыли.
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список