4. Точка безубыточности (точка критического объема производства)
ТБУ – это равенство между маржинальной прибылью (Пм) и постоянными затратами (расходами) (Пм=ПОЗ).
Деятельность предприятия убыточна, если ПОЗ>Пм. Точку безубыточности можно определить следующим образом:
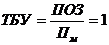 (4.1)
Если ТБУ>1, предприятие убыточно. Если знаменатель формулы представить в относительном выражении, то ТБУ показывает объем выручки от реализации, при которой достигается безубыточность, т.е.:
 (4.2)
Точка безубыточности находится и по следующей формуле:
 (4.3)
Как считает Ивашкевич, деление затрат на постоянные и переменные, исчисление сумм и ставок покрытия позволяют определить влияние объема производства и сбыта на величину прибыли от реализации продукции, работ, услуг и тот объем продаж, начиная с которого предприятие получает прибыль.
Порог безубыточности – это такая выручка от реализации, при которой предпри-ятие уже не имеет убытков, но еще не имеет и прибылей. Валовой маржи в точности хватает на покрытие постоянных затрат, и прибыль равна нулю. В системе бухгал-терского управленческого учета для вычисления точки безубыточности применяются три метода:
1. Аналитический метод.
2. Маржинальный метод.
3. Графический метод.
Аналитический метод:
Расчеты по определению значения критической точки проводятся в следующей последовательности.
1. Определяется величина маржинального дохода
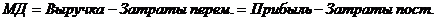
2. Рассчитывается ставка маржинального дохода
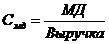
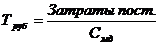

Метод маржинальной прибыли представляет собой разновидность алгебраичес-кого.
1. Рассчитывается значение точки критического объема продаж в натуральном выражении
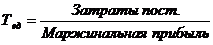
2. Определяется значение точки критического объема продаж в стоимостном выражении
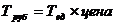
1. В стоимостном выражении
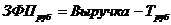
2. В натуральном выражении
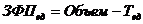
3. В относительном выражении
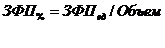
Графический:
Данный способ основан на построении двух линий: линии совокупных затрат и линии выручки . Пересечение этих линий – точка безубыточности.
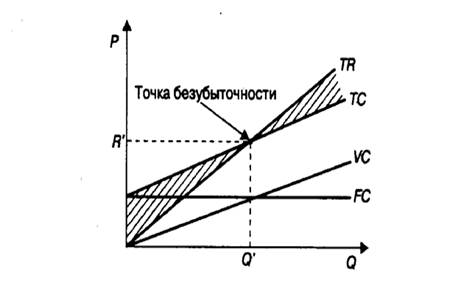
Точка безубыточности – это довольно непродолжительный момент времени, обычно знаменующий собой переход от убыточности к прибыльности и наоборот; состояние шаткого равновесия между нормально работающим предприятием и пред-приятием – потенциальным банкротом. До достижения точки безубыточности пред-приятию выгоднее использовать только собственные средства, а потом – наоборот (правда, с учетом цены привлекаемого капитала).
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список