7. Политика предприятия в области с ценными бумагами
Важным фактором повышения рентабельности предприятий в современных условиях является использование нетрадиционных форм и направлений финансовой политики, в частности политики в области операций с ценными бумагами. Ее основные стратегические установки задаются общей финансовой стратегией предприятия, связаны с его финансовым положением. Например, при недостатке источников финансирования основных средств предприятия может прибегнуть к выпуску акций или облигаций, а при недостатке оборотных средств – к выпуску векселей (АО).
Фондовая политика предприятия включает в себя комплекс взаимосвязанных мероприятий (операций) на фондовом рынке. Одним из основных и исходных ее аспектов является политика на первичном рынке , т.е. эмиссионная политика, т.е. эмиссионная политика предприятия представляет собой часть общей политики формирования собственных финансовых ресурсов, заключающейся в обеспечении привлечения необходимого их объема за счет выпуска и размещения на фондовом рынке собственных акций. К другому аспекту относится политикана вторичном рынке ценных бумаг. Самой распространенной операцией здесь является купля – продажа ценных бумаг, которая проводится как с собственными, так и с чужими ценными бумагами; в результате происходит смена собственника. Покупка ценных бумаг может совершаться со спекулятивными или инвестиционными целями. Владелец акции (физическое или юридическое лицо) получает возможность участия в управлении акционерным обществом, распределении прибылей. При покупке облигаций (и других долговых бумаг) он становится кредитором их эмитента.
Ценные бумаги так же могут использоваться в качестве залога(залогового обеспечения) при получении их владельцем кредита. При сопоставлении и уточнении сумм взаимных расчетов по конкретным операциям на фондовом рынке появляется необходимость и возможность использования ценных бумаг для осуществления соответствующих взаиморасчетов, т.е.клиринга. Появление ценных бумаг вызывает необходимость управления ими. Цель такого управления заключается в выборе наиболее эффективного варианта управления ценными бумагами (обычно это участие в управлении эмитентом ,максимизация возможной прибыли, доходности, увеличение их курсовой стоимости, надежности и ликвидности).
При расширении круга операций с ценными бумагами на предприятии появляется необходимость в формировании портфеля ценных бумаг, целью управления которым является диверсификация и уменьшение инвестиционного риска. Выбирается стратегия формирования, управления и обновления портфеля. Предприятие может осуществлять стратегию формирования и управления портфелем ценных бумаг самостоятельно либо с привлечением инвестиционных консультантов. При необходимости оно может прибегнуть к трасту, т.е. доверительному управлению портфелем своих ценных бумаг, которое поручается инвестиционным институтам, финансовым посредникам. Для этого заключается полный (на осуществление всех операций) или агентский (по отдельным операциям) трастовый договор. Цели траста в основном совпадают с целями других форм управления ценными бумагами.
Для изучения фондового рынка предприятие должно проводить постоянный мониторинг последнего. В рамках общего мониторинга могут проводиться более локальные исследования. Все виды деятельности предприятия на рынке ценных бумаг могут подвергаться страхованию от рисков с заключением соответствующих догово-ров и с определением страховой ответственности. Но и сами ценные бумаги (в силу различного, а порой и противоположного набора их свойств) могут являться орудием такого страхования (хеджирования). В определенных случаях предприятия осуще-ствляют финансовый инжиниринг на рынке ценных бумаг.Инжиниринг происходит от английского слова engineering, что означает техника, проектирование, инженерное искусство. «Под инжинирингом бизнеса понимают систему методов и приемов, испо-льзуемых для создания бизнеса, удовлетворяющего целям, поставленным перед организацией»)
Операции с ценными бумагами включают в себя массу технических операций, проводимых с ними, например их хранение. Предприятие может обеспечить самосто-ятельное хранение, а может прибегнуть к услугам специализированной организации – депозитария (инвестиционного института, банка и др.). По акциям могут начисляться и выплачиваться дивиденды, а по долговым ценным бумагам – проценты. Кроме того, все ценные бумаги на предприятии отражаются в бухгалтерском учете и подвергаются аудиту. Документально отражаются и контролируются выпуск, размещение, купля-продажа, налогообложение и другие операции с ценными бумагами .К техническим операциям относится также дробление акций (сплит), т.е. конвертация одной размещенной акции акционерного общества в две или более акций той же категории (типа). Эта операция по своему смыслу противоположна консолидации акций.
Долговые ценные бумаги предполагают и такую операцию, как их погашение. Последнее может происходить в установленные сроки, досрочно, а также при прекращении деятельности эмитента. Во всех случаях эмитент принимает соответствующее решение и уведомляет держателей ценных бумаг об их погашении. Ценные бумаги изымаются, записи в счетах закрываются. По отношению как акциям, облигациям эмитент при определенных условиях, отраженных законодательством и условиям выпуска, может совершить их выкуп. Акционеры могут требовать выкупа принадлежащих им акций при реорганизации акционерного общества или при совершении крупной сделки (решение о заключении которой принимается общим собранием акционеров), при внесении изменений и дополнений в устав общества или утверждение устава в новой редакции, ограничивающих их права, в случае если они голосовали против или не принимали участия в голосовании по этим вопросам. Выкуп акций обеспечивает желаемую структуру капитала, повышает процентные доли акционеров в уставном капитале, обеспечивает подъем курса акций, повышает доходы акционеров, уменьшает уставный капитал. Методами выкупа акций может быть проведена их открытая скупка на фондовом рынке, организация соответствую-щего тендера, работа с отдельными акционерами (держателями крупных пакетов). Если устав общества содержит положения о конвертации (обмене) одного типа ценных бумаг на другой тип (вид), то в объявленные сроки может состояться подобная замена [1].
Теория арбитражного ценообразования (APT)
Альтернативная модель ценообразования, разработанная Стефаном Россом, называемая как теория арбитражного ценообразования. Главным предположением теории является то, что каждый инвестор стремиться использовать возможность увеличения доходности своего портфеля без увеличения риска. Механизмом, способствующим реализации данной возможности , является арбитражный портфель.
APT исходит из предположения о связи доходности ценных бумаг с некоторым количеством неизвестных факторов. Для простоты демонстрации представим, что имеется только один фактор и этим фактором является предсказанный темп роста промышленности производства. В данном случае доходность ценных бумаг определяется в соответствии со следующей однофакторной моделью:
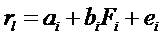 (7.1)
где
ri – ставка доходности ценной бумаги i;
Fi – значение фактора, которым в данном случае является;
ei – случайная ошибка.
В данном уравнении показатель bi является чувствительностью ценной бумаги i к значению фактора (Fi).
Арбитраж – это получение безрисковой прибыли путем использования разных цен на одинаковую продукцию или ценные бумаги. Арбитраж, являющийся широко распространенной инвестиционной тактикой, обычно состоит из продажи ценной бумаги по относительно высокой цене и одновременной покупкой такой же ценной бумаги по относительно низкой цене.
Арбитражная деятельность является важной составляющей современных эффективных рынков ценных бумаг. Поскольку арбитражные доходы являются безрисковыми по определению, то все инвесторы стремятся получать такие доходы при каждой возможности. Правда, некоторые инвесторы имеют большие ресурсы и наклонности для участия в арбитраже, чем другие. Однако для реализации и исчерпания арбитражных возможностей достаточно меньшего числа инвесторов, чем имеется желающих принять участие в этих операциях.
Сущность арбитража проявляется при рассмотрении различных цен на определенную ценную бумагу. Однако «почти арбитражные» возможности могут существовать и у похожих ценных бумаг или портфелей. Определить, подходит ли ценная бумага или портфель для арбитражных операций, можно различными способами. Одним из них является анализ общих факторов, которые влияют на курс ценных бумаг.
В соответствии с АРT инвестор исследует возможности формирования арбитражного портфеля для увеличения ожидаемой доходности своего текущего портфеля без увеличения риска. Что же является арбитражным портфелем? Во-первых, это портфель, который не нуждается в дополнительных ресурсах инвестора. Если через Xi обозначить изменение в стоимости ценной бумаги i в портфеле инвестора, то это требование к арбитражному портфелю может быть записано так:
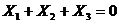 (7.2)
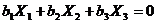 (7.3)
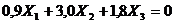 (7.4)
Строго говоря, арбитражный портфель должен иметь нулевой внефакторный риск. Однако APT предполагает, что этот риск достаточно мал, поэтому им можно пренебречь. В терминах этой теории арбитражный портфель имеет «нулевую подверженность воздействию факторов».
На основе выведенных нами формул можно определить множество потенциальных арбитражных портфелей. Ими являются портфели, удовлетворяющие уравнениям (7.2) и (7.4). Заметим, что в данном случае имеется три неизвестных (Х1, Х2, Х3) и два уравнения, что означает существование бесконечного числа комбинаций значений Х1, Х2 и Х3, удовлетворяющие этим двум уравнениям. Для того чтобы найти одну комбинацию, предположим, что Х1 равен 0,1. В результате получим два уравнения с двумя неизвестными:
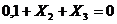 (7.5)
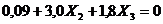 (7.6)
Решением этих уравнений является Х2=0,075 и Х3=-0,175. Следовательно, потенциальным арбитражным портфелем является портфель с полученными показателями.
Чтобы определить, является ли портфель арбитражным, необходимо определить его ожидаемую доходность. Если доходность положительна, то портфель является арбитражным. Математически третьим, и последним, требованием к арбитражному портфелю является следующее:
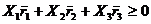 (7.7)
Или
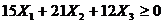 (7.8)
Найденный арбитражный портфель предполагает покупку акций 1-ого вида на 1200000$ и акций 2-ого – на 900000$. Откуда возникли эти суммы? Решение полу-чается путем умножения текущей рыночной стоимости портфеля (W0=12000000$) на доли арбитражного портфеля (Х1=0,1 и Х2=0,075). Откуда берутся деньги для осуще-ствления этой покупки? Деньги возникают от продажи акций 3-ого вида на сумму 2100000$ (Х3W0=-0,175*12000000=-2100000)
Таким образом, этот арбитражный портфель привлекателен для инвестора, который стремится к большему доходу и не тревожится о нефакторном риске. Этот портфель не требует дополнительных инвестиций, не имеет факторного риска и обладает положительной ожидаемой доходностью.
Каковы последствия от покупки акций 1-ого и 2-ого и продажи акций 3-ого? Если каждый инвестор будет поступать таким образом, то это повлияет на курсы акций и, соответственно, на их ожидаемые доходности. Конкретнее, курсы акций 1-ого и 2-ого вида поднимутся вследствие увеличения спроса. В свою очередь это повлечет за собой падение ожидаемой доходности акций 1-ого и 2-ого вида. Возрос-шие продажи акций 3-ого вида, и наоборот, повлекут за собой падение курса этих акций и повышение ожидаемой доходности.
Следующие уравнение для оценки ожидаемой доходности акций выражает эту зависимость:
 (7.9)
Подобная деятельность по покупке и продаже будет продолжаться до тех пор, пока все арбитражные возможности не будут существенно сокращены или исчерпаны. В этом случае существует близкая к линейной зависимость между ожидаемыми доходностями и чувствительностями:
 (7.10)
В данном примере одним из возможных равновесных сочетаний является λ0=8 и λ1=4. Следовательно, уравнением ценообразования будет такое уравнение:
 (7.11)
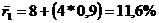
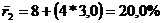
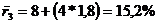
Какова интерпретация констант λ0 и λ1, участвующих в уравнении ценообразо-вания (7.10) ? Если безрисковый актив существует, то ставка доходности такого актива является постоянной величиной. Следовательно, этот актив не чувствителен к фактору. Из уравнения (7.10) следует, что ri=λ0 для этого актива, имеющего bi=0. В случае безрискового актива также известно, что ri=rf и, следовательно, λ0=rf. Подста-вляя в уравнение (7.10) rf вместо λ0 , получим:
 (7.12)
 (7.13)
 (7.14)
 (7.15)
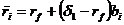 (7.16)
Для того чтобы обобщить данное уравнение теории арбитражного ценообразо-вания, необходимо рассмотреть случаи, когда доходы по ценным бумагам генерируют более чем одним фактором. Далее мы займемся обобщением двухфакторной модели и дальнейшим расширением анализа на случай κ факторов при κ>2.
C момента своего появления в середине 1970-х теория арбитражного ценообразования предоставила исследователям и практикам понятную и гибкую основу для работы по важным темам инвестиционного управления. По сравнению с CAPM с ее специфичными предположениями о предпочтениях инвестора и ключевой роли рыночного портфеля, APT использует относительно слабые предположения.
Несмотря на свои положительные свойства, APT не слишком широко используется инвесторами. Главной причиной этого является основной недостаток APT: неопределенность относительно факторов, которые систематически влияют на доходы по ценной бумаге, а также на долгосрочную доходность, связанную с каждым из этих факторов. Справедливо или ошибочно, но CAPM недвусмысленно утверж-дает, что ковариация ценной бумаги с рыночным портфелем – это единственный систематический источник инвестиционного риска для хорошо диверсифицированно-го портфеля APT,напротив, умалчивает о конкретных факторах, влияющих на риск и доходность ценной бумаги. Поэтому инвесторы должны надеяться на себя при определении этих факторов.
Количеств институциональных инвесторов, действительно использующих APT для управления активами, очень мало. Наиболее известной среди таких организаций является Roll&Ross Asset Management Corporation. Интересно проследить за тем, как R&R применяет эту теорию на практике.
R&R начинает с определения систематических источников риска, которые, по ее мнению, в настоящее время действует на рынках ценных бумаг. Затем выбирает пять факторов, которые в основном воздействуют на доходности акций:
1. Бизнес-цикл.
2. Процентные ставки.
3. Доверие инвестора.
4. Краткосрочная инфляция.
5. Долгосрочные инфляционные ожидания.
R&R измеряет эти величины, сопоставляя их с определенными экономическими переменными, используемыми в качестве количественных характеристик. R&R разработала базу данных для ценных бумаг, которая содержит информацию о 15000 акций из 17 стран. Применительно к рынку ценных бумаг каждой страны R&R использует эту базу данных при конструировании чистого факторного портфеля, обсуждаемого в этой главе, для каждого из пяти указанных факторов. R&R использует прошлые доходности этих чистых факторных портфелей не только для оценки чувствительности каждой ценной бумаги из базы данных к каждому из факторов, но и для оценки стандартных отклонений факторов, кореляций и премий за риск, а также для подсчета нефакторных доходностей и рисков для каждой ценной бумаги.
R&R привлекла значительный интерес американских инвесторов с момента возникновение фирмы в 1986 г. Затем фирма расширилась и приобрела иностранных партнеров, которые теперь применяют эту методику в других странах. Таким образом, R&R является интересным примером применения теоретических инвестиционных концепций на практике.
Метод дисконтированных денежных потоков(МДДП)
МДДП базируется на рассмотрении акционерного капитала в качестве собственности акций и которые могут быть оценены как долгосрочный финансовый актив приносит владельцу денежного потока.
Степень риска зависит от вероятности полученных денежных потоков и финансового риска. МДДП основан:
1. Прогнозирование потоков полученные акционерами;
2. Расчет текущей оценки этих потоков с помощью ставки дисконтирования как требуемой доходности на рынке по акционерному капиталу.
Метод позволяет определить его внутреннюю стоимость. Это позволяет спрогнозировать недооценку или переоценку акций предприятия рынком. Если внутреннюю стоимость акций выше, то акции считаются недооценены рынком и их выгодно приобретать, если ниже чем фактическая рыночная стоимость, то они считаются переоценены и их необходимо продавать.
Оценка по дисконтированным денежным потокам имеет ограничения:
1. Если предприятие не получает прибыль и перспективы ее получения сомнительны, то применение метода невозможно.
2. Если предприятие находится в стадии реструктуризации, то прогнозирование денежного потока затруднено.
3. Для закрытых предприятий сложен, т.к. сложность вызывает расчет ставки дисконта.
МДДП при оценке акционерного капитала имеет разновидности:
1. Модель дисконтированных дивидендов, исходит из предположения что денежными потоками которыми располагает акционер является только дивидендные выплаты.
2. Модель дисконтирования чистых денежных потоков (ЧДП), приходящих на собственный капитал и включают рассмотрение всего денежного потока, остающегося после выплаты обязательств.
МДДП ЧДП дает более значимую оценку акционерного капитала чем первая модель, это выражается в оценке контроля над предприятием и его дивидендной политикой.
Модель дисконтированных дивидендов – для инвестора, принимая решение об инвестировании денежных средств в покупку акций будущие денежные потоки являются потоками дивидендов и цены продажи акции. С точки зрения формирова-ния равновесной цены чистота продаж не влияет на текущую оценку.
Эта оценка определяется перспективами получения владельцем акции денежных средств. Для акционера не располагающего контрольным пакетом акции реальным потоком являются дивидендные выплаты, размер которых определяется не им. Для обладателя контрольного пакета возможные выплаты по вложенным средствам выше. Так как период обращения акции не ограничен, то обезличенный инвестор будет на протяжении всего срока рассчитывать на получение дивиденда и текущая оценка акции P0 ,будет равна сумме дисконтированных потоков дивидендов на бесконечном временном горизонте:
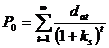 (7.17)
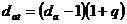 (7.18)
 (7.19)
Модель дисконтирования чистого денежного потока, приходящегося на собствен-ный капитал. Модель Гордона исходит из предположения, что денежным потоком, которым располагают акционеры являются дивидендные выплаты. Более широкая трактовка денежного потока на собственный капитал включает рассмотрение всего денежного потока, остающегося после выплаты производственных и финансовых обязательств. На этот поток может рассчитывать владелец контрольного пакета акций, имеющий возможность оказывать влияние на принятие инвестиционных решений.
Данная модель предполагает введение в рассмотрение чистого денежного потока идущего от акционера. Например, для стабильного роста (как модифицированная модель Гордона):
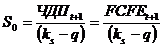 (7.20)
МДДП не учитывает возможность использования стратегии min налогов, выбором соответствующей дивидендной политики, предполагается что все корпорации платят дивиденды в денежной форме. Для владельца контрольного пакета, влияющего на выбор дивидендного выхода и конкретные формы распоряжения прибыли, в т.ч. формы допускающие min налогов. Оценка должна строится по max возможному результату при наилучшем управлении. Владелец частного предприятия имеет возможность распоряжаться не только чистой прибылью, но и амортизационными отчислениями.
Денежные потоки, получаемые владельцами капитала могут распределяться:
1. Неконсолидированными владельцами акции капитала-дивидендов с вычетом НДФЛ.
2. Владельцам заемного капитала – % в денежном выражении.
3. Владельцам контрольного пакета – ЧДП на собственный капитал(выплаты налогов, погашение задолженности, возмещение износа основных средств могут регулироваться).
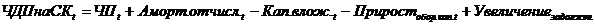
В общем случае, расчет капитализации методом дисконтирования ЧДП дает более высокую оценку чем метод дисконтированных дивидендов. Это превышение отражает оценку контроля на корпорацию и соответствующего контроля над дивидендной политикой.
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список