9. Определение доходности ценных бумаг
Доходность ценных бумаг можно определить, использую общую (она же является текущей) формулу доходности, которая рассчитывается как отношение полученного дохода к инвестициям в ценную бумагу:
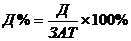 (9.1)
Доход, полученный от ценной бумаги, может быть в форме дивиденда, прироста курсовой стоимости, дисконта, премии, процента (купона) и пр. , поэтому различают дивидендную доходность, приростную, эффективную, купонную, доходность к пога-шению и др. Купонная доходность есть величина, заранее данная. Доходность обли-гации к погашению определяется как отношение всех доходов, полученных по облигации за весь период владения, к ее курсу. Эффективная доходность – это доход-ность облигации с учетом сложных процентов (т.е. с учетом реинвестирования полученных доходов).
Среднегодовая доходность (Д%сг) представляет собой отношение суммы общего дохода за n лет и дисконта по бумаге, если он есть, к рыночной цене бумаги, умноженной на число лет:
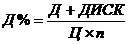 (9.2)
 (9.3)
Дт – текущий доход, полученный по ценной бумаге;  Ц – прирост цены (курсовой стоимости) ценных бумаг.
Текущий доход может быть в виде дивидендных или процентных выплат. Приростный доход образуется, если цена продажи ценной бумаги выше цены покупки. Прирост курсов характерен не для всех ценных бумаг, а лишь для курсовых (в первую очередь обыкновенных акций) и рассчитывается по следующей формуле:
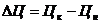 (9.4)
Купонная доходность(RК) устанавливается при выпуске облигации:
 (9.5)
Текущая доходность (RT) определяется как отношение величины процентно-го дохода к цене приобретения облигации:
 (9.6)
В целом доходы, получаемые по ценным бумагам, можно представить как сумму дисконтного (Дд),приростного (
 ), процентного (Дп) и премиального (Дпрем) дохо-дов:
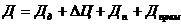 (9.7)
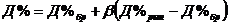 (9.8)
Эта универсальная формула доходности финансовых инструментов. Доходность ценных бумаг с повышенным уровнем риска должна быть выше среднерыночной доходности (а тем более доходности по безрисковым вложениям).
Доходность привилегированной акции (или обыкновенной акции с постоянным дивидендом) рассчитывается как:
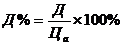 (9.9)
Доходность акции, приобретенной для перепродажи, помимо дивидендной доходности (Д%див), будет включать в себя и приростную (капитализированную) доходность (Д%пс),обусловленную приростом курса акции за период ее нахождения у продавца, т.е.:
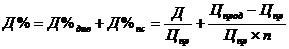 (9.10)
Показатель относительной доходности акции (рендит) рассчитывается как отно-шение дивиденда (ДИВ) к курсу акции:
 (9.11)
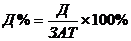 (9.12)
При этом суммарная доходность по долговым ценным бумагам может учитывать как процентный (купонный) доход, таки дисконтный доход.
Величина купона по облигациям будет зависеть от уровня процентной ставки на рынке капиталов.
Доходность купонных безотзывных облигаций может быть найдена по формуле:
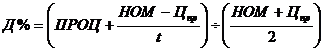 (9.13)
При определении доходности следует иметь в виду, что доходности ценных бумаг одного уровня риска примерно равны между собой. Для «растущих» процен-тных облигаций (и аналогичных долговых ценных бумаг) доходность определяется по следующей формуле:
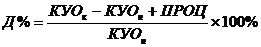 (9.14)
Выражение доходности в процентах используется для сравнительной и описательной характеристики различных финансовых активов (инструментов). Но в целях проведения отдельных расчетов доходность может быть выражена и десятичной дробью (в долях единицы), а также натуральной дробью. Во всех случаях доходность может рассчитываться с учетом налогообложения, соответствующих льгот и без них. Что касается портфеля ценных бумаг, то его доходность представляет собой средневзвешенную ожидаемую доходность его компонентов.
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список