8. Операции с векселями
В настоящее время операции с векселями становятся наиболее употребимыми среди всех операций с корпоративными ценными бумагами. В хозяйственной практике векселя используются качестве средства расчетов (за товары, услуги, а в одно время использовались в налоговых расчетах с местными органами власти), как доходная ценная бумага, способ мобилизации заемных средств, средство клиринга (взаиморасчетов).
Хозяйствующие субъекты могут осуществлять учет (продажу) векселей в банках. Векселя учитываются последними по определенной процентной ставке, называемой вексельной ставкой (это определенный процент суммы (номинала) векселя). Чем ниже вексельная ставка, тем по более дорогой цене приобретается вексель. Например, вексельная ставка в 3,5% означает, что вексель приобретен банком по цене 96,5% номинала.
По низким ставкам приобретаются первоклассные финансовые и товарные векселя. По высоким вексельным ставкам (т.е.дешево) покупаются векселя надписа-телей с менее устойчивым финансово-экономическим положением. Учет векселей – это одновременно форма кредитования (заемщик банка получает средства по векселю до его оплаты векселедателем) и форма купли – продажи векселей. Обычно векселя предъявляют к учету поставщики товаров, получившие от покупателей векселя вместо денег. Несмотря на то, что банки учитывают векселя с дисконтом (скидкой) от номинала, векселедержатели имеют выгоду в том, что получают денежные средства немедленно, до оплаты векселя, и могут их вновь пустить в оборот. К учету обычно принимаются надежные ,обеспеченные, реальные, товарные векселя и выбраковыва-ются векселя сомнительных надписателей, «дружеские», «бронзовые», с дефектом формы и т.п.
Вексель является строго формальным документом. Он содержит перечень обяза-тельных реквизитов. Отсутствие хотя бы одного из них лишает вексель юридической силы.
К обязательным вексельным реквизитам относятся: вексельная метка, т.е. обозначение документа словом «вексель», выраженное на том же языке, на котором написан документ; место и время составления векселя (день, месяц и год составления); обещание уплатить определенную денежную сумму; указание денежной суммы цифрами и прописью (исправления не допускаются); срок платежа; место платежа; наименование того, кому или по приказу кого должен быть совершен платеж; подпись векселедателя – представляется им собственноручно рукописным путем.
Стороны, обязанные по векселю, несут солидарную ответственность (при неисполнении обязательства основным должником кредитор – векселедержатель может обраться за взысканием к любому из прежних держателей, который в свою очередь при погашении им векселя приобретает право требования вексельной суммы у любого из лиц, проходивших в вексельной цепочке).
В зависимости от критериев классификации различают следующие виды векселей. Критерий видов векселей:
1. Число участников простой (соло–вексель ) переводной вексель (тратта ).
2. Характер сделки, лежащей в основе векселя товарный (коммерческий) финан-совый казначейский.
3. Обеспечение обеспеченные необеспеченные ( бронзовые, дружеские, встречн-ые).
4. Способ передачи предъявительский ордерный (обращение по передаточной надписи).

Товарный вексель. В основе денежного обязательства, выраженного данным векселем, лежит товарная сделка, коммерческий кредит, оказываемый продавцом покупателю при реализации товара. В этом качестве вексель может, с одной стороны, выступать как орудие предмета, а с другой стороны – выполнять функции расчётного средства, многократно переходя из рук в руки и обслуживая в качестве денежного субститута многочисленные акты купли – продажи товаров.
Финансовый вексель. В основе денежного обязательства, выраженного данным видом векселя, лежит какая-либо финансовая операция, не связанная с куплей – продажей товаров. Разновидностью финансового векселя являются «коммерческие бумаги» – простые, обращающиеся векселя на имя эмитента, не имеющие обеспече-ния, дисконтные или приносящие процент к номиналу, выпускаемые чаще всего на срок от 1 до 270 дней, в форме «на предъявителя».
Казначейский вексель – краткосрочная ценная бумага, выпускаемая правительст-вом.
Дружеский вексель – это вексель, за которым не стоит никакой реальной сделки, реального финансового обязательства, однако лица, участвующие в векселе, являются реальными. Обычно дружескими векселями встречно обмениваются два реальных лица, находящихся в доверительных отношениях, для того, чтобы затем учесть банке или отдать вексель в залог, получив под него реальные деньги, или чтобы использовать его для совершения платежей.
Бронзовый вексель – это вексель, за которым не стоит никакой реальной сделки, никакого реального финансового обязательства, причём хотя бы одно лицо, участвующие в векселе, является вымышленным. Цель бронзового векселя либо получение под него денег в банке, либо использование фальшивого документа для погашения долгов по реальным товарным сделкам или финансовым обязательствам.
В простом векселе участвуют два лица, из которых плательщиком является векселедатель. Последний, выписывая такой вексель, обязуется в нём уплатить непосредственно своему кредитору (векселедержателю) определённую сумму в определённом месте и в определённый срок.
В переводном векселе участвуют три и более лица. Плательщиком является не векселедатель (трассант), а другое лицо, которое принимает на себя обязательство оплатить такой вексель в срок. Переводной вексель – это фактически письменное предложение векселедателя, обращённое к третьему лицу (плательщику, именуемому трассатом) уплатить обусловленную сумму кредитору (векселедержателю, эмитенту). Помимо классического переводного векселя с участием трёх лиц возможен выпуск в обращение переводных векселей с участием двух и даже одного лица. Векселедатель может при выписке переводного векселя назначить получателем не третьего лица, а самого себя или того, кому он сам в последующем прикажет.
В переводном векселе обязательства трассанта условно, он обязуется уплатить вексельную сумму, если трассат не заплатил её, в этом случае трассант приравнивается к держателю простого векселя. Переводной вексель не может рассмат-риваться как обязательство лица векселедателя. Он может стать обязательством плательщика (трассата), но только после совершения им одностороннего акта волеи-зъявления особой формы – акцепта.Акцептованный вексель – это вексель, имею-щий согласие плательщика на его оплату. С момента акцепта векселя трассатом пос-ледний становится прямым должником. Если трассат акцептуетвексель, но не платит по нему, против него возникает протест в неплатеже. Естественно, протест возникает и в случае необоснованного неакцепта.
Ремитент может поступить с полученным векселем двояко: либо предъявить его к оплате трассату, либо передать свои права в части оплаты векселя другому лицу. Эта операция называется индоссированием (индоссацией) векселя и совершается с помощью индоссамента, особой передаточной надписи на обороте векселя или добавочном листе (аллонже).
Число индоссаментов на одном векселе не ограниченно.
Виды индоссамента:
1. Полный индоссамент;
2. Частичный индоссамент;
3. Бланковский индоссамент;
4. Именной индоссамент;
5. Оборотный индоссамент;
6. Безоборотный индоссамент;
7. Индоссамент с оговорками;
8. Индоссамент без оговорок;
9. Препоручительный индоссамент.
К операциям с векселями также относится вексельное кредитование. Оно предполагает получение предприятием банковского кредита на определенную сумму, но не в денежной, а в вексельной форме. Банк и хозяйствующий субъект заключают кредитный договор, в соответствии с которым предприятие получает вексельный банковский кредит (по ставке ниже, чем обычный кредит, в чем и состоит его главное преимущество для заемщика). Должником по данным векселям выступает банк. Предприятие – заемщик рассчитывается этими векселями со своими поставщиками. Производя и реализуя продукцию, заемщик в дальнейшем рассчитывается с банком , возвращает ему денежную сумму долга с процентами. Контрагенты же предприятия-заемщика по мере истечения срока банковского векселя предъявляют последний в банк, который погашает вексельную сумму. Использование векселей (достаточно надежных) позволяет им повысить ликвидность произведенной продукции.
В широком смысле вексельное кредитование представляет собой любую форму кредитования с использованием векселей. Например, получение кредита под обеспечение векселями, учет векселя в банке,секьюритизацию долгов, переофор-мление ранее выданного обычного кредита векселями.
Весьма специфичной операцией с векселями является факторинг. Это приобретение коммерческим банком или фактор-компанией денежных требований продавца (поставщика, экспортера) к покупателю (импортеру) с выплатой продавцу суммы долга немедленно либо в соответствии с его погашением покупателем. За выполнение этих операций коммерческий банк (фактор-компания) берет определенные комиссионные. Обычно основная сумма долга, которая составляет 70-90%, выплачивается сразу, а меньшая – после погашения векселя покупателем. В этом отличие факторинга от учета векселей, где вексельная сумма уплачивается немедленно. Факторинг отличается большим количеством участников операций с ценными бумагами; это коммерческий банк (или фактор-компания), хозяйствующий субъект (продавец, он же клиент, уступающий коммерческому банку (фактор-компании) вексель) и должник. Факторинг выгоден всем участникам этой операции, но особенно продавцу. Последний получает средства уплаты сразу или в довольно короткие сроки (обычно до 3 дней). Факторинг перекладывает риск неплатежа по сделке и векселю на коммерческий банк (фактор-компанию). Как и при учете векселей, собственником последних здесь становится коммерческий банк (фактор-компания).
Факторинг может быть полным и неполным. Последнее означает, что коммерческий банк (фактор-компания) берет на себя как минимум две из перечисленных функций: кредитование поставщика; осуществление учета требований к покупателям; предъявление к оплате денежных требований; страхование поставщика от неплатежеспособности покупателя. В Российской Федерации из-за финансово-денежной нестабильности, неплатежеспособности предприятий-покупате-лей и большого объема выпуска низкокачественной продукции факторинг практически не применяется [9].
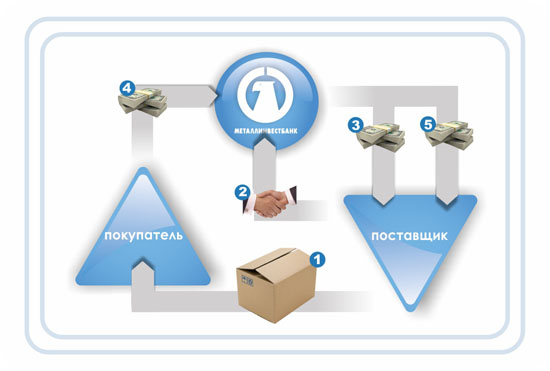
В схеме факторинга отражаются все участники сделки, а также движение товара и денежных средств. При этом в цепочке наряду с Поставщиком и Покупателем появляется новое звено – Фактор.
Для компании, решившей воспользоваться услугой факторинга, основным документом будет договор факторинга, где устанавливаются взаимоотношения между Фактором, предоставляющим данную услугу, и компанией-клиентом. При необходи-мости договор может быть заключен и между тремя сторонами, то есть добавляется Дебитор. Главный предмет данного договора – уступка денежного требования к Покупателю для получения финансирования.
Схема факторинга включает в себя следующие этапы:
1. Подписание договора поставки (в данном процессе участвуют Покупатель и Поставщик);
2. Заключение договора между Фактором и Поставщиком (при этом Покупателя оповещают о том, что он переходит на работу с использованием факторинга) Именно на этом этапе начинается оплата всех товаров в адрес Фактора, которому предстоит заниматься выполнением взаиморасчетов с Поставщиком;
3. После отгрузки товара или оказания определенных услуг Покупателю Поставщик предоставляет Фактору первичные документы, подтверждающие отгрузку и возникновение дебиторской задолженности;
4. Денежные средства в размере 100% от суммы поставки выплачиваются Фактором на счет Поставщика, а Покупатель по истечении отсрочки платежа должен перечислить на счет Фактора ту сумму, которая полностью покроет стоимость товара или оказанных услуг.
5. Последний этап схемы факторинга – перевод оставшейся части средств Фактором Поставщику за вычетом комиссии Фактора.
Такая схема используется достаточно активно, так как она позволяет привлечь капитал и ускорить оборот денежных средств, причем как со стороны покупателей, так и со стороны поставщиков. Благодаря привлечению Фактора, налаживается работа торговых компаний, и расширяются сферы их деятельности.
Что касается форфейтинга, то эта операция близка по смыслу к факторингу (покупка вексельных долгов). Чаще всего форфейтинг используется как форма кредитования внешней торговли, когда коммерческий банк покупает у экспортера векселя, акцептованные импортером и авалированные коммерческим банком.
Форфейтинг отличают более длительный характер кредитования, отсутствие права регресса коммерческого банка (финансовой компании) по отношению к поставщику при неоплате счетов должниками, крупные суммы поставок, выписка векселей в твердых валютах и др. Векселя передаются по индоссаменту с оговоркой «без оборота». Обычно это простые векселя. Коммерческие банки (форфейторы) нередко перепродают эти векселя. При форфейтинге один внешнеторговый контракт может сопровождаться выпиской нескольких (а то и нескольких десятков) векселей. Форфейтинг – более дорогостоящая операция, чем факторинг. Поэтому дисконт при покупке векселей форфейторами у поставщиков может достигать больших значений.
У продавца могут возникнуть определенные проблемы при реализации вексель-ных долгов форфейторами.Нередко,с одной стороны,форфейтинг используется при сделках между фирмами развитых стран с твердой валютой заинтересованных в продвижении своих товаров на рынки других стран.
Схема форфейтинга:
Основной механизм данного вида финансовых операций в данном случае будет следующим. Форфейтор (коммерческий банк) берет на себя обязательство выкупить долг заемщика на определенных заранее оговоренных и прописанных в договоре условиях. Выкуп долговых обязательств происходит в тот момент, когда заемщик предоставляет форфейтору необходимый пакет документов, которые удовлетворяют интересам банка. При этом должны документально подтверждаться следующие моменты: наличие долговых обязательств, факт поставки товаров или предоставления услуг покупателю и переуступку банку-форфейтору права на получение выручки от данной торговой операции (в виде кредитных ценных бумаг). В отличие от обычных банковских кредитов, форфейтинговые операции являются строго конфиденциальны-ми (за исключением ряда некоторых случаев, которые должны быть зафиксированы в договоре форфетийнга).
Можно выделить два основных типа форфейтинговых операций, используемых в современной финансовой практике. Первая разновидность форфейтинговых сделок – финансовые сделки, проводимые в основном для более оперативной реализации финансовых обязательств долгосрочного типа. Вторая разновидность – так называ-емые экспортные форфейтинговые сделки, суть которых заключается в поступлении денежных средств экспортеру, который предоставляет займ иностранному заказчику. В большинстве случаев речь идет о международном форфейтинге, поскольку само форфетирование в данном случае является своеобразной формой кредитования внешней торговли.
Преимущества форфейтинга:
Популярность подобной формы кредитования в первую очередь заключается в том, что форфейтинговые операции позволяют в ощутимой мере уменьшить размеры дебиторской задолженности организации-продавца, а также сделать оборот капитала более активным и эффективным. Несмотря на то что подобная операция сегодня в среднем обходится дороже, чем стандартный бизнес-кредит, выдаваемый банком компании или предприятию, она позволяет значительно стабилизировать ставки кредитования, а также делает переуступку векселей более простой.
Для экспортера услуги по форфейтингу предоставляются на основе фиксированной ставки, а одним из главных преимуществ в данном случае является сведение к минимуму практически всех видов рисков (риски банкротства гаранта, валютные риски, риски колебания процентных ставок), поскольку все они берутся на себя банком-форфейтором. Наличные деньги экспортер при этом получает непосред-ственно после поставки товаров или предоставления оговоренных в контракте услуг, а это большой плюс для общих показателей ликвидности и прекрасная возможность для легкого реинвестирования денежного капитала.
Имеют свои плюсы форфейтинговые операции также и для импортера – здесь можно упомянуть возможность открытия банком кредитной линии, которая является одним из наиболее выгодных и удобных видов кредитования для бизнеса, или же предоставления банком кредита по фиксированным процентным ставкам годовых.
Вместе с тем, форфейтинговые сделки имеют и ряд проблем (к примеру, здесь существует ряд ограничений, кроме того, процентные ставки в данном случае будут выше, чем при обычном банковском кредитовании), что осложняется еще и тем, что для России подобная форма коммерческого кредитования является еще довольно новой и находится скорее в начальной стадии развития.
Форфейтинг, факторинг и лизинг:
Если сравнивать форфейтинг с другими видами кредитования то здесь можно выделить ряд важных моментов.
Лизинговые сделки на данный момент являются более востребованными, и рынок данных услуг в России развивается более активно и динамично. В то же время форфейтинговые сделки отличаются гораздо более простым документарным оформлением, по сравнению с лизингом или финансовой арендой. Если же провести краткое сравнение между международным форфейтингом и международным факторингом, то здесь можно отметить, что в первом случае сумма кредитования может быть достаточно высокой, в то время как во втором сумма будет ограничена возможностями фактора. Также можно сказать, что факторинговое обслуживание будет оптимальным выбором для предприятий малого и среднего бизнеса, а вот форфетирование подойдет скорее для более крупных предприятий, реализующих в основном долгосрочные проекты с большим оборотом средств.
Стоимостные объемы операций с векселями отражены, во-первых, в бухгалтерском балансе (векселя к получению – в активе, векселя к уплате – в пассиве). Кроме того, движение векселей показано в приложении к балансу..По векселям выданным (в том числе просроченным) и полученным (с аналогичным выделением) показаны их остаток на начало года, суммы возникших обстоятельств, суммы погашенных обязательств и остаток на конец года.
Название темы
- Введение
- 1.Краткосрочные и долгосрочные цели фирмы
- 2.Сущность, показа-тели и коэффициен-ты рентабельности.
- 3.Управление фор-мированием рентабе-льности
- 4.Точка безубыточ-ности (точка крити-ческого объема про-изводства).
- 5.Взаимодействие финансового и опера-ционного рычагов.
- 6.Профилактика с-нижения рентабель-ности
- 7.Политика пред-приятия в области операций с ценными бумагами.
- 8.Операции с вексе-лями.
- 9.Определение дохо-дности ценных бумаг.
- 10.Влияние инфля-ции на рентабельно-сть
- Заключение
- Глоссарий
- Библиографический список