11 Отношения с финансово-кредитными и другими участниками финансового рынка
Финансовые отношения с банками охватывают широкий спектр опера-ций. Это организация безналичных и наличных расчетов, получение и погаше-ние банковских кредитов, хранение и накопление денежных средств, операции, связанные с реинвестированием и инновационной деятельностью и др. Работа с банком начинается с выбора «своего» банка. Можно выделить как минимум две группы «своих» банков. Прежде всего это банки, в которых предприятия держат свои расчетные, депозитные и другие счета. В этом случае при выборе банка надо не упускать из виду депозитный риск, т.е. «своим» должен быть наиболее надежный банк. Это может быть и банк, имеющий наиболее высокий рейтинг. При отсутствии таких данных для проверки надежности банка можно использовать специальные системы показателей, в соответствии с которыми градуируются их уровни надежности.Отношения с банками включают в себя заключение договора на расчетно-кассовое банковское обслуживание. Для открытия банковского счета должен составляться договор банковского счета.
Другие отношения с банком также документируются: оформляются доку-менты при открытии расчетного счета, снятии средств с него, установление лимита кассы, сдачи и получении наличных денежных средств и т.д. Так, при внесении денежной наличности на расчетный счет предприятия последнее заполняет специальный бланк, так называемое объявление на взнос наличными. Кроме расчетного счета предприятие может открывать в банке ссудные, контокоррентные, текущие, валютные, финансирования капитальных вложений, депозитные и другие счета. Банк, в котором предприятие открыло расчетный счет, может предоставлять определенные льготы, так как он нуждается в клиентах в не меньшей мере, нежели последние в нем.
При работе даже с самым надежным банком необходима определенная подстраховка. Формой такой подстраховки может быть размещение средств в нескольких банках, страхование вкладов. При серьезном ухудшении фина-нсово-экономических, показателей банка хозяйствующему субъекту необ-ходимо оперативно отказаться от его услуг.
Работа с банком – это не только расчетное обслуживание хозяйствующих субъектов, но и осуществление кредитных отношений. Поэтому ко второй группе «своих» банков относятся банки, предоставляющие предприятию необходимые ему виды и объемы кредитов. «Свой» банк должен оперативно кредитовать предприятие по мере возникновения такой необходимости и как минимум на среднерыночных условиях. В условиях рынка сохранение «верности» одному банку эффективно, если банк регулярно предоставляет кредиты.
Рисунок 11.1 – Участники финансовых рынков
В равновесной экономике кредит – одно из важнейших условий форми-рования оборотных и внеоборотных активов хозяйствующего субъекта. Поли-тика привлечения банковских кредитов приобретает особое значение в современных условиях. Дороговизна кредита заставляет предприятия прибе-гать к нему в крайнем случае. Использование банковского кредита оправдано в случае, когда рентабельность финансируемых за счет кредита операций выше кредитной ставки. Кредитование в России в силу высоких кредитных рисков, дороговизны краткосрочного и дефицитности долгосрочного кредита менее распространено. До сих пор являются экзотическим такие банковские услуги, как открытие контокоррентных счетов, операции РЕПО, ДЕПО, траст, форфейтинг, факторинг и др.[11]
Для определения потребности в кредите вначале определяют возмож-ности удовлетворения потребностей предприятия в заемном капитале за счет альтернативных источников. Последние могут быть как кратко -, так и долго-срочными. После этого выбирается банк. Предприятию всегда необходимо сравнивать условия предоставления кредитных ресурсов различными банками и в своей политике исходить из этих данных. Одним из критериев выбора банка выступает грант-элемент (ГЭ), показывающий процентное отклонение стоимости данного кредита от среднерыночной стоимости, т.е.
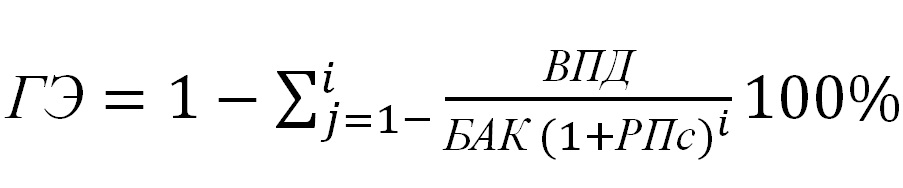 (11.2),
где ВПД – выплаты суммы процентов и основного долга в j-ом периоде по данному кредиту;
БАК – сумма данного банковского кредита;
РПс – средняя величина рыночного процента;
j – единица платежного периода;
i–количество единиц платежного периода за весь период предоставления кредита.
Стоимость обслуживания банковских кредитов отражается в платежном календаре предприятия. Проценты за кредит могут быть твердыми (фиксиро-ванными) на весь срок предоставления кредита и плавающими (в зависимости от факторов, учитываемых кредитором; обычно это темпы инфляции, учетная ставка ЦБ РФ и др.). Они могут выплачиваться на различных этапах действия кредитного договора. В России преобладают фиксированные проценты. Обычно кредит предоставляется на условиях регулярного процента, когда заемщик возвращает последний вместе с суммой основного долга. В этом случае ссуда погашается единовременным взносом.
Остальные формы получения кредита менее выгодные и предполагают погашение ссуд в рассрочку в течение срока действия кредитного договора. Так, при получении кредита с выплатами дисконтного процента последние вычитаются банком из основной суммы долга в момент заключения кредит-ного договора. Наименее выгоден кредит с использованием добавленного процента. В этом случае номинальная сумма и проценты, причитающиеся к уплате за весь период обращения долга, должны погашаться равномерными равными платежами. К окончанию срока долга выплачивается последний платеж.
Инфляция невыгодна кредиторам и выгодна заемщикам. В тоже время кредиторы в целях подстраховки от инфляции нередко поднимают процен-тную ставку до уровня, Отпугивающего потенциальных заемщиков. Поскольку кредит может быть срочным и просроченным, то различают процентную ставку кредита (применяемую в обоих случаях для наращения суммы долга) и ставку(применяемую во втором случае для дисконтирования суммы долга, т.е. для приведения его к современному значению), Для получения кредита заемщик должен подать кредитную заявку в банк.
Рисунок 11.3 – Финансовые рынки
Банк в свою очередь:
• осуществляет экспертизу представленных документов для подтвержде-ния целевого характера использования кредита;
• изучает правомочность заемщика подавать кредитные заявки;
• анализирует репутацию и кредитную историю заемщика;
• проводит опрос (или анкетирование) заемщика для получения более ко-нкретной и углубленной информации;
• при представлении поручительских документов изучает характер отно-шений между поручителем и заемщиком, надежность поручительства;
• анализирует финансовое положение заемщика (проводит экспресс-ана-лиз финансовой отчетности, анализ финансовой устойчивости, платежеспо-собности, ликвидности, объема и соотношения собственных и заемных сред-ств, рентабельности, уровня и соотношения дебиторской и кредиторской задолженности, оборачиваемости товарно-материальных ценностей и др.);
• проверяет управление затратами и денежными потоками у заемщика;
• изучает различные параметры обеспечения кредита (оценку ликвидной стоимости активов, возможные условия их реализации, качество активов, ос-таточную стоимость и срок службы основных средств, риски утраты активами своих свойств, право собственности и др.);
• рассматривает общее состояние экономической конъюнктуры на период предоставления банковского кредита, особенно в случае долгосрочного креди-тования.[8]
В условиях рынка все более разносторонними и регулярными становятся отношения хозяйствующих субъектов со страховой системой. Суть отношений заключается в перечислении средств страхователя в страховой фонд, который формирует и использует страховщик. Суммы перечисляемых страхователем средств зависят от величины риска. Они исчисляются заранее и не зависят от величины полученного ущерба страхователем. Средства страхового фонда имеют строго целевое формирование и использование. При этом страхование может быть добровольным (осуществляется подписанием соответствующего договора со страховщиком) и обязательным (предусмотрено законом). Страховщики осуществляют выплаты страхователям страховых сумм при наступлении страхового случая – совершившегося события.
Хозяйствующие субъекты могут застраховать свои материальные ценнос-ти от риска их потерь. Имущественное страхование является одним из наибо-лее распространенных видов страхования. Чаще всего страхуют имущество, транспортные средства, грузы в пути. Страхуют и предпринимательские риски, например инвестиционную деятельность, а также риск потери капитала (капитальных вложений), риск неполучения нормативной прибыли, риски перерывов (простоев) в производстве, биржевые, валютные риски, ответственность должностных лиц фирмы и пр. Предприятия могут застра-ховать жизнь и здоровье своих сотрудников. Кроме того, они перечисляют средства на социальное и обязательное медицинское страхование. С разви-тием рыночных отношений страховщики расширяют перечень страховых случаев.
В крупных экономических центрах функционируют фондовые, товарные и валютные биржи. На фондовых биржах (и в фондовых отделах товарных бирж) хозяйствующие субъекты могут купить (продать) финансовые инстру-менты (ценные бумаги, срочные контракты на их поставку и др.); на товарных биржах – металлы, сельскохозяйственную продукцию, лес и другие биржевые товары.
На валютных биржах хозяйствующие субъекты могут проводить валют-ные операции. Несмотря на различия между биржами работа с ними может осуществляться примерно по одному сценарию. Клиент принимает решение о покупке (продаже) биржевых товаров (валюты, ценных бумаг, товара) и связы-вается с биржей и (или) биржевым брокером. Он изучает информацию о работе биржи и брокерских контор, виды услуг брокерской конторы, стои-мость услуг биржи и брокеров, виды биржевых сделок, виды приказов брокерам об осуществлении сделки, биржевую конъюнктуру и пр.
Клиент выбирает брокеров, интересующие его сделки, останавливается на определенных видах приказов брокеру. Далее согласовывается и утверж-дается проект договора на брокерское обслуживание. В соответствии с договором клиент перечисляет брокеру оговоренные в договоре суммы на оп-лату биржевого товара услуг биржи и вознаграждения брокеру. Затем выполняется заказ. Существуют и другие специалисты финансового рынка, с которыми хозяйствующему субъекту приходится работать (Пенсионный фонд, Фонд занятости, инвестиционные фонды и компании инвестиционные консу-льтанты, депозитарии, регистраторы и др.).
Название темы
- Введение
- 1.Финансовый менеджмент–сред-ство коммуникации
- 2.Финансовая среда предпринимательства
- 3.Финансовые рынки
- 4.Государственное регулирование фина-нсовой среды предп-ринимательства
- 5.Налоговая система страны
- 6.Налоговые льготы
- 7.Налоговая полити-ка фирмы
- 8.Управление нало-гооблагаемой базой
- 9.Вопросы эффекти-вности налоговой по-литики фирмы
- 10.Влияние инфля-ции на процесс нало-гообложения
- 11.Отношения с фи-нансово-кредитными и другими участника-ми финансового ры-нка
- 12.Франчайзинг
- 13.Финансовая информация и требо-вания, предъявляем-ые к ней
- 14.Роль, значение и факторы, влияющие на финансовый ими-дж фирмы
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)