8 Управление налогооблагаемой базой
Объектом налогообложения может являться имущество, прибыль, доход, стоимость реализованных товаров (выполненных работ, оказанных услуг) или другое экономическое основание. Налогооблагаемой базой является стои-мостная, физическая или иная характеристика объекта налогообложения. Налогооблагаемая база и порядок ее определения устанавливаются НК РФ. Налогооблагаемая база зависит от вида налога. Для целей налогообложения применяется цена товаров (работ, услуг), указанная сторонами сделки. Она должна соответствовать уровню рыночных цен. Под последними понимается цена, сложившаяся при взаимодействии спроса и предложения на рынке идентичных (а при их отсутствии - однородных) товаров (работ, услуг) в сопо-ставимых экономических (коммерческих) условиях.
Налогоплательщики-организации исчисляют налогооблагаемую базу по итогам каждого налогового периода на основе данных регистров бухгал-терского учета и (или) иных документально подтвержденных данных об объектах, подлежащих налогообложению либо связанных с налогооб-ложением. Индивидуальные предприниматели исчисляют налоговую базу по итогам каждого налогового периода на основе данных учета налогов и расходов и хозяйственных операций. В процессе осуществления сделки кули-продажи товаров налогооблагаемая база меняется как у покупателя, так и у продавца. У последнего она увеличивается по мере поступления выручки от реализации, а у покупателя она, наоборот, уменьшается.
В известных пределах величина налогооблагаемой базы может регулиро-ваться контрагентами сделки. Так, при оплате чеками продавец товара (услуг) может регулировать сроки зачисления выручки от реализации на свой расчетный счет. При оплате векселями это возможно как для покупателя, так и для продавца товара. Управление налогооблагаемой базой – это в том числе выбор вариантов налогообложения в конкретной сделке в зависимости от ее юридического оформления. По каждому виду(группе) налогов их оптимизация имеет свои особенности.
Управление налогооблагаемой базой нередко приводит к ее неоправдан-ному уменьшению. Например, при исчислении налога на прибыль типична гиперболизация отнесения расходов на себестоимость, что уменьшает налого-облагаемую прибыль. Нередко неправомерно применяют льготы по налогу на прибыль. Налогооблагаемую прибыль уменьшают и путем применения завышенной оценки стоимости основных средств при их переоценке по методу прямого счета. В этом случае завышенными оказываются суммы амортизационных отчислений, а следовательно, и себестоимость продукции. Формой уменьшения налогооблагаемой прибыли является практика уско-ренной амортизации, уменьшающая величину налогооблагаемой прибыли.
К аналогичному результату приходят и вследствие завышения стоимости нематериальных активов (а следовательно, и соответствующих амортизаци-онных отчислений). Предпосылкой этому является отсутствие в законода-тельных актах четких подходов для стоимостной оценки нематериальных активов. Имеются и другие пути снижения налогов. Следует планировать такие виды работ (услуг), которые в соответствии с Положением о составе затрат относятся на себестоимость, а не на прибыль. В противном случае работы, относящиеся на прибыль, в отчетности показывают как работы, отно-сящиеся на себестоимость.
Как отмечалось выше, налоговое планирование должно осуществляться в разрезе наиболее весомых для предприятия видов налогов, В первую очередь это касается налога на прибыль, отчислений в Пенсионный фонд, НДС и некоторых других налогов. Вначале планируются налоги, налогооблагаемой базой которых являются структурные элементы издержек предприятия, в частности, фонд заработной платы (Нфзп), который рассчитывается по следу-ющей формуле:
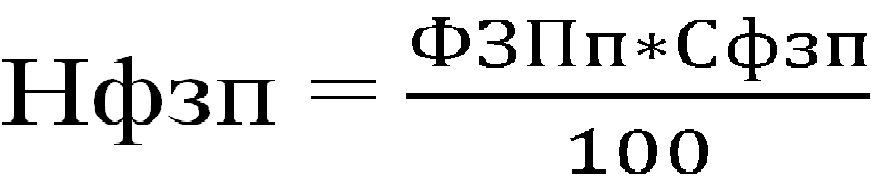 (8.1),
где ФЗПп – предусматриваемая в планируемом периоде величина фонда заработной платы;
Сфзп – совокупная ставка различных налоговых отчислений от фонда заработной платы.
С учетом планируемого объема производства и реализации продукции определяется величина налогов, включаемых в цену товара (Нц):
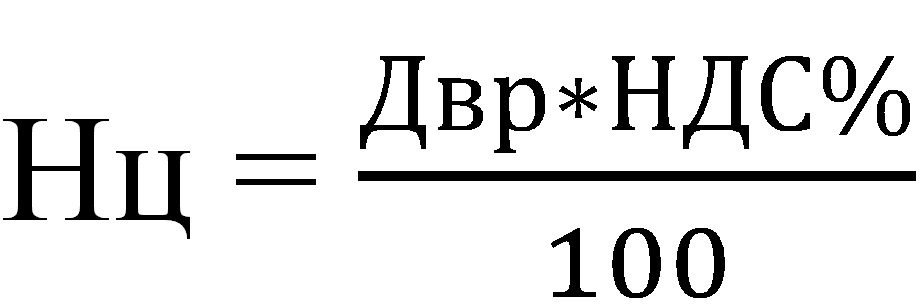 (8.2),
где Двр – предусматриваемый валовой доход от реализации продукции;
НДС% – ставка налога на добавленную стоимость.
В заключение определяются налоговые платежи за счет планируемых фи-нансовых результатов, в частности из предусматриваемой прибыли (Нп):
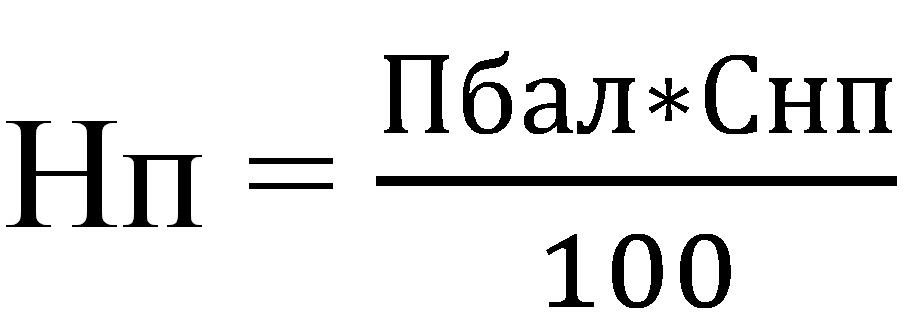 (8.3),
где Пбал – предусматриваемая в плановом периоде балансовая прибыль;
Снп – ставка налога на прибыль.
Общая величина предстоящих налоговых платежей хозяйствующего субъ-екта определяется как сумма Нфзп, Нц, Нп, а также других налогов и сборов. Кроме того, налоговое планирование должно опираться на использование мер налоговой поддержки. Это снижает налоговую нагрузку на предприятие.
Название темы
- Введение
- 1.Финансовый менеджмент–сред-ство коммуникации
- 2.Финансовая среда предпринимательства
- 3.Финансовые рынки
- 4.Государственное регулирование фина-нсовой среды предп-ринимательства
- 5.Налоговая система страны
- 6.Налоговые льготы
- 7.Налоговая полити-ка фирмы
- 8.Управление нало-гооблагаемой базой
- 9.Вопросы эффекти-вности налоговой по-литики фирмы
- 10.Влияние инфля-ции на процесс нало-гообложения
- 11.Отношения с фи-нансово-кредитными и другими участника-ми финансового ры-нка
- 12.Франчайзинг
- 13.Финансовая информация и требо-вания, предъявляем-ые к ней
- 14.Роль, значение и факторы, влияющие на финансовый ими-дж фирмы
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)