9 Вопросы эффективности налоговой политики фирмы
Эффективность налоговой политики фирмы может быть оценена систе-мой показателей. Коэффициент эффективности налогообложения (Кэн) пред-ставляет собой отношение чистой прибыли (Пч) к сумме налоговых платежей предприятия (Н):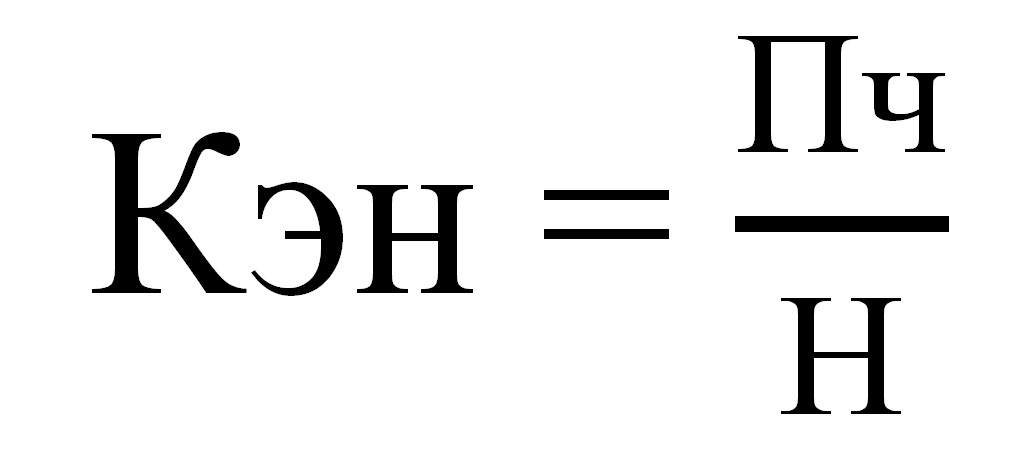 (9.1),
Коэффициент, обратный коэффициенту эффективности налогообложе-ния, называется коэффициентом налогоемкости прибыли (Кнп) и рассчиты-вается по следующей формуле:
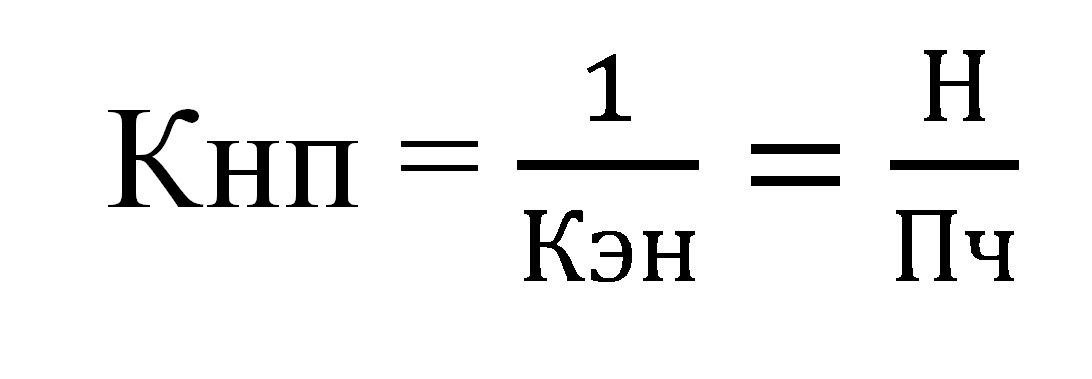 (9.2),
Коэффициент налогоемкости реализованной продукции представляет со-бой отношение суммы налоговых платежей в рассматриваемом периоде к вы-ручке от реализации (объему реализации)(Вр):
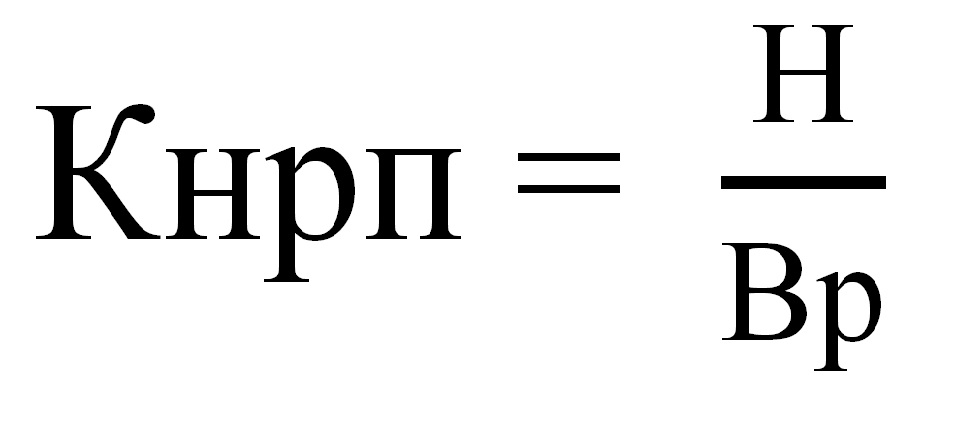 (9.3),
Коэффициент налогообложения затрат (издержек) (Кноз) определяется как отношение суммы налогов, относимых на себестоимость продукции (Нсс), к общей величине затрат (ЗАТ):
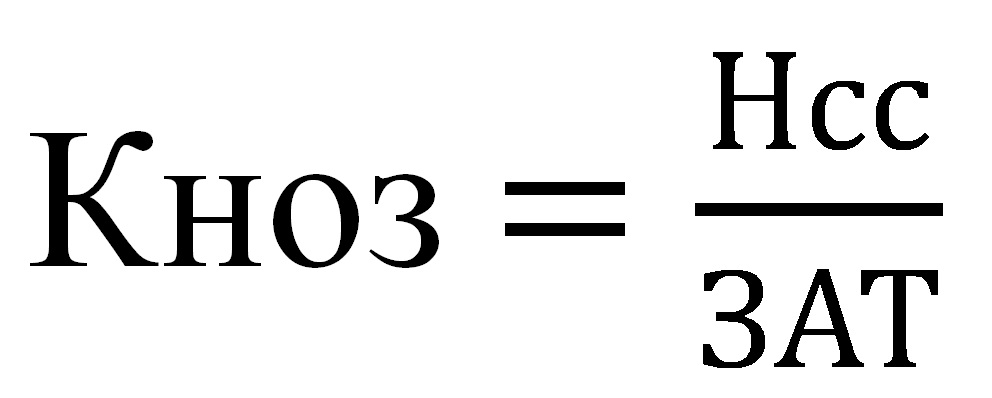 (9.4),
Коэффициент налогообложения доходов (Кнод) рассчитывается как от-ношение суммы налогов, входящих в цену продукции, к валовому доходу пред-приятия (Дв):
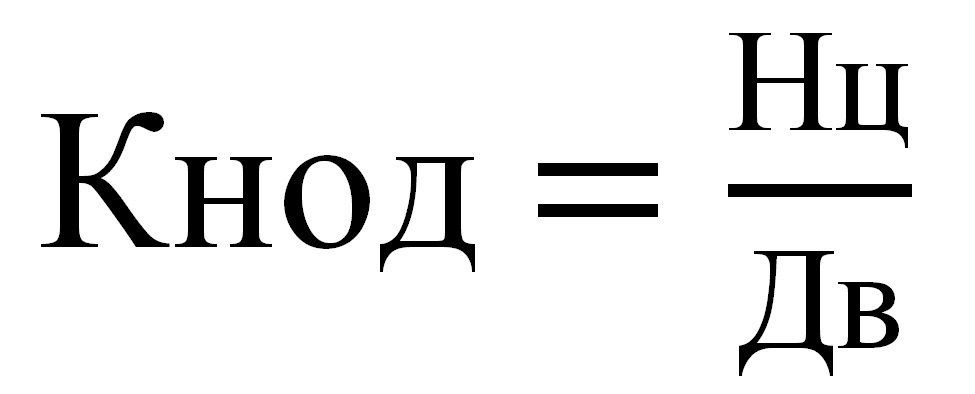 (9.5),
Коэффициент налогообложения прибыли (Кноп) определяется как от-ношение суммы налогов, относимых на прибыль предприятия, к балансовой прибыли за рассматриваемым период:
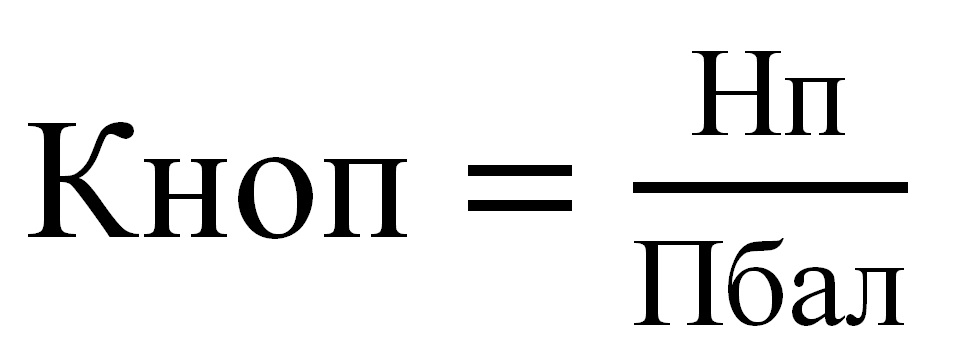 (9.6),
Относительную налоговую нагрузку на предприятие (НН) можно опреде-лить таким образом:
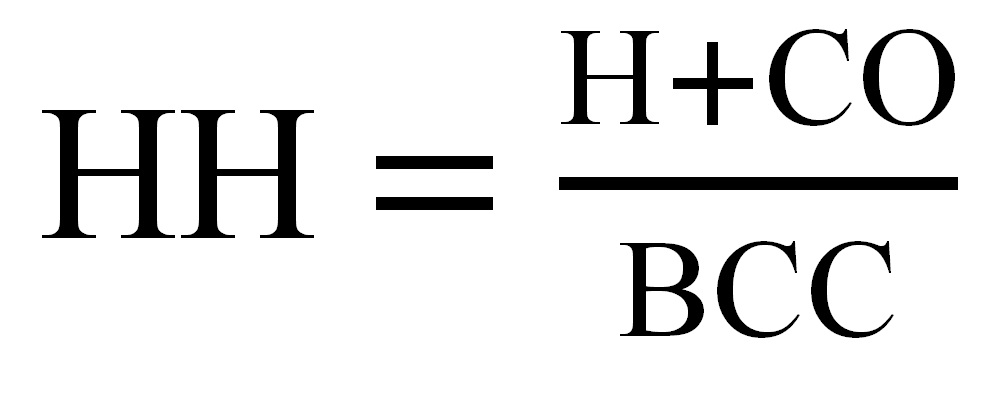 (9.7),
где СО – отчисления на социальные нужды;
ВСС – вновь созданная стоимость на предприятии (сумма фондов потре-бления и накопления).
Название темы
- Введение
- 1.Финансовый менеджмент–сред-ство коммуникации
- 2.Финансовая среда предпринимательства
- 3.Финансовые рынки
- 4.Государственное регулирование фина-нсовой среды предп-ринимательства
- 5.Налоговая система страны
- 6.Налоговые льготы
- 7.Налоговая полити-ка фирмы
- 8.Управление нало-гооблагаемой базой
- 9.Вопросы эффекти-вности налоговой по-литики фирмы
- 10.Влияние инфля-ции на процесс нало-гообложения
- 11.Отношения с фи-нансово-кредитными и другими участника-ми финансового ры-нка
- 12.Франчайзинг
- 13.Финансовая информация и требо-вания, предъявляем-ые к ней
- 14.Роль, значение и факторы, влияющие на финансовый ими-дж фирмы
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)