2 Доход предприятия и его виды
Прибыль тесно связана с доходами предприятия, имеет с ними много общего и массу различий. Доходы – это материальные и финансовые посту-пления, увеличивающие активы предприятия, в первую очередь собственный капитал (или уменьшающие его финансовые обязательства); финансовые по-казатели, отражающие конечные результаты деятельности предприятия (на-пример, поступления денежных средств от различных видов деятельности). Доходы отличаются от прибыли тем, что включают в себя себестоимость реа-лизованной продукции, коммерческие и управленческие расходы. К управлен-ческим относятся расходы, не связанные с производственной или коммерчес-кой деятельностью предприятия: на содержание отдела кадров, юридического отдела; на освещение и отопление сооружений непроизводственного назначе-ния, а также на командировки, услуги связи и прочие аналогичные этим расходы.
А коммерческие расходы – это расходы, связанные с отгрузкой и реали-зацией товаров. Те предприятия, которые осуществляют производственную деятельность, имеют право отражать в составе коммерческих расходы на упа-ковку изделий; по доставке продукции на станцию отправления, погрузке в транспортные средства; комиссионные сборы, уплачиваемые посредническим организациям; затраты на хранение продукции; на рекламу, на представитель-ские и другие аналогичные по назначению расходы.
Доход – это прежде всего выручка от реализации продукции (услуг, ра-бот). Выручка отражается в отчете о финансовых результатах(форма № 2). Ве-личина доходов зависит от объема реализации и оптовых цен на продукцию.
Доходами не считаются суммы НДС, акцизов, налога с продаж, экспор-тных пошлин и другие аналогичные платежи. Доходами также не являются авансовые платежи, задатки, предоплата от контрагентов; средства, получен-ные в счет погашения кредита и т.п. В то же время виды доходов в разной сте-пени характеризуют конечные результаты деятельности предприятия.
Поэто-му различают валовой и чистый доход.
Операционные доходы предприятия подразделяются на два основных вида:
1. Валовой (общий) операционный доход. Он представляет собой общую сумму дохода предприятия от реализации произведенных в процессе операци-онной деятельности товаров, работ и услуг на протяжении определенного периода, полученного в денежной, материальной и нематериальной формах как на территории данного государства, так и за его пределами.
Основным источником получения торговой организацией прибыли явля-ется валовой доход (валовая прибыль). Валовой доход (валовая прибыль)
торговой организации в основном образуется за счет торговых надбавок. Торговые надбавки формируются в соответствии с общим механизмом цено-образования.
2. Чистый операционный доход. Он представляет собой разницу между суммой валового (общего) операционного дохода и суммой налогов, входящих в цену продукции, т.е. уплачиваемых за счет дохода (налог на добавленную стоимость, акцизный сбор и т.п.).
Как сумма, так и уровень формируемых предприятием различных видов операционных доходов зависят от ряда факторов. Основные факторы, влияю-щие на сумму и уровень валового и чистого операционного дохода на пред-приятиях промышленности и торговли, приведены в таблице 1.
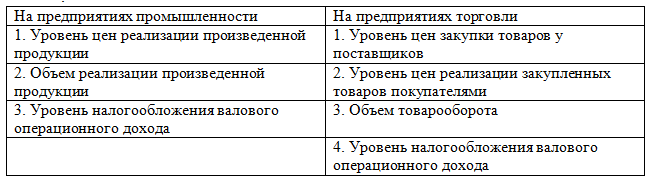
Рассматривая приведенные факторы, следует отметить, что они носят агрегированный характер, т.е. складываются под влиянием внешних факторов: емкости соответствующего товарного рынка, уровня конкуренции на нем, но-менклатуры производимой (реализуемой) продукции и т.п. Вместе с тем, изложенные выше факторы позволяют полностью обеспечивать механизм управления формированием валового и чистого операционного дохода пред-приятия. Основу этого механизма управления составляют:
•
формирование эффективной ценовой политики;
•
планирование операционных доходов.
•
планирование операционных расходов.
Общий объем поступивших на предприятие денежных средств отражает-ся в отчете о движении денежных средств (форма № 4). Основную часть вало-вого дохода обычно составляет валовой доход от реализации продукции (вы-ручка-нетто – выручка за вычетом входящих в цену продукции налогов, сборов и пошлин). Иногда выделяют условный валовой доход, который в дополнение к валовому доходу включает в себя сумму амортизационных отчислений.
Чис-тый доход (прибыль) от реализации, или предпринимательский доход, пред-ставляет собой разность между валовым доходом и суммой себестоимости продукции и коммерческих и управленческих расходов. Планируемый чистый доход (прибыль) от реализации можно определить как сумму ожидаемых при-были и издержек, «очищенную» от НДС и других налогов и отчислений, отно-симых на доход (а также от соответствующих расходов). Чистый доход (при-быль) предприятия от финансово-хозяйственной деятельности рассчитывается как разность между чистым доходом предпри-ятия от реализации и суммой уплаченных процентов и прочих операционных расходов. К чистому доходу также следует отнести полученные предприятием проценты, доходы от учас-тия в других организациях и прочие операционные доходы.
Вновь созданная стоимость – это разность между суммой выручки от ре-ализации и прочих доходов, с одной стороны, и суммой материальных затрат, амортизации и прочих расходов, с другой. Вновь созданную стоимость также можно представить как сумму оплаты труда, отчислений на социальные нуж-ды и прибыли предприятия до налогообложения. Отчет о финансовых резуль-татах (форма № 2) включает в себя кроме выручки от реализации прочие опе-рационные доходы (доходы от основной деятельности), а также прочие дохо-ды (доходы от участия в совместных предприятиях, от сдачи имущества в аренду, от долго- и краткосрочных финансовых вложений, полученные диви-денды, прибыль прошлых лет, зачисление на баланс ранее не оприходованного имущества, кредиторской задолженности с истекшим сроком исковой давнос-ти, полученные предприятием штрафы, пени, неустойки и др.).
Доходы также бывают номинальными и реальными. Номинальные дохо-ды представляют собой денежные суммы, а реальные доходы – средства, ре-ально получаемые хозяйствующим субъектом. К другим формам дохода отно-сятся доходы будущих периодов (отражаются в краткосрочных пассивах балан-са); положительные курсовые разницы по валютным счетам и операциям; проценты по депозитам; поступления в счет погашения ранее списанной (как безнадежной) дебиторской задолженности и пр.
Название темы
- Введение
- 1. Роль прибыли для деятельности пред-приятия.
- 2. Доход предпри-ятия и его виды.
- 3. Виды прибыли предприятия. Убыт-ки.
- 4. Финансовые пред-посылки получения нормальной прибы-ли.
- 5. Управление фор-мированием прибы-ли.
- 6. Максимизация прибыли.
- 7. Виды сделок (операций) хозяй-ствующих субъектов.
- 8. Анализ формиро-вания прибыли на предприятии. Пока-затели динамики прибыли.
- 9. Планирование и прогнозирование прибыли.
- 10. Прибыль от операций с ценными бумагами.
- 11. Виды и курсы ва-лют.
- 12. Валютные цен-ности и операции с ними.
- 13. Управление фон-дом потребления на предприятии.
- 14. Политика в области заработной платы персонала.
- 15. Повышение твор-ческого потенциала персонала.
- 16. Дивидендная по-литика
- 17. Виды дивиден-дной политики и ана-лиз ее количествен-ных параметров.
- 18. Влияние инфля-ции на формирова-ние доходов.
- Заключение
- Глоссарий
- Библиографический список