17 Виды дивидендной политики и анализ ее количественных параметров
Дивидендная политика может осуществляться в различных формах. При умеренном подходе выплаты дивидендов могут быть стабильны, как и уровень выплачиваемых дивидендов. Это укрепляет финансовый имидж компании, создает стабильный рынок ее акций, облегчает поиск стратегических инвесто-ров и т.п. В то же время при снижении прибылей компании такая политика ослабляет ее финансовую устойчивость, приукрашивает истинное финансовое положение, дезинформирует инвесторов, вступает в противоречие с общими задачами финансового менеджмента и т.п. В рамках умеренной политики так-же практикуется установление ограничений размера дивидендов при их повы-шении в периоды роста доходов предприятия. Это укрепляет его финансовую устойчивость, усиливает спекулятивные качества акций, но может привести к дестабилизации их рынка.
Дивидендная политика может быть консервативной. В этом случае вы-платы невысокие, их доля стабильна. Данная политика носит остаточный ха-рактер, если при распределении чистой прибыли фонд накопления имеет при-оритет перед фондом потребления. Консервативный подход исходит из прио-ритета инвестиционной политики. Дивиденды могут не выплачиваться в слу-чае, если не вся прибыль реинвестирована.
Дивидендная политика может носить также агрессивный характер, когда происходит постоянный рост дивидендов (обычно по отношению к дивиден-дам предшествующего периода). Такая политика способствует высоким: спро-су на акции общества, их курсам, рыночной стоимости общества, активности эмиссионной политики общества, имиджу фирмы. В то же время она требует быстрых темпов прироста финансовых ресурсов предприятия, усиливает фи-нансовую напряженность, поэтому позволить ее себе могут немногие пред-приятия. Наконец, дивидендная политика может быть индифферентной, когда выплаты дивидендов не практикуются. Причины могут быть связаны с низким уровнем рентабельности, долговременным характером модернизации и рекон-струкции производства, непрочным финансовым поло-жением предприятия, «теневым» распределением доходов между его соб-ственниками, администра-торами и др.
Что касается дивидендов, то они могут быть объявленными, начисленны-ми, депонированными, валютными, рублевыми, кумулятивными (накапливае-мыми), конечными, промежуточными, годовыми, квартальными и др. В зави-симости от их субстанции дивиденды могут выплачиваться деньгами или дру-гим имуществом (если это предусмотрено уставом общества). При выплате дивидендов акциями преимуществами являются экономия денежных средств, налоговых выплат, возможность завышения реальной стоимости акций и др. В этом случае дивиденд называется капитализируемым.
Анализ количественных параметров дивидендной политики основан на зависимости уровня выплат от масштабов чистой прибыли предприятия и до-ли в ней фонда дивидендных выплат Общий фонд дивидендных выплат (ОФДВ) образуется в процессе распределения фонда потребления предпри-ятия и может быть рассчитан по следующей формуле:
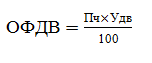 (8.20)
где Удв – уровень дивидендных выплат в прибыли (доля чистой прибыли, обращаемая в дивиденды).
Размер дивидендных выплат на одну обыкновенную акцию (ДИВ/а) определяется по формуле:
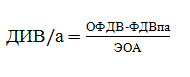 (8.21)
где ФДВпа – фонд дивидендных выплат по привилегированным акциям (он определяется как произведение общей номинальной стоимости привиле-гированных акций).
Уровень дивидендных выплат в прибыли вычисляется так:
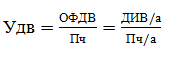 (8.22)
где Пч/а – чистая прибыль, приходящаяся на одну обыкновенную акцию.
Обратное соотношение (отношение прибыли к дивидендам) представляет собой «дивидендное покрытие». Оно показывает, во сколько раз прибыль ком-пании превышает фонд дивидендных выплат.
Уровень дивидендов по обыкновенным акциям (Удив) (к номиналу) определяется по следующей формуле:
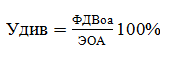 (8.23)
где ФДВоа – фонд дивидендных выплат по обыкновенным акциям.
Широко применяемый коэффициент соотношения цены и дохода на ак-цию (Кцд/а) определяется так (в общеупотребительном латинском обозначе-нии):
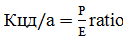 , (8.24)
где Р – рыночный курс акции;
Е – размер прибыли на одну обыкновенную акцию.
Название темы
- Введение
- 1. Роль прибыли для деятельности пред-приятия.
- 2. Доход предпри-ятия и его виды.
- 3. Виды прибыли предприятия. Убыт-ки.
- 4. Финансовые пред-посылки получения нормальной прибы-ли.
- 5. Управление фор-мированием прибы-ли.
- 6. Максимизация прибыли.
- 7. Виды сделок (операций) хозяй-ствующих субъектов.
- 8. Анализ формиро-вания прибыли на предприятии. Пока-затели динамики прибыли.
- 9. Планирование и прогнозирование прибыли.
- 10. Прибыль от операций с ценными бумагами.
- 11. Виды и курсы ва-лют.
- 12. Валютные цен-ности и операции с ними.
- 13. Управление фон-дом потребления на предприятии.
- 14. Политика в области заработной платы персонала.
- 15. Повышение твор-ческого потенциала персонала.
- 16. Дивидендная по-литика
- 17. Виды дивиден-дной политики и ана-лиз ее количествен-ных параметров.
- 18. Влияние инфля-ции на формирова-ние доходов.
- Заключение
- Глоссарий
- Библиографический список