11 Виды и курсы валют
Валюта – это национальные, иностранные и международные денежные знаки. Различают частично и свободно обратимые (конвертируемые) валюты, а также необратимые. К конвертируемым относятся валюты, свободно обме-ниваемые на другие национальные и международные платежные средства, резидентами и нерезидентами, по всем видам операций. Курсы валют пред-ставляют собой цену денежной единицы национальной валюты, выраженную в единицах иностранной валюты. Валютные курсы – это пропорции обмена денежных единиц двух стран. Основой валютного курса выступает валютный паритет, т.е. официально (законодательно) установленное соотношение между двумя валютами,
Понятие «обмен валюты» связано с такой её характеристикой, как
конвертируемость. Степень конвертируемости валюты определяется меха-низмом государственного регулирования валютных операций. Валюту назы-вают свободно конвертируемой, если в стране этой валюты к резиден-там и нерезидентам не применяют какие-либо ограничения на осуществление валютных сделок, и неконвертируемой, если в стране этой денежной единицы действуют законодательно установленные ограничения почти на все виды операций с ней. Частично конвертируемой считается валюта стран, в которых действуют ограничения и регламентации на некоторые виды обменных опера-ций или для некоторых участников этих операций. Свобода конвертации валюты должна опираться на экономическую стабильность страны, то есть одного законодательного разрешения обмена валюты недостаточно, необхо-димы доверие к валюте и оценка экономической состоятельности страны. Таким образом, конвертируемость – это способность валюты свободно обме-ниваться на другие валюты и обратно на наци-ональную валюту на валютных рынках.
Курсы валют связаны со всей совокупностью экономических, полити-ческих и прочих факторов (покупательной способностью денег, положением страны на мировых рынках и др.). Перевод прямой котировки (Кпр) иностран-ной валюты в обратную осуществляется по формуле: 1/Кпр. Прямая котировка – это котировка, при которой оцениваемой валютой является иностранная ва-люта, а валютой оценивающей (измеряющей) выступает национальная. В обратной котировке последняя является оцениваемой валютой, а оцениваю-щей – иностранная. Курсы валют А и Б по отношению друг к другу (Ка/б) могут быть определены на основе прямого курса третьей валюты в каждой из этих валют:
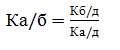 (8.16)
где Кб/д – курс валюты Д к валюте Б;
Ка/д – курс валюты Д к валюте А.
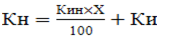
Если курс иностранной валюты (Кин) повысился на X процентов, новый курс иностранной валюты (Кн) определяется по следующей формуле:
 (8.17)
Различают следующие формы валютного курса:
•Колеблющийся – свободно меняется под влиянием спроса и предложе-ния и основан на использовании рыночного механизма.
•Плавающий – разновидность валютного курса, который колеблется, что обусловлено использованием механизма валютного регулирования. Так, для ограничения резких колебаний курсов национальных валют, которые вызыва-ют неприятные последствия валютно-финансовых и экономических отноше-ний, страны, вошедшие в Европейскую валютную систему, ввели в практику согласование относительных взаимных колебаний валютного курса.
•Фиксированный – официально установленное отношение между наци-ональными валютами, основанное на определённых в законодательном поряд-ке валютных паритетах. Он допускает закрепление содержания национальных денежных единиц непосредственно в золоте или долларах США при строгом ограничении колебаний рыночных курсов валют в оговоренных границах (порядка одного процента).
Название темы
- Введение
- 1. Роль прибыли для деятельности пред-приятия.
- 2. Доход предпри-ятия и его виды.
- 3. Виды прибыли предприятия. Убыт-ки.
- 4. Финансовые пред-посылки получения нормальной прибы-ли.
- 5. Управление фор-мированием прибы-ли.
- 6. Максимизация прибыли.
- 7. Виды сделок (операций) хозяй-ствующих субъектов.
- 8. Анализ формиро-вания прибыли на предприятии. Пока-затели динамики прибыли.
- 9. Планирование и прогнозирование прибыли.
- 10. Прибыль от операций с ценными бумагами.
- 11. Виды и курсы ва-лют.
- 12. Валютные цен-ности и операции с ними.
- 13. Управление фон-дом потребления на предприятии.
- 14. Политика в области заработной платы персонала.
- 15. Повышение твор-ческого потенциала персонала.
- 16. Дивидендная по-литика
- 17. Виды дивиден-дной политики и ана-лиз ее количествен-ных параметров.
- 18. Влияние инфля-ции на формирова-ние доходов.
- Заключение
- Глоссарий
- Библиографический список