9 Планирование и прогнозирование прибыли
Рыночная экономика не отменила значимость планирования и прогно-зирования прибыли на предприятии. Важной функцией управления прибылью является расчет плановой прибыли. Величина плановой прибыли должна быть экономически обоснованной, достаточной для своевременного выполнения в полном объеме всех обязательств предприятия, а также обеспечивать его постоянное развитие.
Планирование прибыли – это процесс разработки системы мероприятий по обеспечению ее формирования в необходимом объеме и эффективном ис-пользовании в соответствии с целями и задачами развития предприятия.
Планирование прибыли предполагает разработку прогнозов по величине прибыли и направлениям ее использования, текущее и оперативное планиро-вание, формирование, распределение и использование прибыли предприятия. Процесс прогнозирования прибыли заключается в разработке политики управ-ления прибылью предприятия на ряд предстоящих лет, которая определяет систему долгосрочных целей формирования и распределения прибыли в соот-ветствии со стратегией развития предприятия.
Текущее планирование предполагает разработку конкретных планов, основанных на целевых показателях предприятия, планируемых объемах про-изводственной, инвестиционной и финансовой деятельности, разработанной системе норм и нормативов затрат отдельных видов ресурсов, действующих налоговых ставках, результатах анализа прибыли за предшествующий период. Основным видом текущего плана прибыли является план доходов и расходов предприятия. Оперативное планирование формирования и использования прибыли заключается в разработке системы бюджетов (бюджетировании).
Планирование прибыли является составным элементом планирования рентабельности. Здесь особенно важно правильно исчислить возможные раз-меры прибыли. В противном случае предприятие будет испытывать дефицит оборотных средств или их избыток, а также будут искажены показатели его эффективности и пр. В этих целях проводят мониторинг достоверности пла-нируемой прибыли. Увеличению достоверности способствует сокращение сроков планирования прибыли. Планированию и прогнозированию прибыли, как правило предшествует анализ формирования и использования прибыли в предшествующем периоде. Затем делается прогноз прибыли на предстоящий период.
При расчете чистой прибыли используются показатели, отражаемые в отчете о движении денежных средств (форма № 4), и соответствующая мето-дика расчета прироста или уменьшения денежных средств. Это остатки де-нежных средств на начало и конец планируемого периода, а также притоки денежных средств (поступившие от покупателей денежные средства, выручка от реализации внеоборотных активов, полученные проценты и дивиденды и др.) и их оттоки (уплаченные другим лицам проценты и дивиденды, выплачен-ные персоналу денежные средства, арендные платежи и др.). Кроме того, для планирования прибыли используют показатель рентабельности продукции. Обычно прибыль от реализации рассчитывается в разрезе:
1) товарной продукции;
2) прочей продукции и услуг нетоварного характера (прибыль от прочих операций) (хотя необходимость этого вида планирования прибыли порой оспаривается);
3) имущества предприятия, в первую очередь основных фондов.
При расчете прибыли от реализации определенной товарной продукции не-редко используется метод прямого счета, который рассматривает прибыль как очищенную от НДС и акцизов разницу между выручкой от реализации продук-ции и ее себестоимостью:
Пр = Вр - С = (Оп х Ц) - (Оп х С), (8.11)
где Оп – объем производства данного вида продукции (в физических еди-ницах) в предстоящем периоде;
Ц – цена единицы продукции (без НДС и акцизов).
При планировании прибыли также принимают во внимание величину остатков готовой продукции на складах предприятия и отгруженных товаров в начале и конце предстоящего периода с учетом этого формула 8.11 примет вид:
Пр = ОПн + Птп - ОПк, (8.12)
где ОПн – прибыль в остатках не реализованной на начало периода про-дукции;
Птп – прибыль по предполагаемому объему товарной продукции (раз-ность между стоимостью товарной продукции и ее себестоимостью);
ОПк – прибыль в остатках не реализованной на конец периода продук-ции.
Метод прямого счета особенно удобен при небольшом ассортименте выпускаемой продукции и часто используется при большом объеме производ-ства несравнимой продукции. При значительном ассортименте продукции мо-жет применяться метод определения прибыли по ассортиментным позициям производственной программы. По каждой из позиций определяется возмож-ная прибыль, которая в дальнейшем суммируется. К полученному результату добавляется величина ОПн и вычитается величина ОПк.
Метод прямого счета используется при составлении плана доходов и рас-ходов предприятия. На предстоящий год и в поквартальном разрезе опреде-ляются объем реализованной продукции, налоговые платежи из общих дохо-дов, выручка от реализации, понесенные издержки, валовая (балансовая) при-быль от реализации, налоговые отчисления из прибыли, наконец, чистая при-быль. В то же время в условиях инфляции, низкой договорной дисциплины, нестабильности цен, элементов затрат, усилении форсмажорных факторов ме-тод прямого счета может использоваться в лучшем случае в квартальном пла-нировании.
При использовании аналитического метода возможно планирование прибыли на больший срок, чем при помощи метода прямого счета. Преиму-щество аналитического метода в том, что он учитывает большее количество факторов, влияющих на прибыль, следовательно, он более точный. Недостат-ком этого метода является то, что он может использоваться в основном при выпуске сравнимой продукции. Прибыль здесь рассчитывается по всему объе-му последней.
Вначале определяется базовая рентабельность (как отношение базовой (отчетной) прибыли и полной базовой себестоимостью сравнимой продук-ции). Далее вычисляется объем товарной продукции предстоящего периода, исчисленной по базовой себестоимости, а предстоящая прибыль находится как произведение полной себестоимости товарной продукции на базовую рен-табельность. После этого полученная величина прибыли корректируется с учетом различных факторов, влияющих на нее (динамика себестоимости, рен-табельность, качество продукции, уровень инфляции и др.). Например, если в предстоящем периоде предстоит повышение себестоимости, то соответствен-но понизится и прибыль. Изменение прибыли произойдет и при изменениях ассортимента сравнимой продукции, цен и др.
Первый определяется по формуле:
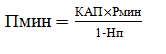 (8.13)
где Гмин – минимальный уровень рентабельности.
Планирование максимального и необходимого уровня прибыли предпо-лагает использование в числителе формулы максимального и приемлемого уровня рентабельности.
План по прибыли на следующий период разрабатывается в конце отчет-ного периода. Здесь важно не только правильно исчислить прибыль, но и показать максимально возможную прибыль, а также обосновать ее оптималь-ный размер. Планирование прибыли на предстоящий период должно сопро-вождаться ее прогнозированием на более отдаленную перспективу. В дальней-шем разрабатывается комплекс мероприятий по обеспечению получения запланированной прибыли. Отказ ряда предприятий от планирования прибы-ли делает невозможным и планирование рентабельности, а без этого менедж-мент на предприятии не дает ожидаемой отдачи. В то же время в условиях нестабильной экономики не обязательно детально планировать прибыль, можно ее прогнозировать.
Название темы
- Введение
- 1. Роль прибыли для деятельности пред-приятия.
- 2. Доход предпри-ятия и его виды.
- 3. Виды прибыли предприятия. Убыт-ки.
- 4. Финансовые пред-посылки получения нормальной прибы-ли.
- 5. Управление фор-мированием прибы-ли.
- 6. Максимизация прибыли.
- 7. Виды сделок (операций) хозяй-ствующих субъектов.
- 8. Анализ формиро-вания прибыли на предприятии. Пока-затели динамики прибыли.
- 9. Планирование и прогнозирование прибыли.
- 10. Прибыль от операций с ценными бумагами.
- 11. Виды и курсы ва-лют.
- 12. Валютные цен-ности и операции с ними.
- 13. Управление фон-дом потребления на предприятии.
- 14. Политика в области заработной платы персонала.
- 15. Повышение твор-ческого потенциала персонала.
- 16. Дивидендная по-литика
- 17. Виды дивиден-дной политики и ана-лиз ее количествен-ных параметров.
- 18. Влияние инфля-ции на формирова-ние доходов.
- Заключение
- Глоссарий
- Библиографический список