8 Анализ формирования прибыли на предприятии. Показатели динамики прибыли
Как объективная экономическая категория рентабельность характеризует прибыльность, доходность, финансовый результат хозяйственной деятельнос-ти предприятия.В экономической теории применяются несколько определений катего-рий рентабельности:
1. прибыль;
2. отношение полезного результата торговой деятельности в виде прибы-ли к стоимости совокупных затрат на ее получение;
3. сопоставление результатов хозяйственной деятельности с затратами или ресурсами, исчисленными в стоимостной форме;
4. интегральный показатель, обобщающий показатели эффективности. В любом определении рентабельность будет означать процентное отно-шение суммы полученной (ожидаемой) прибыли к одному из показателей: объему товарооборота, издержкам обращения, средней стоимости основных и оборотных средств, фонду оплаты труда и т. п.
Повышение уровня рентабельности для коллектива предприятия означает укрепление финансового положения, а следовательно, увеличение средств, на-правляемых на материальное стимулирование их труда, для управленцев – это информация о результатах применяемой практики и стратегии и о целесоо-бразности ее корректировки.
К целям анализа формирования прибыли, являющегося одним из основ-ных (учитывая значение прибыли для предприятия), относятся изучение сте-пени достаточности прибыли, выявление резервов увеличения прибыли, ее ди-намики, тенденций изменения, структуры, факторов, в наибольшей мере влия-ющих на образование прибыли (экономических, организационных, кадровых и др.), эффективности распределения и использования, «узких» мест и пр. Кро-ме того, задачами такого анализа может быть выяснение степени выполнения плана прибыли и др. Анализ осуществляется, в частности, в разрезе источни-ков получения прибыли (прибыль от основной, финансовой и прочей деятель-ности). Рассматриваются удельные веса источников.
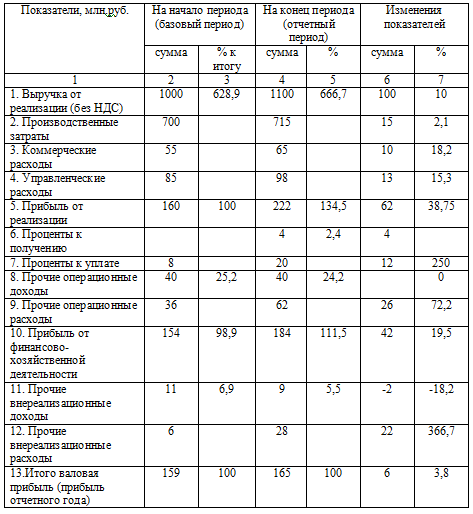
При этом прибыль от основной деятельности в силу своего характера должна превалировать. Если опережающими темпами растут другие источни-ки получения прибыли, то предприятие находится в сложном положении и ему, возможно, необходимо изменить профиль своей деятельности. Деталь-ный анализ образования прибыли является предпосылкой процесса управле-ния формированием прибыли. Осуществляя анализ валовой прибыли, вначале производят горизонтальный, а затем – вертикальный анализ прибыли. Первый позволяет выявить динамику прибыли и ее составляющих, второй – изменения структурного порядка. Проанализируем данные табл. 2.
По графам 1 – 5 табл. 2 также можно производить факторный анализ прибыли от реализации продукции. Таблица 2 показывает, как факторы, отра-женные в гр. 1 – 4, влияют на показатель прибыли от реализации. Как видим, наибольшие резервы прибыли связаны с сокращением статьи производствен-ных затрат (себестоимости реализованной продукции). В общую сумму резер-ва входят также суммы коммерческих и управленческих затрат.
1) отпускных цен на реализованную продукцию (находится как разность между объемами выручки отчетного года в ценах отчетного периода и в ценах базисного периода);
2) объема продукции (вычисляется путем умножения базисной прибыли на коэффициент изменения объема реализации продукции и последующего вычитания суммы базисной прибыли);
3) структуры реализованной продукции (находится путем перемножения базисной прибыли, с одной стороны, и разности между коэффициентами: из-менения объема реализации в оценке по отпускным ценам и изменения объе-ма реализации по базисной себестоимости, с другой);
Таблица 2. Анализ прибыли
5) себестоимости, вызванного структурными сдвигами в составе продук-ции (разница между произведением базисной себестоимости и коэффициента роста объема продукции и базисной себестоимостью фактически реализован-ной продукции отчетного периода);
6) затрат на 1 руб. продукции (сравнение базисной себестоимости реа-лизованной продукции отчетного периода и фактической себестоимости, рас-считанной с учетом изменения цен на сырье, материалы, услуги);
7) цен на сырье, материалы, тарифов на услуги;
8) хозяйсшленной дисциплины и вызванных этим дополнительных дохо-дов или расходов.
Особый интерес представляет анализ взаимосвязей в системе "прибыль – издержки – объем реализации". В ходе этого анализа изучается влияние на формирование прибыли от реализации продукции различных факторов (объе-ма реализации, постоянных и переменных издержек, их соотношения между собой, чистого дохода). Так, определяется уровень объема реализации продук-ции, соответствующий точке безубыточности.
Рассматриваются возможный уровень прибыли при заданных значениях объема реализации, чистого дохода и издержек, различные варианты соотно-шения постоянных и переменных издержек. При этом определяется оптималь-ный вариант, при котором максимизируется прибыль.
Максимизация прибыли (минимизация убытков) достигается при объеме производства, соответствующем точке равновесия предельного дохода и пре-дельных издержек. Эта закономерность называется правилом максимизации прибыли.
Правило максимизации прибыли означает, что предельные продукты всех факторов производства в стоимостном выражении равны их ценам или что каждый ресурс используется до тех пор, пока его предельный продукт в денежном выражении не станет равнозначен его стоимости.
Основными задачами анализа прибыли являются:
•проверка обоснованности плановой величины прибыли. План по при-были должен быть увязан с объемом реализуемой продукции и ее себестои-мостью;
•оценка выполнения бизнес-плана по прибыли;
•исчисление влияния отдельных факторов на отклонение фактической суммы прибыли от плановой;
•выявление резервов дальнейшего роста прибыли и путей мобилизации (использования) этих резервов.
Важнейшими источниками информации для проведения анализа при-были являются:
•бухгалтерский баланс;(Ф. № 1 отчетности),
•отчет о финансовых результатах (Ф. № 2 отчетности),
•учетный регистр – журнал-ордер №15 по учету прибыли и ее использования,
•финансовый план организации.
Прибыль организации складывается из трех основных элементов: •прибыль (или убыток) от реализации продукции, работ и услуг;
•прибыль (или убыток) от прочей реализации;
•операционные, прочие доходы и расходы. Основную часть получаемой прибыли составляет прибыль от реализации продукции, работ, услуг.
В Ф. № 2 бухгалтерской отчетности «Отчет о финансовых результатах» приводятся следующие виды прибыли:
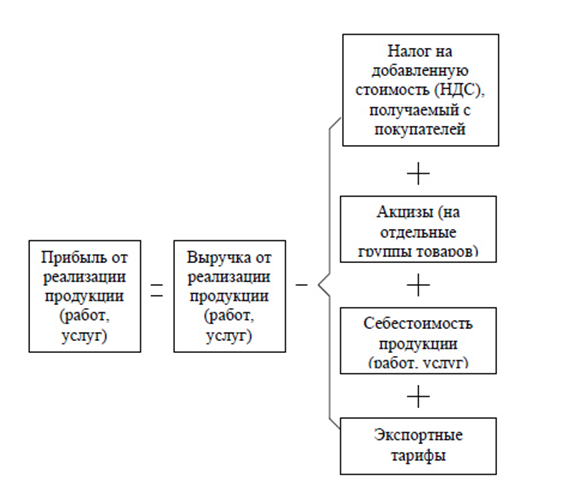
•валовая прибыль. Она определяется как разность между выручкой от продаж и себестоимостью реализованной продукции;
•прибыль от продаж. Она рассчитывается как разность между выручкой, себестоимостью, коммерческими и управленческими расходами;
•прибыль до налогообложения рассчитывается с учетом наличия опера-ционных и прочих доходов и расходов;
•чистая прибыль определяется путем вычитания отложенных налоговых активов и текущего налога на прибыль из суммы прибыли до налого-обложения и отложенных налоговых обязательств.
Схема 1. Состав прибыли.
Анализ формирования прибыли следует завершить сводным подсчетом резервов увеличения прибыли, выявленных в результате проведенного анали-за.
Основным резервом роста прибыли является снижение себестоимости выпус-каемой и реализуемой продукции.
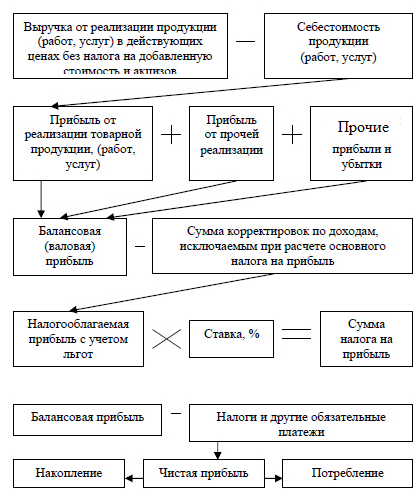
Схема 2. Процесс формирования и распределения прибыли предприятия.
К показателям динамики прибыли относится коэффициент роста прибыли от реализации продукции (К пр), который можно рассчитать следующим обра-зом:
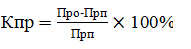 (8.9)
где Про – объем прибыли от реализации отчетного года;
Прп – величина прибыли от реализации предыдущего года.
Динамика прибыли от финансово-хозяйственной деятельности имеет сле-дующий вид:
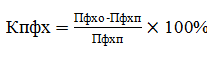 (8.10)
где Кпфх – коэффициент роста прибыли от финансово-хозяйственной деятельности;
Пфхо – объем прибыли, полученной от финансово-хозяйственной дея-тельности в отчетном периоде;
Пфхп – объем прибыли от финансово-хозяйственной деятельности преды-дущего года.
Интерес также представляет анализ доли чистой прибыли в балансовой прибыли и ее динамики; доли балансовой прибыли в объеме реализации и ее динамики.
Название темы
- Введение
- 1. Роль прибыли для деятельности пред-приятия.
- 2. Доход предпри-ятия и его виды.
- 3. Виды прибыли предприятия. Убыт-ки.
- 4. Финансовые пред-посылки получения нормальной прибы-ли.
- 5. Управление фор-мированием прибы-ли.
- 6. Максимизация прибыли.
- 7. Виды сделок (операций) хозяй-ствующих субъектов.
- 8. Анализ формиро-вания прибыли на предприятии. Пока-затели динамики прибыли.
- 9. Планирование и прогнозирование прибыли.
- 10. Прибыль от операций с ценными бумагами.
- 11. Виды и курсы ва-лют.
- 12. Валютные цен-ности и операции с ними.
- 13. Управление фон-дом потребления на предприятии.
- 14. Политика в области заработной платы персонала.
- 15. Повышение твор-ческого потенциала персонала.
- 16. Дивидендная по-литика
- 17. Виды дивиден-дной политики и ана-лиз ее количествен-ных параметров.
- 18. Влияние инфля-ции на формирова-ние доходов.
- Заключение
- Глоссарий
- Библиографический список