12 Валютные ценности и операции с ними
В процессе развития внешнеэкономических связей и интеграции России в мировое хозяйственное сообщество повышается роль валютно-финансового аспекта в управлении предприятием. Валютные ценности – это иностранная валюта, ценные бумаги, выраженные в иностранной валюте, другие долговые обязательства, выраженные в иностранной валюте, драгоценные металлы, природные драгоценные камни (за исключением бытовых поделок из этих камней).
1) переводы в страну и из нее иностранной валюты для осуществления расчетов по экспортно-импортным операциям на срок не более 180 дней;
2) переводы процентов, дивидендов и других доходов по вкладам, креди-там и прочим операциям, обслуживающих движение капитала;
3) предоставление и получение финансовых кредитов на срок не более 180 дней;
4) прочие переводы, например, заработной платы, наследства.
Валютные операции, связанные с движением капитала, – это:
1) прямые вложения (инвестиции в уставные капиталы отечественных и иностранных предприятий);
2) портфельные вложения (покупка ценных бумаг);
3) предоставление (получение) отсрочки платежа по экспортно-импор-тным операциям хозяйствующих субъектов;
4) предоставление (получение) финансовых кредитов на срок свыше 180 дней и др.
Если в ходе валютных операций обязательства и требования хозяйствую-щего субъекта, выраженные в иностранной валюте, равны между собой, ис-пользуется термин «закрытая валютная позиция». Открытой валютная пози-ция бывает при несовпадении обязательств и требований. Открытая позиция называется длинной («длинная валютная позиция»), если сумма требований превосходит сумму валютных обязательств. Валютная операция называется короткой, когда, наоборот, сумма обязательств превосходит сумму требова-ний. В наибольшей мере насыщена валютными рисками открытая короткая полиция. Подобная позиция неизбежна в практике валютных сделок.
При осуществлении валютных операций необходимо определить сумму экспортной выручки, выраженной в иностранной валюте (Вр/ин), в нацио-нальной валюте экспортера (Вр/нац):
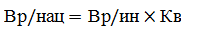 , (8.18)
где Кв – курс иностранной валюты.
Следует различать валютные сделки (сделки в валюте) и сделки с валю-той. Несмотря на специфику сделок с валютой, большинство из них идентич-ны обычным сделкам. Наиболее распространенными являются сделки с не-медленной поставкой. В этом случае при разных вариантах сделки валюта должна поставляться покупателю не позднее чем на второй рабочий (банков-ский) день за днем заключения сделки. День поставки называется датой валю-тирования.
По срочным сделкам курс валют обычно фиксируется в момент заключе-ния сделки. Эти сделки могут заключаться при страховании валютных рисков, а также в спекулятивных и других целях. Используются и такие сделки, как валютный арбитраж. Это покупка (продажа) валюты с последующей ее прода-жей (покупкой) с целью получения прибыли за счет разницы курсов во вре-мени (временной арбитраж) или на разных валютных площадках (простран-ственный арбитраж). Сделки своп используются довольно редко.
Название темы
- Введение
- 1. Роль прибыли для деятельности пред-приятия.
- 2. Доход предпри-ятия и его виды.
- 3. Виды прибыли предприятия. Убыт-ки.
- 4. Финансовые пред-посылки получения нормальной прибы-ли.
- 5. Управление фор-мированием прибы-ли.
- 6. Максимизация прибыли.
- 7. Виды сделок (операций) хозяй-ствующих субъектов.
- 8. Анализ формиро-вания прибыли на предприятии. Пока-затели динамики прибыли.
- 9. Планирование и прогнозирование прибыли.
- 10. Прибыль от операций с ценными бумагами.
- 11. Виды и курсы ва-лют.
- 12. Валютные цен-ности и операции с ними.
- 13. Управление фон-дом потребления на предприятии.
- 14. Политика в области заработной платы персонала.
- 15. Повышение твор-ческого потенциала персонала.
- 16. Дивидендная по-литика
- 17. Виды дивиден-дной политики и ана-лиз ее количествен-ных параметров.
- 18. Влияние инфля-ции на формирова-ние доходов.
- Заключение
- Глоссарий
- Библиографический список