12. Выбор вариантов ценовой политики и методов ценообразования
Обычно выбор вариантов ценовой политики предприятия осуществляет после проведения анализа рынка, спроса и предложения, представленных на нём товаров. В то же время он является исходным пунктом ценовой стратегии предприятия. Варианты ценовой политики предприятия зависят от рыночного и экономического положения; состояния и типа рынка, на котором оно работает; уровня конкурентной борьбы; конкурентоспособности; вида и качества продукции; платёжеспособного спроса; потребительских приоритетов и др.
Рисунок 11.1 – Выбор вариантов ценовой политики
Ценовые приоритеты зависят от вышеназванных целей предприятия и финансового менеджмента.
Императивами ценовой политики могут быть:
• расширение объёма продаж;
• максимизация выручки;
• максимизация прибыли или обеспечение её нормального (среднего) уровня;
• поддержание определённого уровня рентабельности;
• обеспечение конкурентоспособности товаров;
• занятие «ниш» на определённых рынках либо их расширение, вытес-нение конкурентов;
• максимальный учёт всего спектра потребительского спроса и др.
В соответствии с этими целями выбираются ценовые стратегии, например, стратегии премиального ценообразования (установление высокой цены на престижное изделие), ценового прорыва (понижение цен), нейтрального ценообразования и др. Ценовая стратегия выбирается с учётом накопленного опыта, в т.ч. опыта конкурентов и др. в то же время копировать чужой опыт нежелательно – выбор ценовой стратегии должен быть макси-мально индивидуальным.
Что касается выбора методов ценообразования, то здесь выделяют активное и пассивное ценообразование. Активное ценообразование предполагает формирование цен в процессе управления сбытом предприятия, во взаимодействии ценообразования и маркетинга. Оно подразумевает постоянное отслеживание величин продаж, динамики спроса, складывающейся рентабельности, общей рыночной ситуации и др. оно подразумевает постоянное отслеживание величин продаж, динамики спроса, складывающейся рентабельности, общей рыночной ситуации и др. цена выступает как фактор усиления рыночных позиций предприятия. При активном ценообразовании учитывается максимум ценообразующих факторов (спрос, предложение, затраты, императивы рыночного поведения и др.) При этом не только уровень издержек оказывает влияние на уровень цен, но зачастую наоборот – цена устанавливает жестокие рамки, в пределах которых только и могут формироваться затраты.
В противовес активному пассивное ценообразование представляет собой установление цен согласно среднерыночной тенденции или действиям конкурентов либо вслед изменениям затрат на производство и реализацию. Кроме того, выделяют рыночное и государственное (централизованное) ценообразование.
Существуют различные методы установления цен на производимую продукцию (подходы к ценообразованию). Основными являются затратный и ценностный методы, а также ценообразование на основе конкуренции. Кроме того, существуют разновидности ценообразования, например, метод прямых затрат, метод целевой цены, на основе открытых торгов и др.
Затратный метод принимает в качестве отправной точки в той или иной мере затраты на производство и реализацию товара. Поэтому эти цены можно назвать ценами, исходящими из издержек. Этот метод особо преобладал первые годы преобразований в России. При гиперинфляции в 1993 – 1995 годах превалировала политика инфляционного ценообразования. Её основу составляли инфляционные ожидания участников рынка, которые и определяли параметры установления и темпы повышения цен. В последующие годы особенно распространялся затратный метод.
Разновидностью затратного метода является ценообразование по методу прямых затрат (или минимальных), т.е. цена покрывает только переменные затраты, обеспечивая только маржинальную прибыль (сумма прибыли и постоянных затрат). Калькуляция осуществляется по переменным издержкам. Такая цена называется предельной (или минимальной) ценой (Цмин) и рассчитывается следующим образом:
 (12.1),
где
ПЗ – сумма прямых затрат.
Здесь прибыль отсутствует, но убытки включают только постоянные затраты. Подобные цены применяются для отдельного вида продукции или в исключительных случаях, например, при острой потребности в денежных средствах, необходимости любым путём сохранить доли рынка или его завоевать посредством проведения политики демпинговых цен. Итак, применение подобного метода ценообразования – временная мера, требующая достаточно высокой квалификации менеджеров.
Затратный подход может также осуществляться по методы полных издержек, т.е. цена покрывает переменные и постоянные затраты. Подобное ценообразование соответствует политике достижения безубыточности. В этом случае менеджеры рассчитывают объём выпуска продукции, при котором окупаются условно-постоянные затраты.
Поэтому эта цена получила названия «цена безубыточности», или техническая цена (Цбез). Данная цена соответствует точке безубыточности.
Доля постоянных затрат в цене изделия (ПОЗуд) находится как частное от деления общей суммы постоянных затрат на объём выпуска продукции:
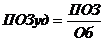 (12.2),
где
Поз – сумма постоянных затрат;
Об – объём выпуска продукции (или объём реализации).
Поэтому цену безубыточности можно определить таким образом:
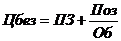 (12.3).
Кроме того, стоит отметить, что разновидностью затратного метода является метод целевой (или достаточной) цены. Целевая цена (Ццел) образуется как сумма полной себестоимости изделия и соответствующих определенному уровню рентабельности процентных начислений на неё (%С):
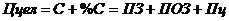 (12.4),
где
Пц – предусмотренная величина прибыли в цене продукции.
Преимущество этих двух методов состоит в том, что применять этим методы для расчёта цены просто и удобно. Методы не требуют много информации (а вся информация для расчёта находится внутри предприятия). Недостатками метода является то, что в данном случае не учитывается мнение покупателей относительно уровня цены. При расчёте данным методом сложно точно определить объём производства продукции, в частности при расчёте полных затрат и себестоимости единицы продукции.
Целевая цена может быть представлена как сумма цены безубыточности плюс фиксированная величина рентабельности капитала, соответствующая стратегическим целям хозяйствующего субъекта (либо каким-то другим задачам, например, получению средней нормы прибыли):
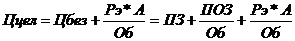 (12.5),
где
Рэ – показатель рентабельности.
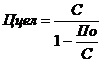 (12.6),
где
По – прибыль отчётного периода.
Метод целевой цены является базовым для сравнительного анализа различных ценовых решений, в частности, этим методом проверяется эффективность ценностных систем ценообразования и ценообразования на основе конкуренции. В то же время метод не учитывает эластичность спроса по цене, состояние рынка и действия конкурентов. Здесь трудно оптимизировать величину Рэ*А/ Об. Этот метод как разновидность цены продавца таит в себе опасность отрыва ценообразования от состояния рынков, в силу чего могут быть установлены завышенные цены на стагнирующих рынках (на рынках «застоя») (а это бывает чаще всего) и низкие цены на «сильных» рынках. В первом случае возможно недополучение выручки от реализации, во втором – недополучение прибыли. Поэтому для выявления реального спроса при заданной продавцом цене данный метод предполагает опросы, анкетирование, интервьюирование покупателей и т.п.
При ценностном методе (ценообразование, ориентированное на спрос) цена выступает не как результирующая деятельности предприятия по производству и реализации продукции, а как уровень цены, который является ориентиром последующей производственной и маркетинговой деятельности. Данный метод основывается на ожидаемой оценке стоимости товаропотребителей. Если затратные цены – это, скорее, цены продавца, то при ценностном подходе – это цены покупателя. С учётом платежеспособного спроса (и качества товара) здесь сначала определяется, согласовывается уровень цен, а потом в этих рамках проектируется товар и разрабатывается маркетинговая система. Ценностный метод предполагает получение большей прибыли за счёт достижения выгодного для предприятия соотношения «потребительская ценность / затраты». Ценность товара (Цт) можно представить как сумму затрат предприятия на производство и реализацию продукции, выигрыша (прибыли) предприятия от реализации, затрат покупателя (ЗП) и выигрыша покупателя (ВП):
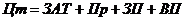 (12.7).
В данном случае предприятие (продавец) стремится, во-первых, к максимизации разницы между оплачиваемой покупателем ценностью товара и затратами, необходимыми для обеспечения высокой ценности товара, а во-вторых – к тому, чтобы как можно больше этой разницы аккумулировать в прибыль предприятия, а не в выигрыш покупателя. У потребителей продукции соответственно противоположные ценностные установки. В то же время и производитель (продавец) и покупатель заинтересованы в минимизации дополнительных затрат покупателя, связанных с приобретением товара, повышении сервисного обслуживания, максимальном учете изменений потребительского спроса, а также феномена моды и пр.
В ценностном подходе выделяют несколько методов. Первый метод – это метод экспертных оценок. Для того чтобы повысить качество информации, получаемой данным методом, необходимо проводить следующие мероприятия:
• разработать опросный лист;
• провести опрос не менее 10 экспертов;
• организовать обсуждение несовпадающих результатов экспертов с целью достижения согласия между ними;
• прилечь экспертов, которые будут выполнять различные функции предприятия.
Данный метод основывается на внутренней информации предприятия и не учитывает мнение покупателей. Предполагается, что эксперты хорошо знакомы со своим рынком.
Вторыми методами в ценностном подходе являются определение цен на основе тест «цена – готовность купить» и на основе теста «цена – реакция покупателей». В первом случае разрабатывается анкета, в которой потребителей просят ответить на вопрос «какой должна быть цена, если бы они решили совершить покупку?». Во втором случае в анкете представлен ряд возможных цен, и потребителей просят отметить тот уровень цен, который приемлем для них в данный момент, а также, какой уровень цен для них самый высокий и самый низкий. Затее после всех ответов определяют долю ответов. И уже на основании ответов устанавливают цену на тот или иной товар.
Третий метод в данном подходе – это способ определения цены с учётом изменяющихся важнейших рыночных показателей. Коэффициент изменения рыночной цены товара определяется по формуле:
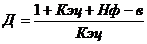 (12.8),
где
Д – коэффициент изменения рыночной цены в предстоящем периоде;
Кэц – коэффициент эластичности спроса товара по цене;
Нф – комплексный показатель, учитывающий действие неценовых факторов;
в – коэффициент изменения предложения товара на рынке.
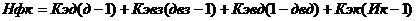 (12.9),
где
Кэд, Кэвз, Кэвд, Кэк – коэффициенты эластичности товара по доходу потребителей, по цене взаимозаменяемых товаров, по цене взаимо-дополняемых товаров и изменения качества товара,
д – коэффициент изменения доходов потребителей в предстоящем периоде,
двз, ввд – коэффициент изменения цены взаимозаменяемых товаров, взаимодополняемых товаров;
Ик – индекс изменения качества товаров в предстоящем периоде.
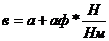 (12.10),
где
а – коэффициент изменения базисного предложения товаров в предстоящем периоде;
аф – рыночная доля нового предприятия, входящего в отрасль в предстоящем периоде;
Н – произвольная программа нового предприятия в предстоящем периоде; Нм – производственная мощность нового предприятия.
Третьим подходом к определению цены товара является ценообразование, ориентированное на конкуренцию (состязательное ценообразование). Во-первых, это ценообразование на основе уровня текущих цен, которое имеет три варианта назначения цен: на уровне конкурентов, выше или ниже. Многое зависит от того, что собой представляют конкуренты. Это могут быть: олигополисты (тогда предприятие придерживается равной с другими предприятиями цены); корпорации – лидеры отрасли, например, лидеры по качеству товара (хозяйствующие субъекты в ценовой политике следуют за ценами лидеров: обычно цены устанавливаются несколько ниже, чем у лидеров, предприятия стараются удерживать между ценами фиксированную разниц); рядовые участники рынка в отсутствии явных лидеров; фирмы-аутсайдеры (предприятие устанавливает цены исходя из мониторинга рынка и собственной политики).
Данные методы используют предприятия, которые затрудняются определить точно свои собственные затраты на производство и реализацию на единицу продукции, а также которые считают средние цены, сформировавшиеся в отрасли, хорошей базой для определения цены на свои товары.
Разновидностью ценообразования на основе конкуренции является ценообразование на основе открытых торгов (аукционный метод). Такой метод широко применяется в биржевой торговле. Ещё одна разновидность ценообразования на основе конкуренции – это определение цен на основе закрытых торгов (тендеров) или тендерное ценообразование. Тендер – это письменное заявление цены предприятия. При определении своей цены предприятие исходит, прежде всего, из цен, которые, по его мнению, будут названы конкурентами. При проведении тендеров ценовые заявки подаются в закрытом виде. Например, при проведении тендера на выполнение контракта заинтересованные сторона подают соответствующие заявки и стараются, ориентируясь на цены конкурентов, предложить меньшую цену.
Разновидностью ценообразования на основе цен конкурентов является также ориентация на цену отрасли (чаще всего цены таким способом устанавливаются на рынках мало дифференцированных товаров при олигополистической конкуренции) и ориентация на ценового лидера (предприятия устанавливают цену, близкую к цене предприятия-лидера на рынке). Также применяется так «называемый ценовой картель», т.е. оглашение конкурирующих производителей об установлении единой цены на рынке, а также квот на объём производства для отдельны производителей.
Использование методов ценообразования на основе конкуренции имеет ряд преимуществ: простота применении; предотвращение ценовой войны. Недостатком такого подхода является то, что конкуренты могут иметь структуру затрат, цени, сбытовые и финансовые возможности, значительно отличающие данное предприятие; товар предприятия может быть воспринят покупателями как более лучший, нежели товар конкурентов.
Ценностный подход и подход на основе конкуренции часто применяется наряду с маркетинговыми технологиями и исследованиями.
Четвертый подход к определению цены товара является – определение цен товаров с ориентацией на полезность продукции. Данный подход основан на предположении, что потребитель при оценке полезности продукции ориентируется на его основные технические параметры, и свою готовность платить определенную сумму ставит в зависимость от степени выполнения данным продуктом соответствующих требований.
Первым методом в данном подходе стоит выделить метод удельных показателей на базе одного параметра. Здесь выбирается один основной технический параметр продукта, и цена в данном случае будет изменяться в зависимости от изменения величины этого параметра. Разновидностью данного метода является метод удельных показателей на основе нескольких параметров. Этот метод включает следующие этапы:
• выбор технических параметров изделия экспертным путём;
• определение коэффициентов значимости параметров для потребителя экспертным путём;
• расчёт частных коэффициентов эквивалентности нового и базового изделия по сравнению с изделием-эталоном;
• расчёт коэффициента технического уровня нового изделия;
• расчёт цены нового изделия по формуле:
 (12.11),
где
Цб – цена базового изделия;
Э – коэффициент технического уровня.
 (12.12),
где
Wн – частный коэффициент эквивалентности нового изделия;
Wб – частный коэффициент эквивалентности базового изделия.
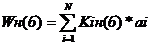 (12.13),
где
Кiн(б) – оценка значимости i-ого технического параметра нового (базового) изделия;
аi – коэффициент значимости i-ого параметра;
N – количество оцениваемых параметров.
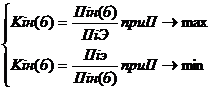 если П > 0 (12.14.1)
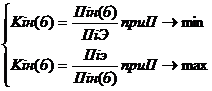 если П < 0., (12.14.2)
где,
Пi н(б, э) – величина i-ого параметра нового (базового) изделия и изделия-эталона (чем больше данный параметр, тем качественнее изделие).
Третьим методом в этом подходе стоит выделить балльный метод. С учётом экспертных оценок значимости параметра для потребления каждому параметру присваивается определённое количество баллов, суммирование которых даёт интервальную оценку технико-экономического уровня изделия.
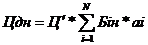 (12.15),
где
Ц' – средняя цена одного балла;
Бiн – балльная оценка i-ого параметра нового изделия в баллах;
аi – коэффициент значимости параметра;
N – количество оцениваемых параметров.
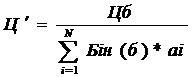 (12.17),
где
Цб – цена базового изделия.
Последним из методов в данном подходе, основанном на полезности товара, является метод КРА, который позволяет выявить зависимость признака, т.е. цены от изменения одного или нескольких факторов.
Ценообразование в рамках товарной номенклатуры. Подход к ценообразованию принципиально иной, если товар является частью товарной номенклатуры. В этом случае фирма разрабатывает систему цен, которая может обеспечить получение максимальной прибыли по товарной номенклатуре в целом. Определение цен осложняется тем, что разные товары взаимосвязаны друг с другом с точки зрения спроса и издержек и сталкиваются с разной степенью конкурентного противодействия. Рассмотрим четыре типичные ситуации.
Установление цены в рамках товарного ассортимента. Фирма обычно производит не отдельный товар, а целый товарный ассортимент. В этом случае возникает необходимость установления ступенчатых цен на разные товары. При определении ценовой ступеньки следует учитывать различия в издержках на разные товары, различие в оценках их свойств потребителями, а также цены конкурентов. Задача продавца состоит в том, чтобы определить ощущаемые покупателем качественные различия изделий, обосновывающие разницу в ценах.
Установление цен на дополняющие товары. Многие фирмы вместе с основным товаром предлагают и некоторые дополняющие и вспомогательные изделия. Сложность здесь состоит в определении того, что следует включить в цену в качестве стандартного комплекта, а что предложить как дополняющие изделия. Если укомплектовать товар большим числом дополняющих изделий, цена может возрасти до такого размера, что потребители откажутся от покупки. В случае же продажи товаров без дополняющих изделий потребители могут отказаться от их покупки из-за необходимости дополнительной платы за интересующие их дополняющие изделию
Установление цен на обязательные принадлежности. В ряде отраслей промышленности к выпускаемым товарам производят так называемые обязательные принадлежности, которые используются вместе с основным товаром. Изготовители основных товаров часто устанавливают на них относительно низкие, а на обязательные принадлежности – высокие цены. В результате им удается получить высокую прибыль за счет продажи этих принадлежностей. Другим же производителям, которые не предлагают собственных обязательных принадлежностей, для получения валового дохода в том же размере приходится устанавливать на основной товар более высокую цену.
Установление цен на побочные продукты производства.
Некоторые отрасли и производства часто связаны с получением побочных продуктов (например, металлургическое производство). Если побочные продукты не значимы по своей ценности, а избавление от них обходится не дешево, уровень цены основного изделия снижается. Как правило, производитель стремится реализовать эти побочные продукты и зачастую готов продать их за любую цену, если она возмещает расходы по их хранению и доставке. Это позволяет ему снизить цену на основной товар и сделать его более конкурентоспособным.
Установление цен по географическому принципу. Географический принцип ценообразования заключается в установлении фирмой разных цен для потребителей в различных частях страны. Транспортировка товаров отдаленному клиенту обходится фирме дороже, чем клиенту, расположенному поблизости. Имеет ли смысл для возмещения более высоких расходов по доставке товара взимать с отдалённых клиентов более высокую цену за него, рискуя тем самым потерять покупателей? Не лучше ли установить одинаковую цену для всех покупателей независимо от их удаленности? Возможны пять вариантов определения цены по географическому принципу:
• установление цены в месте производства товара;
• установление единой цены с включением в нее расходов по доставке товаров;
• установление зональных цен;
• установление цен применительно к базисному пункту;
• становление цен с оплатой фирмой издержек по доставке.
Последний метод из вышеперечисленных применяется тогда, когда фирма заинтересована в сохранении деловых контактов с конкретным покупателем или с определенным географическим районом. Поэтому, чтобы обеспечить поступление заказов, фирма частично или полностью оплачивает фактические расходы по доставке товара. Этой ценой пользуются также для проникновения на новые рынки сбыта и для удержания своего положения на рынках с обостряющейся конкуренцией.
Установление цен со скидками и зачетами. В качестве вознаграждения покупателей за определенные действия многие фирмы изменяют исходные цены на свои товары. Существует несколько видов скидок, применяемых для вознаграждения покупателей.
Скидки за оплату наличными предоставляются тем покупателям, которые расплачиваются наличными деньгами. Такие скидки помогают улучшить финансовое положение и состояние ликвидности продавца, сократить расходы в связи с взысканием безнадежных долгов. В нашей стране имеет место дефицит наличности.
Скидка за количество покупаемого товара означает понижение цены для потребителей, покупающих большие партии товара.Этискидки предлагаются всем покупателям и не превышают суммы экономии издержек продавца в связи с реализацией больших партий товара. Экономия складывается за счет снижения издержек по продаже, хранению запасов и транспортировке товара. Названные скидки стимулируют потребителя делать закупки у одного продавца.
Функциональные скидки фирмы предоставляют службам товародвижения, выполняющим определенные функции по реализации товара, его хранению и т.д. Фирма может предлагать различные торговые скидки разным торговым каналам, так как они оказывают ей разные по характеру услуги. Но она обязана предоставлять единую скидку всем службам, входящим в состав каждого отдельного канала.
Сезонные скидкиесть снижение цены для покупателей, осуществляющих внесезонные закупки товаров или услуг. Они позволяют фирме обеспечивать стабильный уровень производства в течение всего года.
Зачеты – это особые виды скидок с цены. Например, товарообменный зачёт – понижение цены нового товара при сдаче старого или выплаты, или скидки с цены в качестве вознаграждения дилеров за участие в рекламе и поддержание сбыта товаров. [7]
Выбор того или иного метода ценообразования зависит от вида деятельности предприятия и его размера на рынке, от возможности определения предприятием себестоимости на одну единицу продукции, от наличия конкурентной борьбы предприятия, от оценки полезности покупателем того или иного товара.
Название темы
- Введение
- 1. Рынки сбыта, их значимость, виды и показатели расширения
- 2. Изучение деятель-ности предприятия на рынке
- 3. Планирование вы-ручки от реализации
- 4. Управление то-варными запасами
- 5. Управление сбы-том продукции. Мак-симизация продаж и выручки от реа-лизации продукции
- 6. Прогноз рента-бельности продаж
- 7. Ценовая политика предприятия. Цено-вая стратегия и так-тика
- 8. Цена и факторы, на неё влияющие. Виды цен
- 9. Управление про-цессом ценообра-зования. Основы це-новой стратегии
- 10. Изучение спроса. Эластичность спроса. Управление спросом
- 11. Изучение пред-ложения на рынке, действующих на нём конкурентов и их ценовой политики
- 12. Выбор вариантов ценовой политики и методов ценообра-зования
- 13. Эффективность ценовой политики предприятия
- 14. Оценка инфля-ции
- 15. Взаимосвязь мар-кетинговой и ценовой политики
- 16. Инновационная политика предпри-ятия
- 17. Формы и виды нововведений
- 18. Управление ин-новационными ин-вестициями и их фи-нансовое обеспече-ние
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)