14. Оценка инфляции
Оценка инфляции приобретает в современных условиях немалое значение в силу того, что последняя стала перманентным фактором в экономике России. Такая оценка нужна для учёта влияния инфляции на производство, финансовые учёт и отчетность. С другой стороны. она нужна для удержания инфляции на уровне, безопасном для функционирования экономики. Как известно, различают умеренную инфляцию (до 5% в год), галопирующую (30-100%) и гиперинфляцию.Инфляция в экономике Российской Федерации имеет определенные особенности.
Во-первых, она происходит при наличии значительного монополизированного государственного сектора экономики. Рыночные структуры формируются неправномерно, конкурентная среда развита слабо, правовая база рыночного хозяйства находится в стадии становления.
Во-вторых, основными причинами инфляции в экономике Российской Федерации являются:
• монополизм предприятий и их диктат в области цен и кредитно-денежной политики;
• наличие в прошлом большого бюджетного дефицита, связанного во многом с неоправданной уравнительной политикой социальной защиты населения;
• отказ от государственной монополии во внешнеторговой деятельности;
• свободное хождение доллара на территории России, когда товары собственного производства неконкурентоспособны, что вызывает искусственное завышение курса доллара по отношению к рублю.
В-третьих, последствия инфляции в России заметно отличаются от традиционных. Например, быстрый рост инфляции в нашей стране не привел, как это должно было быть, к росту безработицы в тех размерах, которые соответствовали бы спаду производства.
Оценка инфляции осуществляется путём определения индексов инфляции, которые представляют собой показатели изменения рыночных цен за некий промежуток времени. Различают индивидуальные и общие индексы. Индивидуальный индекс (Ици) – это отношение цены данного товара в отчётном периоде и цены базисного периода:
 (14.1),
где
Ц1 – цена товара в отчётном периоде;
Цо – цена товара в базисном периоде.
Общий индекс цен (Ицо) может рассчитываться на базе «взвешенного» (агрегатного) индекса:
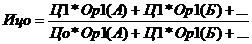 (14.2),
где
Ор1 – физический объём реализации данного товара в отчётном периоде (шт.);
А, Б – разновидности товаров.
Темп инфляции (ТИ) есть отношение разновидности между индексами цен прошедшего периода (Ицп) и данного года (Иц) к индексу цен прошедшего года:
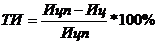 (14.3).
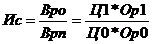 (14.4).
Рисунок 14.1 – Время как причина обесценения денег
Название темы
- Введение
- 1. Рынки сбыта, их значимость, виды и показатели расширения
- 2. Изучение деятель-ности предприятия на рынке
- 3. Планирование вы-ручки от реализации
- 4. Управление то-варными запасами
- 5. Управление сбы-том продукции. Мак-симизация продаж и выручки от реа-лизации продукции
- 6. Прогноз рента-бельности продаж
- 7. Ценовая политика предприятия. Цено-вая стратегия и так-тика
- 8. Цена и факторы, на неё влияющие. Виды цен
- 9. Управление про-цессом ценообра-зования. Основы це-новой стратегии
- 10. Изучение спроса. Эластичность спроса. Управление спросом
- 11. Изучение пред-ложения на рынке, действующих на нём конкурентов и их ценовой политики
- 12. Выбор вариантов ценовой политики и методов ценообра-зования
- 13. Эффективность ценовой политики предприятия
- 14. Оценка инфля-ции
- 15. Взаимосвязь мар-кетинговой и ценовой политики
- 16. Инновационная политика предпри-ятия
- 17. Формы и виды нововведений
- 18. Управление ин-новационными ин-вестициями и их фи-нансовое обеспече-ние
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)