2. Изучение деятельности предприятия на рынке
Основной деятельностью маркетинга по управлению сбытом, ценами является изучение деятельности предприятия на рынке. Одна из главных задач исследования рынка и положения на нём предприятия состоит в необходимости разработки генеральной стратегии развития предприятия. На этой основе определяются конкурентные позиции предприятия, его возможности достижения поставленных целей. Анализ осуществляется по каждому виду продукции, по каждому сегменту рынка, продукта и оптимизации затрат на его производство и реализацию, приемлемых вариантов цены, соответствующих мероприятий, кадрового обеспечения и др.Прежде всего, изучается динамика объёма продаж, факторы, на неё влияющие. Отдельно рассматривается показатель чистых объёмов продаж (разность между общей выручкой и от реализации, с одной стороны, и НДС и специальным налогом, с другой). Показателем расширения рынков сбыта предприятия будет также являться повышение коэффициента роста прибыли от реализации.
Расширение рынков сбыта характеризует и опережение темпов роста прибыли от реализации по сравнению с темпами роста прибыли от финансово-хозяйственной деятельности:
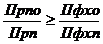 (2.1),
где
Про – прибыль от реализации в отчётном периоде,
Прп – прибыль от релаизации в предыдущем периоде,
Пфхо – прибыль от финансово–хозяйственной деятельности в отчётном периоде,
Пфхп – прибыль от финансово-хозяйственной деятельности в преды-дущем периоде.
Формула свидетельствует о росте значения сбыта в конечных результатах деятельности предприятия. Вместо прибыли здесь могут быть использованы показатели объёмов выручки от реализации и доходов от основной и неосновной деятельности.
Показателем эффективности действия предприятия на рынках является рентабельность продаж. Различают несколько таких показателей. Собственно рентабельность продаж (Роп) или рентабельность основной деятельности можно рассчитать следующим образом:
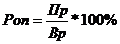 (2.2),
где
Пр – прибыль от реализации продукции,
ВР – выручка от реализации.
Формула показывает долю прибыли в каждом рубле выручки от релаизации. Снижение этого показателя за анализируемый период может свидетельствовать о падении спроса на продукцию, а, следовательно, о снижении конкурентоспособности продукции предприятия. В знаменателе формулы может быть показатель как чистой, так и валовой выручки. Вместо объёма выручки также могут быть использованы отпускные цены. Эффективность деятельности предприятия на рынках характеризуют и другие показатели рентабельности, включающие в себя выручку и прибыль от реализации продукции (работ, услуг).
В качестве критерия выбора оптимального ассортимента продукции применяется показатель рентабельности продукции. Иногда этот показатель называют рентабельностью основной деятельности (Род). Он определяется как отношение прибыли от реализации определённого вида продукции к её себестоимости:
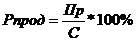 (2.3),
где
С – себестоимость продукции.
Рентабельность всей продукции предприятия моет быть исчислена как соотношение его балансовой прибыли и полных затрат на производство или общего объёма выручки от реализации.
Для определения динамики выручки от реализации используется коэффициент роста выручки от реализации продукции (Крр):
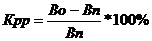 (2.4),
где
Вп – объём выручки от реализации продукции в отчётном периоде,
Вп – объём выручки от реализации продукции в предыдущем периоде.
Не менее важен показатель продолжительности оборачиваемости продукции (Тогп):
 (2.5),
где
ГП – готовая продукция,
Т – продолжительность использования основных средств.
Он показывает длительность нахождения готовой продукции на складе. Желательно максимально уменьшить этот показатель. Его рост говорит о затоваривании, а сокращение свидетельствует об увеличении спроса на продукцию.
Финансовый анализ деятельности предприятия на рынке включает в себя также определение критического объёма продаж, т.е. минимального объёма производства и реализации, ниже которого начинаются убытки. Этот объём можно найти, определив «точку безубыточности». Это связано с понятиями производственного или операционного левериджа и финансового левериджа (рычага). При недостаточности объёмов выручки финансовым менеджерам рекомендуется проводить анализ причин их снижения. Ими могут быть недостаточный объём продаж, заниженная цена, низкий спрос, устаревшая продукция, неплатежи потребителей и др.
Критический объём продаж также называют точной безубыточности. Под точкой безубыточности понимается такая выручка и такой объем производства, которые обеспечивают фирме покрытие всех её затрат (постоянных и переменных) и нулевую прибыль. [2]
Продвижение товаров на рынке зависит и от уровня фондоёмкости продукции. На основе данного анализа следует разрабатывать мероприятия по повышению выручки.
Название темы
- Введение
- 1. Рынки сбыта, их значимость, виды и показатели расширения
- 2. Изучение деятель-ности предприятия на рынке
- 3. Планирование вы-ручки от реализации
- 4. Управление то-варными запасами
- 5. Управление сбы-том продукции. Мак-симизация продаж и выручки от реа-лизации продукции
- 6. Прогноз рента-бельности продаж
- 7. Ценовая политика предприятия. Цено-вая стратегия и так-тика
- 8. Цена и факторы, на неё влияющие. Виды цен
- 9. Управление про-цессом ценообра-зования. Основы це-новой стратегии
- 10. Изучение спроса. Эластичность спроса. Управление спросом
- 11. Изучение пред-ложения на рынке, действующих на нём конкурентов и их ценовой политики
- 12. Выбор вариантов ценовой политики и методов ценообра-зования
- 13. Эффективность ценовой политики предприятия
- 14. Оценка инфля-ции
- 15. Взаимосвязь мар-кетинговой и ценовой политики
- 16. Инновационная политика предпри-ятия
- 17. Формы и виды нововведений
- 18. Управление ин-новационными ин-вестициями и их фи-нансовое обеспече-ние
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)