6. Прогноз рентабельности продаж
Учёт всех факторов, влияющих на максимизацию объёмов продаж, в будущем представляет собой прогнозирование рентабельности продаж. Для начала изучаются все факторы, которые могут влиять на затраты предприятия и его прибыль. Затем учитываются факторы, которые влияют на структурные изменения в производстве, динамику производимой продукции. Например, на рентабельность продаж может оказывать влияние изменение выручки от реализации, себестоимости и сопутствующих коммерческих и управленческих расходов.Влияние возможного изменения выручки от реализации продукции на изменение рентабельности продаж в будущем можно определить следующим образом:
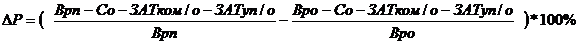 (6.1),
где
Врп – выручка от реализации предыдущего периода;
Вро – выручка от реализации отчётного периода;
Со – себестоимость отчётного периода;
ЗАТком/о (ЗАТуп/о) – коммерческие и управленческие расходы отчётного периода.
Влияние изменения себестоимости определяется аналогичным образом:
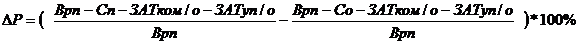 (6.2),
где
Сп – себестоимость предыдущего периода.
Также определяется влияние возможного изменения величин коммерческих и управленческих расходов и подсчитывается суммарное влияние данных факторов в целом на рентабельность по формуле:
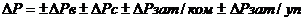 (6.3),
где
± ∆Рв – изменение рентабельности за счёт изменения выручки от реализации;
± ∆Рc – изменение рентабельности за счёт изменения себестоимости;
± ∆Рзат/ком / ± ∆Рзат/уп – изменение рентабельности за счёт изменения величины коммерческих и управленческих расходов.
Заметим, что рост рентабельности может быть обеспечен за счёт роста выручки и снижении всех затрат, связанных с производством и реализацией продукции.
Рисунок 6.1 – Факторы, оказывающие влияние на показатели рентабельности предприятия
Кроме того на изменение рентабельности могут оказывать влияние следующие факторы:
• оборачиваемость активов предприятия;
• прирост валовой маржи.
Валовая маржа представляет собой выручку, уменьшенную на величину переменных затрат, затрат, зависимых от изменений объёма производства. К таким затратам можно отнести затраты на сырьё, материалы, упаковку, теплоэнегрию, электроэнергию, заработную плату рабочего персонала и т.п.
Показатель валовой маржи не позволяет оценить общее финансовое состояние предприятия или отдельный аспект его деятельности. Показатель «валовая маржа» используют для расчета ряда других показателей. Например, отношение валовой маржи и суммы выручки называют коэффициентом валовой маржи. Валовая маржа — основа для определения чистой прибыли предприятия, из валовой маржи формируют фонды развития компании. Валовая маржа — это аналитический показатель, характеризующий результат работы предприятия в целом.[4]
Название темы
- Введение
- 1. Рынки сбыта, их значимость, виды и показатели расширения
- 2. Изучение деятель-ности предприятия на рынке
- 3. Планирование вы-ручки от реализации
- 4. Управление то-варными запасами
- 5. Управление сбы-том продукции. Мак-симизация продаж и выручки от реа-лизации продукции
- 6. Прогноз рента-бельности продаж
- 7. Ценовая политика предприятия. Цено-вая стратегия и так-тика
- 8. Цена и факторы, на неё влияющие. Виды цен
- 9. Управление про-цессом ценообра-зования. Основы це-новой стратегии
- 10. Изучение спроса. Эластичность спроса. Управление спросом
- 11. Изучение пред-ложения на рынке, действующих на нём конкурентов и их ценовой политики
- 12. Выбор вариантов ценовой политики и методов ценообра-зования
- 13. Эффективность ценовой политики предприятия
- 14. Оценка инфля-ции
- 15. Взаимосвязь мар-кетинговой и ценовой политики
- 16. Инновационная политика предпри-ятия
- 17. Формы и виды нововведений
- 18. Управление ин-новационными ин-вестициями и их фи-нансовое обеспече-ние
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)