3. Планирование выручки от реализации
Денежные средства, получаемые предприятием на отгруженную покупателям продукцию (работы, услуги), представляют собой выручку от реализации. Это основная форма дохода предприятия, главный и наиболее регулярный источник покрытия затрат на производство и реализацию продукции, выплаты налогов и сборов, процентов за кредиты; один из основных конечных показателей деятельности предприятия, а также показатель эффективности осуществления на третьей стадии оборота средств предприятия – стадии реализации.
Рисунок 3.1 – Денежные средства, получаемые предприятием
Выручку от реализации делят на валовую (общую) и чистую. Валовой выручкой (выручкой-брутто, объёмом реализации) предприятия (производителя) являются стоимость реализованной продукции; часть розничной цены продукции (не включающая в себя оптовые скидки (наценки) и торговые скидки); сумма фонда возмещения предприятия, фонда потребления, фонда заработной платы, фонда накопления, налоговых отчислений, платежей из прибыли в бюджет, нераспределённой прибыли и р. Чистая выручка (выручка-нетто, чистый доход от реализации) представляет собой валовую выручку, «очищенную» от НДС, акцизов, ценовых скидок, а также стоимости возвращённых покупателями товаров. Планированию выручки должен предшествовать финансовый анализ деятельности предприятия на рынке, анализ спроса, действий конкурентов на рынке и т.п.
Выручка от реализации продукции в зависимости от задач, стоящих перед предприятием, может планироваться на различный срок. В общую сумму выручки входит выручка от реализации товарной продукции и полуфабрикатов собственного производства, а также выручка от выполненных работ и оказания слуг промышленного и непромышленного характера (все за вычетом НДС, акцизов, включая сбытовые и торговые скидки). Сюда не войдут средства, полученные в ходе выбытия основных фондов и нематериальных активов, валютных ценностей, ценных бумаг (они входят в сумму общей прибыли).
Выручку от реализации продукции можно определить двумя способами: методом прямого счета, расчетным методом, методом, основанным на использовании порога рентабельности.
1) Метод прямого счёта.
По каждому изделию в отдельности подсчитывается объем реализации в отпускных ценах, а затем результаты складываются.
Этот метод применяется при небольшом ассортименте выпускаемой продукции и в случае, когда имеются заказы потребителей на все виды продукции на плановый период, заключены договора с потребителями, в которых указано количество поставляемой продукции и цена ее реализации.
Выручка планируемая в данном случае будет рассчитываться по формуле:
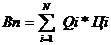 (3.1),
где
Вп – планируемый объём выручки;
Qi – объём произведённой продукции i-ого вида;
Цi – цена продукции ого вида; N – количество видов производимой продукции.
2) Расчётный метод.
В этом случае плановая величина выручки от реализации определяется исходя из величины ожидаемых остатков нереализованной продукции на начало и конец планового периода, а также из величины прогнозируемого выпуска товарной продукции в плановом периоде. Расчет плановой величины выручки от реализации зависит от метода учета выручки.
Остатки нереализованной продукции на начало планируемого периода включают в себя следующие элементы:
• готовая продукция на складе;
• товары отгруженные, срок оплаты которых не наступил;
•товары отгруженные, но не оплаченные в срок, включая товары на ответственном хранении у покупателей.
В составе остатков продукции на конец планируемого периода учитывают только готовую продукцию на складе и товары отгруженные, срок оплаты которых не наступил. Два других элемента являются нарушением платежной дисциплины и поэтому не планируются, равно как и в случае с планированием затрат по производству и реализации продукции.
Для пересчета переходящих остатков готовой продукции на начало планируемого периода (планового года) из производственной себестоимости в отпускные цены используют коэффициент пересчета, исчисляемый как отношение объема производства продукции в IV квартале отчетного года в отпускных ценах к тому же объему по производственной себестоимости. При определении суммы выходных остатков готовой продукции в отпускных ценах на конец планируемого периода (планового года) учитывают выпуск продукции в IV квартале планового года и установленную норму запаса готовой продукции на складе и в отгрузке.
Выручка от реализации продукции может быть рассчитана как сальдо переходящих остатков нереализованной продукции на начало и конец периода плюс планируемый объём выпуска продукции (Об/п):
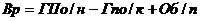 (3.2),
где
Гпо/н – переходящий остаток нереализованной продукции на начало предстоящего периода;
Гпо/к – переходящий остаток нереализованной продукции на конец предстоящего периода,
Об/п – планируемый объём выпуска продукции.
3) Метод, основанный на использовании порога рентабельности.
На основе этого метода рассчитывается минимальный объем реализации (Qmin), покрывающий затраты на производство и реализацию, т. е. точка безубыточности, причем как в единицах продукции (натуральном выражении), так и в стоимостном (денежном) выражении. [3]
Выпуск продукции может учитываться по фактической себестоимости продукции и по нормативной себестоимости с учётом отклонений. В планировании выручки используется и вариантный подход, т.е. определяют, каких объёмов она может достичь при различных вариантах развития ситуации с продажами - благоприятном, нейтральном и неблагоприятном.
Название темы
- Введение
- 1. Рынки сбыта, их значимость, виды и показатели расширения
- 2. Изучение деятель-ности предприятия на рынке
- 3. Планирование вы-ручки от реализации
- 4. Управление то-варными запасами
- 5. Управление сбы-том продукции. Мак-симизация продаж и выручки от реа-лизации продукции
- 6. Прогноз рента-бельности продаж
- 7. Ценовая политика предприятия. Цено-вая стратегия и так-тика
- 8. Цена и факторы, на неё влияющие. Виды цен
- 9. Управление про-цессом ценообра-зования. Основы це-новой стратегии
- 10. Изучение спроса. Эластичность спроса. Управление спросом
- 11. Изучение пред-ложения на рынке, действующих на нём конкурентов и их ценовой политики
- 12. Выбор вариантов ценовой политики и методов ценообра-зования
- 13. Эффективность ценовой политики предприятия
- 14. Оценка инфля-ции
- 15. Взаимосвязь мар-кетинговой и ценовой политики
- 16. Инновационная политика предпри-ятия
- 17. Формы и виды нововведений
- 18. Управление ин-новационными ин-вестициями и их фи-нансовое обеспече-ние
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)