4. Управление товарными запасами
В условиях развивающегося рынка управление товарными запасами (готовой продукции) приобретает всё большее значении. Об этом говорит рост доли товарных запасов общем составе оборотных активов у многих хозяйствующих субъектах. На предприятиях торговли эта доля достигла 70 –90% общей суммы оборотных активов.Товарные запасы (запасы готовой продукции) – это составная часть запасов предприятия (наряду с материально-производственными). Это запасы сферы обращения. Они могут быть текущими и сезонными, страховыми и динамическими, нормируемыми и ненормируемыми (чаще всего они нормируются), в пределах утвержденных лимитов и сверхнормативными.
Рисунок 4.1 – Запасы готовой продукции, в частности золотой запас России
Особое значение имеет ликвидность запасов. С этой точки зрения запасы могут быть высоко-, средне- и низколикивидными. От уровня ликвидности зависит финансовое положение предприятия. Разграничивают также максимально допустимый уровень запасов, минимальный, оптимальный, фактический, отчётный, текущий и плановый. Предприятие должно постоянно оптимизировать величину запасов готовой продукции, а также затраты по её хранению.
Величина товарных запасов зависит от ряда факторов: объёма производственной и сбытовой программы, степени ликвидности, продолжительности оборачиваемости, качества товаров, уровня договорных отношений с потребителями продукции, имиджа предприятия на рынке, уровня нормирования запасов, стабильности спроса, гарантий оплаты, динамики цен, стабильности валюты расчётов и пр.
При создании запасов необходим компромисс в противоборстве двух тенденций:
• минимизации запасов с целью увеличения объёма свободных оборотных средств, усиления конкурентных позиций и пр.;
• обеспечении нормального (устоявшегося) уровня запасов.
В нахождении разумного компромисса и будет заключаться определение оптимальной величины товарных запасов на предприятии. Увеличение величины товарных запасов не только замедляет оборачиваемость оборотных средств, но и приводит к уменьшению выручки, прибыли, и, в конечном счете, может привести предприятие к краху. При росте запасов растёт стоимость хранения (содержание охраны, помещения, обеспечение сохранности физических свойств и прочее).
В отличие от материально-производственных запасов величина запасов готовой продукции в большей мере испытывает на себе влияние внешних рыночных факторов. Возможности уменьшения запасов связаны как с внутренними факторами (например, с освоением нового вида продукции), так и с внешними факторами (например, с улучшением экономической конъюнктуры рынка). Управление товарными запасами должно учитывать:
• опасность затоваривания, возможность появления морально и физически устаревшей продукции;
• возможность неудовлетворительного спроса;
• колебания запасов готовой продукции во времени;
• рост запасов к моменту окончания операционного цикла;
• тесную связь величины запасов с уровнем имиджа фирмы и др.
Особое значение приобретает управление размерами товарных запасов, под которым понимается комплекс мер, обеспечивающих поддержание товарных запасов в нормативных размерах, регулирование поступления и отпуска их со склада, учет и контроль за состоянием запасов. Опыт показывает, если этим вопросам не уделяется должного внимания, то неизбежно возникает затоваривание по одним товарам и дефицит по другим. Отсутствие необходимой номенклатуры товаров приводит к неудовлетворению запросов потребителей и снижению товарооборота, а превышение размеров товарных запасов — к скоплению товаров, перегрузке складских емкостей и лишним затратам.
Товарные запасы создаются и поддерживаются в таких размерах, которые соответствуют прогнозной потребности и обеспечивают непрерывную продажу товаров. Они формируются в соответствии с идентичной структурой и ассортиментным перечнем товаров, реализуемых торговым предприятием. В ходе продажи товарные запасы расходуются и , следовательно, взамен выбывающих запасов завозятся новые, соразмерные по своей структуре и ассортименту товары и запасы продукции.
Целевое предназначение создаваемых товарных запасов. Товарные запасы создаются для обеспечения устойчивой ассортиментной номенклатуры и стабильности торгового процесса; для накопления товаров, имеющих большой разрыв во времени между изготовлением и потреблением; для целевого назначения — стимулирования закупок у населения сельскохозяйственного сырья, выдачи товаров по выигрышам лотереи и т. д.
Анализ и оценка уровня, оборачиваемости и размера товарных запасов. Величина товарных запасов зависит от объема и структуры реализации товаров. Для оценки эти показатели анализируются в динамике по товарным группам и по торговому предприятию в целом. Следует иметь в виду, что между объемом продаж товаров и товарными запасами существует обратно пропорциональная зависимость. При увеличении объема продаж уменьшаются товарные запасы в днях. [16]
Необходимый товарный запас является нормируемой величиной. Для решения этой задачи необходимо использовать два взаимосвязанных параметра: уровень и оборачиваемость товарных запасов.
Обеспечение комплексности и адаптивности товарных запасов. Товарные запасы торгового предприятия следует рассматривать в совокупности: рабочий запас, заказ текущего пополнения, страховой запас и запас в пути. Рабочий запас включает ассортиментный набор, размещаемый в торговом зале и равный однодневной продаже, и запас товаров, проходящих подготовку к реализации. Запас текущего пополнения состоит из объема поставки товара, выраженного в днях оборота. Страховой запас устанавливается с учетом колебаний спроса на товары. Норма страхового запаса обычно составляет около 50% от текущего запаса. Запас в пути определяется при иногородних поставках товаров. Для расчета размера товарных запасов по составляющим элементам можно использовать метод технико-экономических расчетов.
С переходом к рынку потребительский спрос неустойчив и подвержен изменениям, поэтому запасы товаров необходимо приспосабливать к изменяющимся условиям рынка.
Установление необходимых средств для создания товарных запасов. Товарные запасы оцениваются как в натуральных единицах, так и в стоимостном (денежном) выражении. Потребная сумма средств на содержание товарных запасов определяется из расчета однодневного объема реализации товаров. Суммарный расчет осуществляется по отдельным группам товаров и в целом по товарным запасам.
Контроль и учет за состояние товарных запасов направлены на обеспечение в составе товарных запасов всей предусмотренной номенклатуры товаров, исключение снижения размера запасов ниже установленного минимума, соблюдение нормативных сроков хранения товаров.
Эффективность от задействованных товарных запасов. При такой оценке фактические показатели эффективности использованных товарных запасов сравниваются с аналогичными показателями в плановом периоде. Сопоставление показателей показывает, насколько обеспечена устойчивость товарных запасов. В систему сравнительных показателей предполагается ввести и показатель, определяющий отношение суммы прибыли от продаваемых товаров к сумме товарных запасов, выраженное в процентах. [16]
К финансовым аспектам в управлении товарными запасами относятся:
• определение объёмов финансирования товарных запасов;
• нахождение источников финансирования запасов;
• оптимизация величины финансовых ресурсов, используемых на эти цели в процессе производственно-коммерческой деятельности предприятии;
• профилактика недопущения образования излишних (сверхнормативных) товарных запасов;
• оперативное избавление от излишних запасов товаров;
• выбор отвечающей задачам предприятия формы учёта стоимости товарных запасов;
• адекватное отражение в учёте стоимости продукции, находящейся в товарных запасах, в условиях колебаний курса рубля и инфляции.
Объём финансовых ресурсов, необходимых для формирования товарных запасов (ЗАТфтз), определяется по следующей формуле:
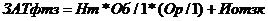 (4.1),
где
Нтз – нормативная средняя величина запасов;
Об/1 – однодневной оборот производства предприятии;
Ор/1 – однодневный оборот реализованной продукции;
ИОтзк – величина затрат на обращение, относимая на товарные запасы на конец рассматриваемого периода.
Эффективность управления запасами может быть повышена за счет применения различных подходов к управлению запасами для разных товарных позиций. За основу может быть взят классический анализ. В соответствии с группой каждому товару назначается тип политики управления запасами: максимизация, минимизация или оптимизация. Согласно данной политике формируется необходимый товарный запас или его отсутствие.
Название темы
- Введение
- 1. Рынки сбыта, их значимость, виды и показатели расширения
- 2. Изучение деятель-ности предприятия на рынке
- 3. Планирование вы-ручки от реализации
- 4. Управление то-варными запасами
- 5. Управление сбы-том продукции. Мак-симизация продаж и выручки от реа-лизации продукции
- 6. Прогноз рента-бельности продаж
- 7. Ценовая политика предприятия. Цено-вая стратегия и так-тика
- 8. Цена и факторы, на неё влияющие. Виды цен
- 9. Управление про-цессом ценообра-зования. Основы це-новой стратегии
- 10. Изучение спроса. Эластичность спроса. Управление спросом
- 11. Изучение пред-ложения на рынке, действующих на нём конкурентов и их ценовой политики
- 12. Выбор вариантов ценовой политики и методов ценообра-зования
- 13. Эффективность ценовой политики предприятия
- 14. Оценка инфля-ции
- 15. Взаимосвязь мар-кетинговой и ценовой политики
- 16. Инновационная политика предпри-ятия
- 17. Формы и виды нововведений
- 18. Управление ин-новационными ин-вестициями и их фи-нансовое обеспече-ние
- Заключение
- Глоссарий
- Библиогрфический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)