5. Классификация затрат для предприятия решений и планирования
Как отмечалось выше, одной из задач бухгалтерского управленческого учета является подготовка информации для внутренних пользователей, не-обходимой для принятия ими управленческих решений, и своевременное до-ведение этой информации до руководства предприятия.
Рисунок 5.1 – Решение и планирование затрат.
Поскольку управленческие решения, как правило, ориентированы на перспективу, руководству необходима детальная информация об ожидаемых расходах и доходах. В этой связи в управленческом учете при выполнении расчетов, связанных с принятием решения, выделяют следующие виды затрат:• переменные, постоянные, условно-постоянные – в зависимости от реагирования на изменение объемов производства (продаж);
• ожидаемые затраты, учитываемые и не учитываемые в расчетах при принятии решений;
• безвозвратные затраты (затраты истекшего периода);
• вмененные затраты (или упущенная выгода предприятия);
• планируемые и непланируемые затраты.
Кроме того, в управленческом учете различают предельные и приростные затраты и доходы.
Переменные, постоянные, условно-постоянные затраты.
Переменные затраты возрастают или уменьшаются пропорционально объему производства продукции (оказания услуг, товарооборота), т.е. зависят от деловой активности организации. Переменный характер могут иметь как производственные, так и непроизводственные затраты. Примерами производ-ственных переменных затрат служат прямые материальные затраты, прямые затраты на оплату труда, затраты на вспомогательные материалы и покупные полуфабрикаты.
Переменные затраты характеризуют стоимость собственно продукта, все остальные (постоянные затраты) — стоимость самого предприятия. Рынок не интересует стоимость предприятия, его интересует стоимость продукта.
Совокупные переменные затраты имеют линейную зависимость от показателя деловой активности предприятия, а переменные затраты на единицу продукции — величина постоянная.
Динамика переменных затрат показана на рисунок 5.2 где переменные затраты на единицу продукции (удельные) условно остаются на уровне 20 руб.

Рисунок 5.2 – Динамика совокупных и удельных переменных затрат
Производственные затраты, которые остаются практически неизменными в течение отчетного периода, не зависят от деловой активности предприятия и называются постоянными производственными затратами. Даже при изменении объемов производства (продаж) они не изменяются. Примерами постоянных производственных затрат являются затраты по аренде производ-ственных площадей, амортизация основных средств производственного назначения.
Динамику совокупных постоянных затрат (условно на уровне 100 тыс. руб.) и удельных постоянных затрат иллюстрирует рисунок 5.3
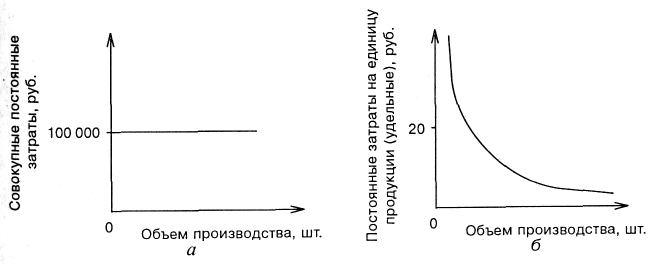
Рисунок 5.3 – Динамика совокупных (а) и удельных (б) постоянных затрат
Для описания поведения переменных затрат в управленческом учете используется специальный показатель —коэффициент реагирования затрат (Крз). Он характеризует соотношение между темпами изменения затрат и темпами роста деловой активности предприятия и рассчитывается по формуле
 (5.1)
где:
Y— темпы роста затрат, %;
X — темпы роста деловой активности фирмы, %.
 ( 5.1.1)
Разновидностью переменных затрат являются пропорциональные зат-раты. Они увеличиваются теми же темпами, что и деловая активность пред-приятия. Например, при увеличении объема производства на 30% пропор-циональные затраты возрастут в той же пропорции. Тогда
 (5.1.2)
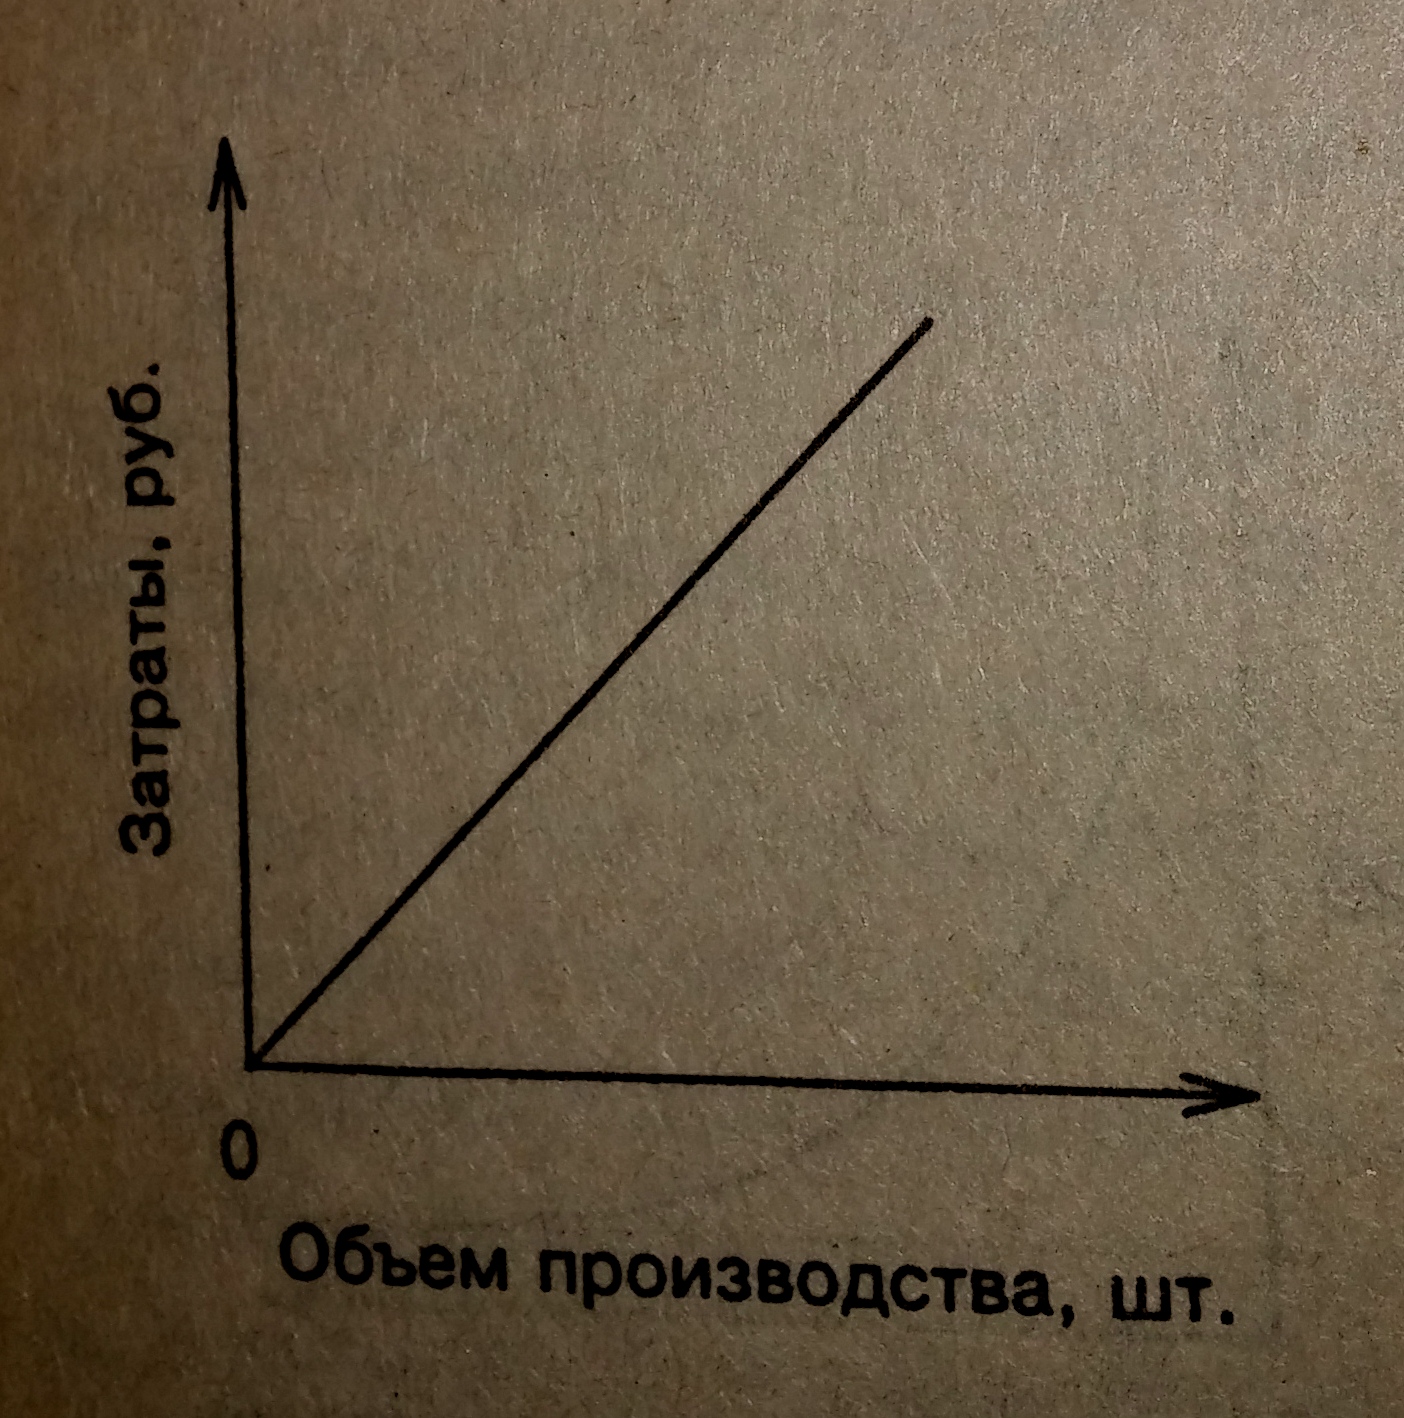
Рисунок 5.4 – Динамика пропорциональных затрат
Другим видом переменных затрат являются дегрессивные затраты. Темпы их роста отстают от темпов роста деловой активности фирмы. Допустим, что при увеличении объема производства на 30% издержки выросли лишь на 15%. (5.1.3)
Затраты, растущие быстрее деловой активности предприятия, назы-ваются прогрессивными затратами. В качестве примера можно привести следующее соотношение: рост объема производства на 30% сопровождается увеличением издержек на 60%.
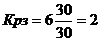 (5.1.4)
Графики поведения дегрессивных и прогрессивных затрат — совокупных и в расчете на единицу продукции (продаж) — приведены на рисуноке 5.5.
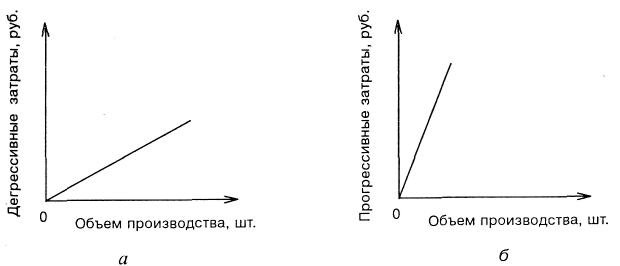
 Рисунок 5. 5 – Динамика дегрессивных (а) и прогрессивных (б) затрат
Банк — это специфическое юридическое лицо, не осуществляющее производственную деятельность. Он является основной структурной единицей денежного обращения. Продуктом банковской деятельности являются услуги, связанные с организацией платежей и расчетов, ведением счетов юридических и физических лиц, хранением денежных средств, кредитованием и выполнением прочих банковских операций.
Поэтому расходы банка делятся на издержки, связанные с выполняемыми функциями в сфере денежного обращения (их иногда называют процентными затратами), и на издержки, связанные с обеспечением функционирования банка (непроцентные затраты) (таблица 3)
Таблица 3 – Затраты коммерческого банка
Вид расхода |
Сумма, тыс. руб. |
Удельный вес, % |
Процентные затраты |
49631 |
63,56 |
В том числе: |
|
|
проценты, уплаченные за привлеченные кредиты |
7950 |
16,02 |
проценты, уплаченные юридическим лицам по привлеченным средствам |
4837 |
9,75 |
проценты, уплаченные физическим лицам по депозитам |
8857 |
17,85 |
затраты по операциям с ценными бумагами |
5689 |
11,46 |
затраты по операциям с иностранной валютой и другими валютными ценностями |
9505 |
19,15 |
прочие |
12793 |
25,78 |
Непроцентные затраты |
28459 |
36,44 |
в том числе: |
|
|
затраты на содержание аппарата управления |
14315 |
50,30 |
затраты по организации банков |
228 |
0,80 |
другие затраты: |
28 |
0,10 |
отчисления в фонды и резервы |
427 |
1,50 |
комиссия уплаченная |
569 |
2,00 |
амортизационные отчисления по основным средствам |
683 |
2,40 |
содержание и ремонт основных средств |
6887 |
24,20 |
арендная плата |
2647 |
9,30 |
затраты по охране в разрешенных случаях |
1793 |
6,30 |
почтовые, телеграфные, телефонные затраты |
569 |
2,00 |
затраты по публикации отчетности |
47 |
0,17 |
затраты по аудиторским проверкам прочие |
266 |
0,93 |
ИТОГО затрат банка |
78090 |
100,00 |
В коммерческом банке все процентные затраты можно отнести к категории переменных, поскольку они находятся в прямой зависимости от объемов деловой активности банка, измеряемой, например, суммой остатков средств по счетам клиентов.
Непроцентные затраты можно отнести к условно-постоянным и постоянным затратам. Например, статьи «арендная плата» и «затраты по охране» — это постоянные затраты, возрастающие ступенчато, так как оплата ведется по договорам, заключаемым на квартал, т.е. квартал можно считать масштабной базой для данных затрат (таблица 4).
Таблица 4 – Классификация затрат банка
Вид расхода |
Сумма, тыс. руб. |
Переменные затраты |
49631 |
в том числе: |
|
проценты, уплаченные за привлеченные кредиты |
7950 |
проценты, уплаченные юридическим лицам по привлеченным средствам |
4837 |
проценты, уплаченные физическим лицам по депозитам |
8857 |
затраты по операциям с ценными бумагами |
5689 |
затраты по операциям с иностранной валютой и другими валютными ценностями |
9505 |
Постоянные затраты |
9534 |
в том числе: |
|
арендная плата |
6887 |
затраты по охране в разрешенных случаях |
2647 |
Условно-постоянные затраты |
18925 |
в том числе: |
|
затраты на содержание аппарата управления |
14315 |
затраты по организации банков |
228 |
отчисления в фонды и резервы |
28 |
комиссия уплаченная |
427 |
амортизационные отчисления по основным средствам |
569 |
содержание и ремонт основных средств |
683 |
почтовые, телеграфные, телефонные затраты |
1793 |
затраты по публикации отчетности |
569 |
затраты по аудиторским проверкам |
47 |
Прочие: |
266 |
ИТОГО затрат банка |
78 090 |
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)