12. Расчёт допустимых затрат
Допустимые затраты предприятия на производство и реализацию i – го изделия Здоп i можно рассчитать по формуле:
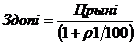 (12.2)
где,
Црынi - рыночная цена i – го изделия;
i – рентабельность i – го изделия в процентах, рассчитываемая как отношение прибыли к себестоимости изделия.
В случае, когда предприятие принимает решение о производстве продукции без получения прибыли от её реализации,  = 0. Верхним пределом общего объёма допустимых затрат для предприятия по изделию в этом случае выступает рыночная цена изделия.
Величину прямых материальных затрат Змi по i – му изделию рассчитывают по конструкторско – технологическим документам i- го изделия, исходя из норм расхода и рыночных цен сырья и материалов, покупных изделий, полуфабрикатов и услуг производственного характера сторонних организаций, топлива и энергии на технологические цели:
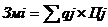 (12.3)
где,
qj - норма расхода на i – е изделие j – го сырья, материала, покупных изделий, полуфабрикатов и услуг производственного характера сторонних организаций, топлива и энергии на технологические цели;Цj – рыночная цена j – го сырья, материала, покупных изделий, полуфабрикатов и услуг производственного характера сторонних организаций топлива и энергии на технологические цели.
Допустимую величину затрат на заработную плату основных производственных рабочих З осн.раб.i определяют с учётом установленных текущим планом коэффициента расходов на продажу К прод. при реализации аналогичной продукции, коэффициента накладных косвенных расходов к заработной плате основных производственных рабочих К накл. и коэффициента отчислений на социальные нужды к заработной плате основных производственных рабочих К соц.н.:
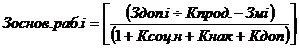 (12.4)
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)