16. Углублённый операционный анализ
На величину порога рентабельности влияют три основных фактора: цена реализации, переменные затраты на единицу продукции и совокупная величина постоянных затрат. Уровень постоянных затрат свидетельствует о степени предпринимательского риска (а также и финансового – в той мере, в какой в постоянных затратах присутствуют проценты за кредит). Чем выше постоянные затраты, тем выше порог рентабельности и тем значительнее предпринимательский риск. Теперь систематизируем нашу информацию:
Таблица 16.1 – Факторы, оказывающие влияние на изменение порога рентабельности
Фактор |
Изменение фактора |
Порог рентабельности |
Цена реализации |
Увеличивается |
Снижается |
Переменные затраты на единицу продукции |
Увеличивается |
Поднимается |
Совокупная величина постоянных затрат |
Увеличивается |
Поднимается |
Под углублённым операционным анализам понимают такой операционный анализ, в котором часть совокупных постоянных затрат относят непосредственно на данный товар (изделие, услугу). Рассчитать их величину не сложно: например, к такому – то изделию будут относиться амортизационные отчисления по оборудованию, на котором данное именно данное изделие производится, зарплата мастеров, начальника цеха, расходы по содержанию цеха (и /или его аренда) и т.п. Косвенные постоянные затраты – это постоянные затраты всего предприятия(оклады руководства, затраты на бухгалтерию и другие службы, на аренду и содержание офиса, амортизационные отчисления по собственным административным зданиям, расходы на научные исследования и инженерные изыскания и т. п.) Косвенные затраты весьма трудно «разнести»по отдельным товарам. Универсальный способ – отнесение косвенных постоянных затрат на тот или иной товар пропорционально доле данного товара в суммарной выручке от реализации предприятия.
Основным принципом углублённого операционного анализа является объединение прямых переменных затрат на данный товар с прямыми постоянными затратами и вычисление промежуточной маржи – результата от реализации после возмещения прямых переменных и прямых постоянных затрат.
Углублённый операционный анализ направлен на решение главнейших вопросов ценовой и ассортиментной политики: какие товары выгодно, а какие – невыгодно включать в ассортимент, и какие назначать цены.
Рисунок 16.1 – Ценовая политика.
Если промежуточная маржа покрывает хотя бы часть постоянных затрат предприятия, то данный товар достоин оставаться в ассортименте. При этом товары, берущие на себя больше постоянных затрат предприятия, являются предпочтительными.
Расчёт порога безубыточности, в отличии от порога рентабельности товара. Порог безубыточности данного товара - это такая выручка от реализации, которая покрывает переменные затраты и прямые постоянные затраты. При этом промежуточная маржа равна нулю. Если, несмотря на все старания, не достигается хотя бы нулевого значения промежуточной маржи - этот товар надо снимать с производства (либо не планировать его производство заранее).
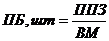 (16.0)
где,
ПБ – Порог безубыточности;
ППЗ – прямые постоянные затраты;
ВМ - валовая моржа на единицу товара.
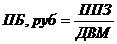 (16.1)
где,
ПБ- Порог безубыточности;
ППЗ – прямые постоянные затраты;
ДВМ – Доля валовой маржи в выручке от данного товара
Расчёт порога рентабельности товара. Порог рентабельности товара – это такая выручка от реализации, которая покрывает не только переменные и прямые постоянные затраты, но и отнесённую на данный товар величину косвенных постоянных затрат. При этом прибыль от данного товара равна нулю:
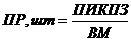 (16.2)
где,
ПР – порог рентабельности, шт.;
ПИКПЗ – прямые и косвенные постоянные затраты;
ВМ – валовая маржа на единицу товара.
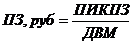 (16.3)
;где,
ПР – порог рентабельности, руб.;
ПИКПЗ – прямые и косвенные постоянные затраты;
ДВМ – доля валовой моржи в выручке от данного товара.
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)