10. Сущность затрат
Затраты характеризуют в денежном выражении объём ресурсов за определённый период, использованных на производство и сбыт продукции, и трансформируются в себестоимость продукции, работ и услуг.
В экономической литературе и на практике наряду с термином «затраты» повсеместно используются и такие, как «расходы» и «издержки». Причём многие авторы трактуют их как синонимы и не делают различий между этими тремя понятиями. Между тем фактически эти понятия имеют разное экономическое содержание.
Представление о затратах предприятия основывается на трёх важных положениях.
Затраты определяются использованием ресурсов, отражая, сколько и каких ресурсов израсходовано при производстве и реализации продукции за определённый период.
1) Объём использованных ресурсов может быть представлен в натуральных и денежных единицах, однако в экономических расчётах прибегают к денежному выражению затрат.
2) Определение затрат всегда соотносится с конкретными целями, задачами, т.е. объём использованных ресурсов в денежном выражении рассчитывают по основным функциям производства продукции и её реализации в целом по предприятию или по производственным подразде-лениям предприятия.
3) В затраты на производство и реализацию продукции включаются предпроизводственные (единовременные) затраты, производственные затраты, непосредственно связанные с выполнением технологических операций, обслуживанием и эксплуатацией производственного оборудования и машин, управлением производством и управленческие и коммерческие затраты, связанные с общим, административным управлением и сбытом продукции.
Расходы отражают уменьшение платёжных средств или иного имущества предприятия и отражаются в учёте на момент платежа.
Различия есть во временной соотнесённости расходов и затрат. Затраты, в отличии от расходов, отражаются в учёте предприятия на момент потребления в производственном процессе. В конечном итоге все расходы по обычным видам деятельности предприятия за определённый период обязательно должны трансформироваться в затраты. Расходы, не отнесённые к затратам по каким то причинам, характеризуют ошибки учёта затрат на производство и сбыт продукции.
Расходы за определённый период работы предприятия могут превышать затраты, быть равными затратам или быть меньше затрат. Взаимосвязь расходов и затрат показана на рисунке 10.1.
Рисунок 10. 1 – Ситуации с соотношением расходов и затрат
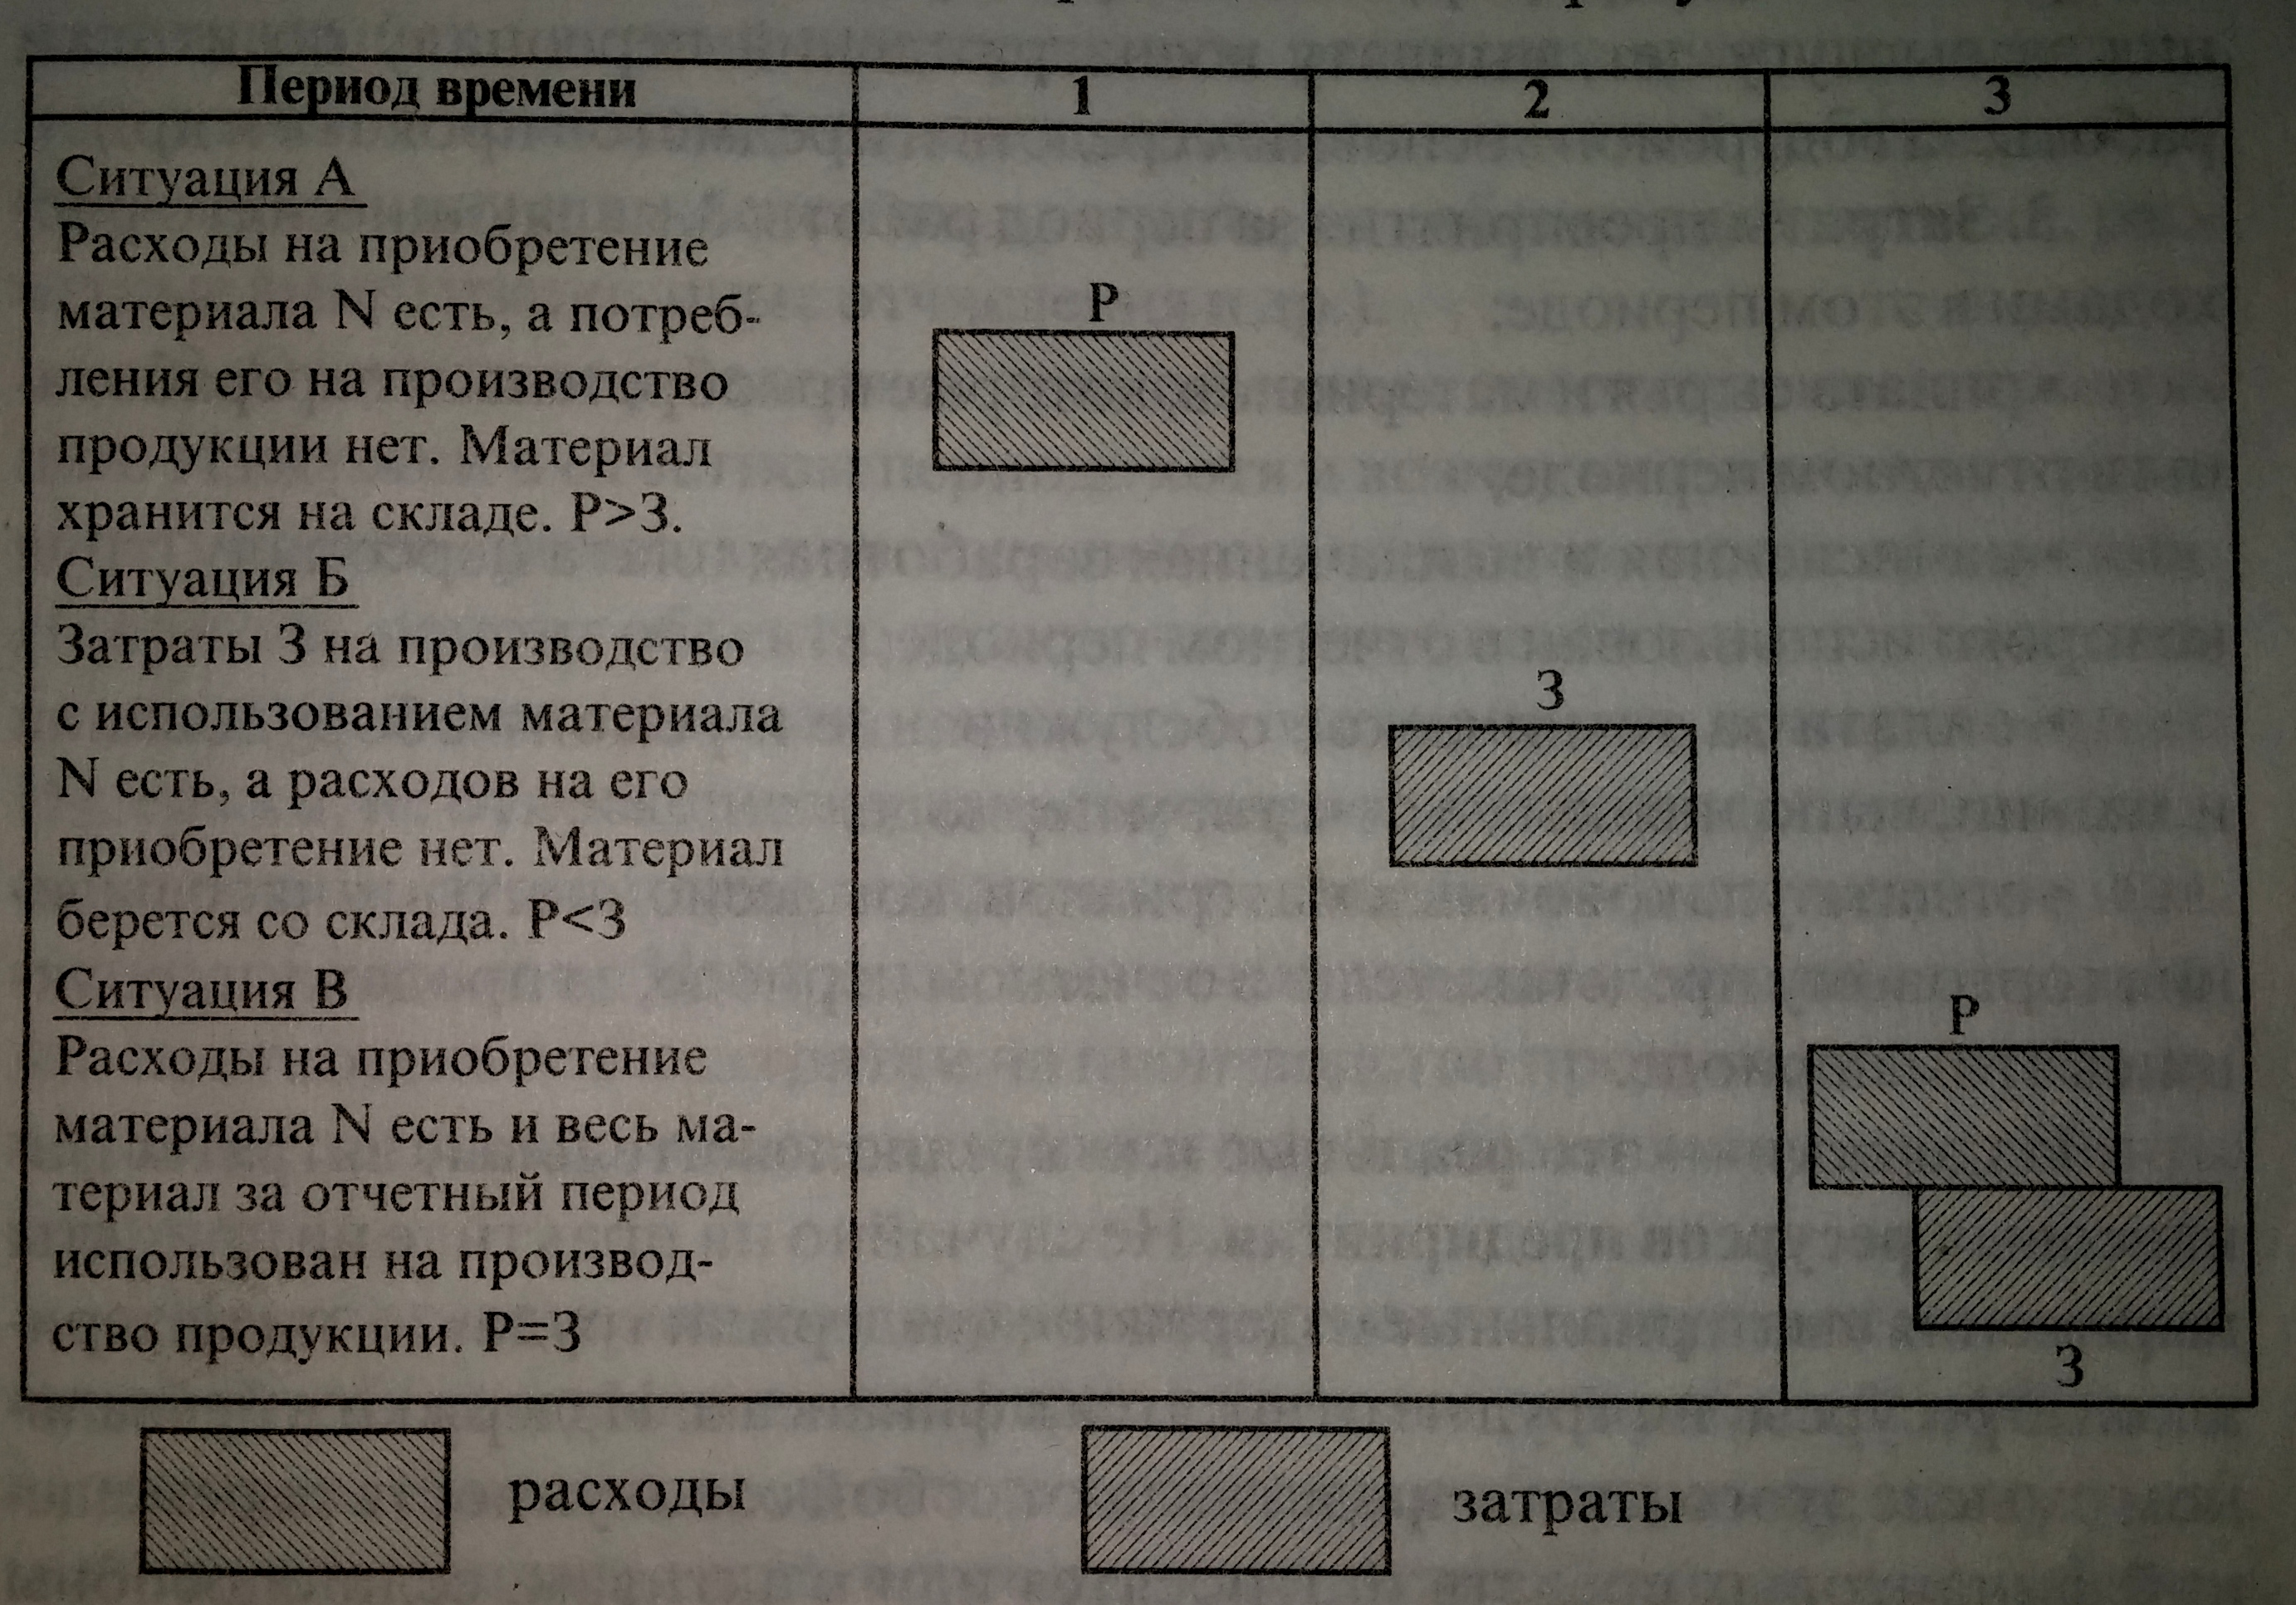
Примеры.
• Расходы предприятия в периоде работы 1, не являющиеся его затратами за этот период;
• Оплата сырья и материалов, приобретённых в запас;
• Выплата заработной платы персоналу за прошедший или будущий периоды работы;
• Расходы будущих периодов. Они производятся в данном отчётном периоде, но в затраты включаются в последующие отчётные периоды для равномерного включения в себестоимость продукции, работ и услуг (например, расходы на годовую подписку периодической печати, взнос арендной платы за последующие периоды, расходы по освоению производства новой продукции, расходы на подготовительные работы в сезонных отраслях промышленности и другие расходы).
Затраты предприятия за период работы 2, не являющиеся его расходами в этом периоде:
• переработка ранее купленного сырья и материалов;
• начисленная заработная плата персоналу за работу в или будущем периодах;
• сумма резерва предстоящих расходов и платежей в целях равномерного включения в себестоимость продукции, работ и услуг предстоящих расходов (например, на оплату отпусков, выплату вознаграждения за выслугу лет, выплату вознаграждений за выслугу лет, выплату вознаграждений персоналу по итогам работы за год, ремонт основных средств и предметов проката и др.)
• Затраты предприятия за период работы 3, являющиеся его расходами в этом периоде:
• оплата сырья и материалов, которые приобретены и переработаны в отчётном периоде;
• начисленная и выплаченная заработная плата персоналу, труд которого использован в отчётном периоде;
• оплата за техническое обслуживание и ремонт оборудования и машин, выполненных в отчётном периоде;
• оплата упаковочных материалов, комиссионного вознаграждения торговому представителю в отчётном периоде, за продажу продукции в этом периоде.
Издержки это реальные или продолжительные затраты финансовых ресурсов предприятия. Не случайно на практике не приняты выражения «материальные издержки», «издержки труда» - нематериальные ресурсы, ни труд не относятся к финансам. Издержки в буквальном смысле этого слова представляют совокупность перемещений финансовых средств и относятся или к активам, если способны принести доход в будущем, или к пассивам, если этого не произойдёт и уменьшится нераспределённая прибыль предприятия за отчётный период. Издержки упущенных возможностей выступают как потери дохода при выборе одного из способов осуществления хозяйственной деятельности.
Издержки оказывают влияние на конечный финансовый результат работы предприятия – прибыль. Понятие расходов уже понятие издержек – оно подразумевает лишь конкретные выплаты в определённом периоде. Затраты и издержки могут совпадать, а могут отличаться друг от друга, причём эти различия носят преимущественно предметный характер.
Расходы и издержки в пределах сумм, нормируются государством, включаются в затраты на производство продукции, работ и услуг (например, командировочные, представительские, на рекламы и др.).Если расходы и издержки превышают нормативную величину, установленную государством, то их величина, превышающая нормативную, производится за счёт прибыли предприятия или за счёт работника, допустившего это превышение (например, разница в стоимости авиабилета бизнес – класса и эконом – класса, если работнику даётся право лететь по билету эконом - класса).
Предметом управления затратами являются затраты предприятия во всём их многообразии.
• Первой особенностью затрат как предмета управления выступает их динамизм. Они находятся в постоянном движении, изменении.
• Второй особенностью затрат как предмета управления заключается в их многообразии, требующем применения обширного спектра приёмов и методов в управлении ими.
• Третья особенность затрат состоит в трудности их измерения, учёта и оценки. Абсолютно точных методов измерения и учёта затрат нет.
• Четвертая особенность – это сложность и противоречивость влияния затрат на экономический результат.
правление затратами на предприятии призвано решать следующие основные задачи:
• выявления роли управления затратами как фактора повышения экономических результатов деятельности;
• определение затрат по основным функциям управления;
• исчисление необходимых затрат на единицу продукции (работ, услуг);
• подготовка информационной базы, позволяющей оценивать затраты при выборе и принятии хозяйственных решений;
• выявление технических способов и средств измерения и контроля затрат;
• поиск резервов снижения затрат на всех этапах производственного процесса и во всех производственных подразделениях предприятия;
• выбор способов нормирования затрат;
• выбор системы управления затратами, соответствующей условиям работы предприятия.
Рисунок 10. 2 - Затраты предприятия за период работы.
Задачи управления затратами должны решаться в комплексе. Только такой подход приносит плоды, способствуя резкому росту экономической эффективности работы предприятия.
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)