21. управление затратами и оптимизация затрат
Управления затратами представляет собой один из основных факторов, влияющих на образование прибыли, повышение рентабельности и форми-рование цен. Распределяя затраты по различным группам товаров, можно уменьшить или, наоборот, увеличить издержки в зависимости от потребности предприятия. Управление затратамипредполагает управление затратами в целом и отдельными их видами, как основными, вспомогательными, так и второстепенными. Оно также означает управление динамикой затрат, их соотношением между собой и др.
Рисунок 21.1 – Управление затратами.
Управлению затратами должен предшествовать анализ текущих затрат предприятия в текущем периоде. Кроме того, на предприятии должна быть определена чёткая учётная политика по отношению к затратам на производство и реализацию продукции, а также выбран вариант учёта затрат на производство и калькулирование себестоимости.Трудность управления затратами состоит в необходимости увязки этого процесса с ценообразованием, формированием прибыли, политикой в области оплаты труда и другими сторонами деятельности предприятия. Обычно управление затратами сводится к их снижению, но это не всегда правомерно. Управление затратами – это прежде всего их оптимизация. С целью повышения качества товаров (или качества обслуживания клиентов) порой бывает выгоднее пойти на дополнительные затраты, чем снижать издержки, но обслуживать на прежнем (а то и на более низком) уровне. В то же время практика показывает, что одновременное повышение качества товаров (услуг) и снижение затрат – задача довольно сложная.
Уменьшение затрат – частный случай их оптимизации. Последняя может иметь место по отношению к их общему объёму и на единицу продукции. Оптимизация затрат во многом связана с формами удовлетворения потребности в материальных ресурсах. Последние могут быть внешними и внутренними. Внешние источники - это поступающие от контрагентов материально – производственные ресурсы. Оптимизация заключается в обеспечении ритмичности и сроков поставок, уменьшении физического объёма, стоимости, сроков хранения и соответствующих затрат и повышении качества. Объём внешних поступлений материальных ресурсов не должен превышать разности между общей потребностью в них и величиной внутренних источников их покрытия. Для внутренних источников – это максимальная адаптация их к объёму производственной программы, экономия использования материальных ресурсов, ужесточение норм расходования, уменьшение отходов, потерь, внедрение новинок в производство, собственное изготовление материалов, инструмента, полуфабрикатов и пр.
Снижению затрат способствует углубление производственной специализации. Затраты можно снизить и при диверсификации номенклатуры производства, которая позволяет избегать потерь при отсутствии сырья для одного вида продукции и наличия сырья для другого вида продукции. Это позволяет предприятию переключаться с производства одного вида продукции на другой вид. Управление затратами также включает в себя определение потребности в основном и оборотном капитале , профилактику перерасхода затрат, проведение мероприятий по их снижению, нормирование , планирование и прогнозирование затрат; предполагает оптимизацию затрат на оплату труда. Для уменьшения затрат предприятию не следует заключать договоры с обязательствами в твёрдой валюте. В условиях обесценения рубля более выгодны рублевые договоры. Сроки погашения затрат будущих периодов могут определяться заранее либо устанавливаться в зависимости от специфики понесенных затрат.
В процессе управления затратами в деятельности предприятия большую роль играют центры затрат. Последние могут являться структурным подразделением предприятия (или их объединением), руководитель которого несёт ответственность только за полноту и своевременность расходования выделенных ему средств. Центры затрат создаются как самостоятельные подразделения, но могут являться составным элементом других, более крупных центров ответственности. Например, они нередко входят в состав центров прибыли предприятий (холдингов, финансово – промышленных групп).
Большое значение на предприятии также имеет оптимизация управленческих затрат, так как рост последних является одним из проявлений бюрократизации предприятия, снижает его конкурентные позиции. Эта проблема становится всё более актуальной с ростом стоимости предприятия и масштабов его деятельности. Управленческие расходы выделяют отдельной строкой в отчёте о прибылях и убытках (форма №2).Они относятся к постоянным затратам. Для предотвращения роста численности управлен-ческого персонала предприятие может определить относительные нормативы численности управленцев, нормативы затрат на их содержание и в дальнейшем их придерживаются.
Определение потребности во внеоборотных активах.Планирование затрат предполагает определение потребностей во внеоборотных и оборотных активах. Потребность предприятия в приросте внеоборотных активов (∆ВА) определяется исходя из общей потребности во внеоборотных активах (ПОТРва), обусловленной соответствующим объёмом производства в конце рассматриваемого периода, остатка внеоборотных активов на начало рассматриваемого периода (ОВА), выбытия внеоборотных активов в связи с их физическим (ВЫБф) и моральным износом (ВЫБм):
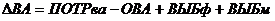 (21.0)
Потребность во внеоборотных активах может быть уменьшена за счёт повышения интенсивности или эффективности их использования, она сокращается при ускорении оборачиваемости активов. При необходимости внеоборотные активы могут включать в себя потребность в дополнительных резервных мощностях. Потребность во внеоборотных активах определяется в денежных единицах.
Предприятие составляет баланс финансирования активов и, в частности, баланс финансирования внеоборотных активов, в котором показывается прирост основных средств (основных фондов), нематериальных активов, долгосрочных финансовых вложений. Источниками финансирования внеоборотных активов могут быть только собственные или заёмные либо и те и другие средства. Превалирующей частью внеоборотных активов являются основные средства.
Потребность в приросте основных средств в предстоящем периоде (∆ПОТРос) определяется аналогично приросту внеоборотных активов:
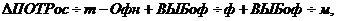 (21.1)
где,
ПОТРос /т – потребность в основных средствах с учётом предстоящего объёма товарооборота;
ОФн – стоимость основных фондов на начало рассматриваемого периода;
ВЫБоф / ф – выбытие основных фондов в предстоящем периоде в связи с их физическим износом;
ВЫБоф / м – выбытие основных фондов в предстоящем периоде в связи с их моральным износом.
Потребность в основных средствах с учётом предстоящего оборота предприятия определяется так:
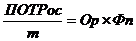 (21.2)
Особое значение для предприятия имеет определение прироста собственных основных средств(∆СОК):
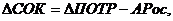 (213)
где,
АРос – размер аренды основных средств (лизинга) в предстоящем периоде.
Если после анализа оказалось, что часть основных средств излишня , то у менеджеров может быть несколько вариантов действий:
1) законсервировать временно неиспользуемое оборудование в качестве резерва производственных мощностей;
2) реализовать (если оно не представляет интерес с точки зрения резервных мощностей);
3) Выделить в дочерние акционерные общества объекты, не связанные с основным производством (и этим диверсифицировать свои вложения);
4) предоставить излишнее оборудование в аренду и др.
Величина потребности в приросте того или иного элемента внеоборотных активов, как правило, определяет прирост соответствующих затрат предприятия. Это может достигаться как за счёт покупки, так и путём строительства собственных объектов производственно – коммерческого назначения. Возможно использование и других форм, например лизинга (аренды), которые могут быть эффективнее вышеперечисленных. Поэтому вопрос о формах удовлетворения потребности в элементах внеоборотных активов всегда актуален для предприятия.
Учёт затрат на производство и калькулирование себестоимости может осуществляться по полной себестоимости продукции (полной калькуляции) и по неполной (усеченной) себестоимости (частичной калькуляции).
В первом случае в себестоимость включаются все затраты предприятия (независимо от их деления на какие – либо формы). Постоянные затраты, которые трудно отнести на продукцию, распределяют вначале по месту их возникновения, а потом переносят на себестоимость продукции в соответствии с выбранной базой (критерием отнесения).
Во втором случае себестоимость учитывает не все затраты, а только переменные (что предполагает разделение затрат на переменные и условно – постоянные, учёт переменных затрат и маржинальной прибыли). В соответствии с таким подходом здесь постоянные затраты не включаются в себестоимость, а относятся на прибыль периода, в котором они возникали.
Это называется системой «постоянные – переменные затраты» (директ – костинг).
Данная система перерастает собственно рамки управления затратами (себестоимостью) и принимает форму управления предприятием в целом (так как входит в более широкую систему «затраты – выручка - прибыль»). В рамках этой системы появляется возможность контролировать взаимосвязь и соотношение затрат (постоянных и переменных), объёма выручки и прибыли.
Она увязывает в единое целое исходные и конечные результаты деятельности предприятия. Составным элементом этой системы является также маржинальный доход (сумма прибыли и постоянных издержек или разница между выручкой и переменными затратами). Вышеперечисленное позволяет прогнозировать прибыль, рассчитывать критические объёмы выручки (при которой прибыль равна нулю), наглядно (графически) представлять зависимость затрат и дохода от объёма выпущенной продукции и др.
Процесс приобретения и заготовки материалов может отражаться на основе оценки материалов по фактической себестоимости приобретений либо по нормативной (учётным ценам и отклонениям от фактических затрат по приобретению и изготовлению) себестоимости. В последнем случае в условиях инфляции увеличение издержек отражается в бухгалтерском учёте с определённым временным лагом. Учёт может осуществляться и по полной себестоимости (стандарт - костинге).
Выбор метода калькулированиясебестоимости в первую очередь зависит от характера производства и вида продукции. В условиях экономического спада, когда в ряде отраслей превалирует единичное производство, часто используется позаказный метод калькулирования, в соответствии с которым калькуляции подвергаются виды продукции, выполняемые по отдельным заказам.
В разрезе каждого из заказов осуществляется аналитический учёт затрат, составляются соответствующие формы и ведомости учёта затрат, идущих на выполнение данного заказа. В условиях серийного, массового производства применяются нормативный метод калькулирования себестоимости, в соответствии с которым учёт расходов осуществляется по утверждаемым предприятием нормам. Там же, где производство продукции (например, на предприятиях комбинатах) осуществляется по переделам (цехам, производствам, фазам технологического цикла), применяется попередельный метод калькулирования (здесь производственные затраты учитываются в разрезе структурных подразделений предприятия и по отдельным статьям затрат).
Целью анализа материально – производственных запасов являются определение качества управления, эффективности использования запасов, определение степени адекватности запасов производственной и сбытовой программе предприятия, внутрипроизводственных резервов экономии материальных ресурсов, подготовка обоснования для разработки мероприятий в этой области и др.
В ходе анализа материально – производственных запасов изучаются:
обеспеченность предприятия материальными ресурсами;
реальность планов материально – технического снабжения, их качество;
степень прогрессивности норм и нормативов в части использования материальных ресурсов;
степень выполнения этих планов;
влияние службы снабжения на количественные и качественные показатели деятельности предприятия и др.
Анализ запасов осуществляется как в целом, так и в разрезе их собственных элементов. В ходе анализа запасов изучается и их оборачиваемость – продолжительность времени, в течение которого они находятся в состоянии межоперационного хранения (т. е. на складе).
Продолжительность оборачиваемости запасов (Тоз) можно определить следующим образом:
 (21.4)
Особенность данного показателя проявляется в том, что негативным является как его чрезмерный рост (это неблагоприятно сказывается на оборачиваемости оборотного капитала, структуре себестоимости и др.), так и чрезмерное снижение.
Продолжительность оборачиваемости незавершённого производства (Тонз) рассчитывается так:
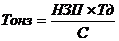 (21.5)
Управление материально – производственными запаса Запасами. Запасы представляют собой средства, отвлечённые из оборота, поэтому управление материально – производственными запасами играет большую роль в деятельности любого предприятия. Чрезмерное увеличение запасов означает «омертвление» оборотных средств, ухудшение и оборачиваемости. Это, в свою очередь, ослабляет финансовую устойчивость предприятия. Управление запасами непосредственно связано с формированием себестоимости продукции (работ, услуг), прибыли, производством продукции и т.д.
Важность управления запасами проявляется и в том, что на многих предприятиях материальные запасы составляют львиную долю оборотных средств. Данный вид управления является составным элементом общего процесса управления оборотными средствами предприятия. Управлению запасами предшествует анализ данного процесса в предыдущем периоде (объём, динамика запасов) авансируемых в них средств, структура, сезонные колебания и оборачиваемость запасов).
Управление запасами заключается в их формировании, хранении и использовании. Всё вместе составляет кругооборот запасов. Поэтому цель управления запасами – скорейшее их превращение в запасы готовой продукции, эффективное осуществление кругооборота авансированных в запасы средств, ускорение оборачиваемости последних. Управление запасами также состоит в их финансировании, нормировании (планировании), анализе, учёте и пр.
При создании запасов необходимо найти компромисс в противоборстве трёх тенденций:
минимизация запасов с целью увеличения объёма сводных оборотных средств;
максимизация запасов с целью усиления гарантий бесперебойности процесса производства;
обеспечение нормального (устоявшегося) уровня запасов.
К отрицательным явлениям относятся как чрезмерное снижение запасов (риск остановки производства), так и наличие сверхнормативных запасов (риск ухудшения финансово – экономических показателей деятельности). В последнем случае перед менеджерами стоит задача оперативного выявления излишних запасов и их вовлечения в производственно – коммерческую деятельность. Уменьшение запасов может быть достигнуто за счёт повышения гарантий поставок от поставщиков продукции и услуг, сокращения сроков поставок, приближения мест расположения поставщиков, уменьшения неприкосновенного запаса (в первую очередь по видам запасов, которые не могут оказать негативное воздействие на стабильность производства), а также за счёт распродажи залежалых запасов, ужесточения нормирования, внедрения режима экономии, сокращения числа (а дальнейшем – по примеру развитых стран - ликвидации) складов, совершенствования форм связи с поставщиками и др. Необходимо также шире использовать современные методы управления запасами, например такие, как «Канбан» и «Точно в срок». Суть первого метода состоит в соответствии запасов потребностям лишь начальной стадии производственного процесса, в отсутствии их последующего накопления (как это имело место раньше). При втором методе поставки и объёмы продукции должны соответствовать производственным графикам и потребностям производства, т.е. осуществляется поставка «с колёс».
Заметим, что возможности уменьшения величины запасов связаны не только с внутренними, но и с внешними по отношению к предприятию факторами, мало зависящими от него (например, с чёткостью работы поставщиков). В то же время финансовые менеджеры должны оказывать влияние и на эти факторы (например, стимулировать эффективные формы поставок). Многое здесь зависит от результативности работы снабженческих служб предприятия.
Определение оптимальной потребности в запасах зависит от качества нормирования на предприятии. Нормативы показывают количество дней текущего хранения нормируемых запасов.
Произведение нормативов текущих запасов в днях хранения (Нтз) на однодневный объём производства или реализации (Об/1 или Ор/1) показывает планируемую величину запасов (Зп) на тот или иной период :
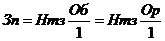 (21.6)
При управлении запасами возможно использование АВС – метода. В соответствии с ним все запасы делятся на три группы. В группу А входят наиболее ценные для предприятия активы, которые требуют постоянного контроля. Менее ценные активы составляют группу В . Здесь контроль может быть периодическим (например, один раз в месяц). Для этих двух групп определяется оптимальная партия заказа. Третья группа С включает прочие виды запасов, проверка состава и состояния которых наименее регулярна. Каждое предприятие должно классифицировать свои запасы по категориям в соответствии с их важностью для производства и обращения продукции.
Объём финансирования материально – производственных запасов (ФИНз) определяется с учётом кредиторской задолженности по коммерческим (товарным) операциям (КЗком) по следующей формуле :
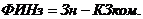 (21.7)
Финансирование запасов предполагает также покрытие затрат по поддержанию, обслуживанию запасов. Эти затраты зависят от величины запасов. Они могут быть разделены на затраты по размещению и выполнению заказа (доставка, приёмка, сортировка) и затраты по хранению (содержание охраны, помещения, обеспечение сохранности физических свойств и пр.) При росте величины запасов (заказав) уменьшается стоимость размещения заказа (в относительном выражении) и растут затраты по текущему хранению запасов. Предприятие должно оптимизировать уровень запасов, а также уровень затрат на заказ и хранение запасов.
При формировании запасов также учитывают показатели динамики их рыночной стоимости. Например, усиление инфляционных процессов усиливает риск формирования запасов, требует некоторого их увеличения. Рост цен на составные элементы запасов ослабляет возможности уменьшения доли материальных затрат в себестоимости продукции, усиливает финансовое бремя на предприятие. В последние годы наблюдается тенденция компьютеризации управления запасами. На передовых предприятиях компьютеры отслеживают движение запасов на всех стадиях их кругооборота, наличие и величину их остатков, достижение точки возобновления заказов, обеспечивают автоматическое размещение заказов и т.д.
Косвенные способы снижения затрат имеют место, когда следствием (побочным эффектом) мероприятий, имеющих другие приоритеты, является снижение затрат. Например, предприятие, выпускающее продукцию неэластичного спроса, решило повысить цены реализации. Как это не парадоксально, отдалённым следствием этого процесса явится снижение затрат на производство. Причина заключается в том, что при росте цен сократятся сбыт продукции и объём её производства. Последнее приведёт к уменьшению затрат на производство. При увеличении объёмов производства и сбыта снижаются постоянные затраты на единицу продукции. Снижение издержек предполагает снижение не только производственных затрат, но и издержек обращения (коммерческих), внереализационных издержек, управленческих затрат.
Очень важно стремиться к уменьшению дебиторской задолженности, сокращению сроков расчётов с контрагентами. В то же время разумный рост кредиторской задолженности уменьшает текущие затраты предприятия (но в будущем затраты могут вырасти, если будут применены штрафные санкции). Однако при высокой инфляции опасность последних не столь высока. Необходимо так же снижать стоимость обслуживания заёмных средств. Невыгодные для предприятия кредитные договоры следует «выравнивать», т. е. приводить их в соответствие со средними условиями кредитования. В планировании и прогнозировании издержек предприятия необходимо предусматривать их снижение.
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)