20 Статьи затрат.
Материальные затраты (за вычетом стоимости возвратных отходов) включают в себя покупные сырьё и материалы (основные и вспомогательные материалы, комплектующие изделия и полуфабрикаты, топливо, тара, запчасти для ремонта, МБП, покупная энергия всех видов, затраты на работы и услуги производственного характера, выполняемые сторонними организациями, и др.);Затраты на оплату труда включают в себя выплаты заработной платы персоналу, выплаты по установленным системам премирование работников, компенсационные выплаты (доплаты), оплаты отпусков, стоимость бесплатного питания, коммунальных услуг, форменной одежды, выплаты высвобождаемым работникам и пр.;
Административные затраты – англ. Administrative Cost, являются одним из типов расходов, которые имеют отношение к любым затратам, связанным с работой компании в целом, а не с функционированием какого-либо определенного подразделения или отдела.
Прочие затраты включают в себя ряд налогов, сборов и платежей (транспортный налог, платежи процентов за полученные кредиты, по обязательному страхованию производственного имущества, отдельных категорий работников, оплату услуг связи, банков, за аренду, амортизацию нематериальных активов и др.).
При этом некоторые виды затрат ( на рекламу ), представительские расходы, обучение и др.) могут быть включены в состав себестоимости только в пределах норм. Остальные затраты будут отнесены на финансовые результаты предприятия, прибыль. Поэтому все затраты предприятия можно подразделять на относимые на себестоимость и относимые на прибыль .Затраты, относимые на себестоимость реализованной продукции, покрываются за счёт выручки от реализации.
В зависимости от степени эластичности затрат по отношению к объёмам производства и реализации продукции затрат делят на переменные и постоянные. Величина переменных затрат напрямую связана с объёмами производства и реализации продукции (затраты на сырьё, материалы, полуфабрикаты, комплектующие, заработную плату рабочих сдельщиков, транспортные расходы). При этом динамика части этих затрат пропорциональна динамике объёмов основной деятельности предприятия. Поэтому их ещё называют приростными. Другая часть переменных затрат увеличивается меньшими темпами, нежели рост объёмов производства (изменения носят дегрессивный характер). Наконец, при прогрессивном характере таких изменений переменные затраты растут опережающими темпами по сравнению с объёмами деятельности.
Различают также заводскую себестоимость (затраты на производство продукции) и полную себестоимость, включающую в себя затраты производства, вошедшие в заводскую себестоимость, и относимые на себестоимость затраты обращения(текущие сбытовые затраты предприятия). Сумма постоянных и переменных затрат также представляет собой полные (общие) затраты. Если их объём разделить на объём продукции, то получаются средние (или удельные) затраты. Выделяют также калькуляционные затраты(например, амортизационные отчисления, рассчитываемые в соответствии с определёнными нормами амортизации).
Капиталообразующие затраты представляют собой затраты по формированию и использованию основного и оборотного капитала (стоимость сырья, материалов, затраты на оплату труда, предоставление капитала другим лицам и пр.). К капиталоизвлекающим затраатам относится стоимость обслуживания собственного или заёмного капитала (проценты за займы, дивиденды, налоги и др.) Отдельно выделяются затраты, связанные с основной деятельностью (они же операционные, текущие, функциональные или производственно – коммерческие затраты). Это расходы , обусловленные непосредственно производственно – коммерческой деятельностью предприятия.
В составе определённых расходов, в сою очередь, выделяют общехозяйственные, коммерческие и внереализационные затраты. К последним относятся арендная плата, убытки от списания дебиторской задолженности с истекшим сроком исковой давности, наложенные на предприятие штрафы за невыполнение хозяйственных договоров, выявленные в отчётном году убытки прошлых лет и др. Операционные затраты также делятся наосновные и накладные. Первые образуются при осуществлении основных технологических процессов на предприятии, второе – в ходе обслуживания и управления производством. затраты, связанные с инвестиционной деятельностью предприятия, включают в себя суммы вложений в объекты реального и финансового инвестирования, соответствующие налоги и пр.
Существуют также затраты по финансовой деятельности ( выплата дивидендов, основных сумм и процентов по кредитам, погашение долговых ценных бумаг и процентов по ним, выкуп собственных акций, соответствующие налоги и др.); постоянно осуществляемые (текущие) и периодические (единовременные, отложенные, разовые,(чрезвычайные)). Постоянные затраты могут осуществляться ежедневно или с большей периодичностью (но не реже одного раза в месяц). Затраты предприятия могут быть также производительными (затраты, осуществляемые в условиях общественно- нормальных параметров деятельности) и непроизводительными(оплата сверхурочных работ, потери от брака, простоев и т.п.); полностью регулируемы, слабо регулируемыми и произвольными(первые обычно имеют место в процессе производства и распределения продукции, последние – в системе маркетинга, сервисного и научного обслуживания, в экспериментальном производстве; слабо регулируемые затраты могут иметь место везде). Наконец, затраты могут быть релевантными, т.е. значимыми с точки зрения субъекта управления ими. Это затраты, на которые последний может повлиять. Соответственно, остальные затраты будут нерелевантными (например, уже понесённые расходы).
Что касается затрат обращения, то к ним относятся затраты хозяйствующего субъекта, связанные с обращением произведённых им товаров. Они могут быть чистыми, т.е. связанными непосредственно с актом купли – продажи (например, расходы на оплату труда реализаторов продукции, аренду торговых помещений), и дополнительными, обусловленными продолжением производственных процессов в сфере обращения (расходы на перевозку продукции, сортировку, упаковку и др.) В практике бухгалтерского учёта также выделяют затратыбудущих периодов, т. е. фактически понесённые, оплаченные работы (услуги), которые ещё не произведены, не оказаны, не использованы, не включаемые в состав текущих затрат (поскольку они должны быть покрыты доходами будущих периодов). Затраты будущих периодов включаются в состав оборотных активов, но они в силу крайне низкой ликвидности диссонируют с экономической природой последних.
Вышеназванное разграничение затрат предприятия имеет не только теоретическое, но и практическое значение. При управлении затратами их необходимо рассматривать одновременно в различных аспектах. Структуризация затрат позволяет оптимизировать их состав, управлять процессом совершенствования их структуры, а также воздействовать на другие стороны функционирования предприятия. Так, путём оптимизации соотношения между постоянными и переменными затратами операционный рычаг (леверидж) позволяет управлять прибылью и повышением рентабельности производства. В экономической литературе затраты производства и обращения промышленного предприятия рассматривают как денежное выражение затрат производственных факторов, необходимых для осуществления предприятием своей производственной и коммерческой деятельности. Эту же категорию характеризуют как затраты живого и овеществленного труда предприятия на изготовление продукции, выполнения работ и оказания услуг и их реализацию (сбыт). На практике при характеристике всех издержек производства и обращения используют термин «затраты на производство».
Затраты, относящиеся к выпущенной продукции, характеризуют ее себестоимость. Их еще называют текущими издержками производства Ии обращения.
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, рабочей силы, а также затраты на производство и реализацию. Этот показатель характеризует во что обходится каждому предприятию производство и сбыт продукции (работ, услуг).
Затраты представляют собой средства, израсходованные в целях обеспечения реализации продукции, получения доходов и прибыли. В себестоимости продукции, как синтетическом показателе, находят отражение различные стороны производственно-хозяйственной деятельности предприятия. Поэтому экономное использование материальных, трудовых, финансовых ресурсов при изготовлении изделий, выполнении работ и оказании услуг является условием повышения эффективности производственных процессов и улучшения прибыли .
Издержки обращения - суммарные затраты живого и прошлого труда, выраженные в денежной форме, возникающие в процессе обращения материальных ценностей, включая транспортировку, хранение и т.п.
Рисунок 20. 1 – Cумарные затраты выраженные в денежной форме.
Взгляды некоторых авторов, работающих в направлении «Финансовый менеджмент», на изучаемую проблему не совпадают. Так, с точки зрения Крейниной М.Н. затратами надо управлять с учетом изменения именно спроса на продукцию предприятия. В случае прогнозируемого снижения спроса единственным способом сохранения необходимых размеров прибыли является целенаправленное уменьшение затрат. При повышении спроса, которое не сопровождается ростом затрат, правильная финансовая оценка последствий этого повышения может обеспечить значительное увеличение прибыли .
Стоянова Е.С., Поляк Г.Б.,. предлагают управлять затратами предприятия, используя инструменты операционного анализа.
Таким образом, выше были рассмотрены различные взгляды на понятие «затраты» и «управление затратами».
Анализ затрат предприятия.Целью анализа затрат предприятия является выявление динамики, тенденций, объёма, степени оптимальности структуры затрат предприятия. Анализ затрат предприятия в базисном периоде является предпосылкой эффективного управления затратами в отчётном периоде. затраты предприятия характеризуются определёнными показателями. Это их абсолютный объём и его динамика. Динамика абсолютного объёма затрат в целом (в условиях отсутствия инфляции либо пересчитанная с учётом темпов инфляции) даёт представление об эффективности затрат хозяйствующего субъекта. Сравнение плановых (нормативных) и фактических затрат свидетельствует об экономии или перерасходе затрат. Поэтому анализ издержек также представляет собой анализ степени выполнения плановых (нормативных) заданий.
Анализ затрат - это также анализ из поэлементной структуры. В первую очередь выявляются наиболее весомые статьи затрат.
Последними нередко выступают материальные затраты и расходы на оплату труда. Соответственно этим статьям определяют центры затрат на предприятии. Обобщающим относительным показателем затрат на производство продукции является коэффициент капиталоёмкости продукции (Ккп), который рассчитывается по следующей формуле:
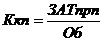 (20.5)
ЗАТпрп – затраты на производство реализованной продукции.
Изучают также показатель фондоёмкости продукции (Фп),
обратный показатель фондоотдачи (Фоо):
При снижении фондоёмкости снижается доля материальных затрат в себестоимости продукции. В той или иной мере характеризуют затраты предприятия показатели рентабельности, например рентабельность продукции. В ещё большей мере затраты предприятия могут характеризовать показатели, обратные некоторым видам рентабельности, например показатель издержкоёмкости продукции.
Он показывает величину затрат хозяйствующего субъекта, приходящего на 1 руб. прибыли. Издержкоёмкость может быть плановой, фактической, нормативной, сверхнормативной. Сравнение плановой и фактической издержкоёмкости также свидетельствует об экономии или перерасходе затрат. Выделяют показатель рентабельности издержек производства(Рип) как отношение прибыли (от реализации или чистой) к затратам на производство реализованной продукции:
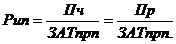 (20.6)
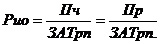 (20.7)
где ,
ЗАТрп – затраты на реализацию продукции.
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)