17. Леверидж и его роль в финансовом менеджментете
Прибыль является основным целевым ориентиром фирмы. Она определяется двумя компонентами – доходами и затратами. Если первый компонент в значительной степени имеет внефирменную природу, т.е. зависит от рынка, то второй в значительной степени поддаётся внутрифир-менному регулированию. Оказывается, что определённые решения в отно-шении активов и пассивов фирмы могут существенно влиять как на состав и структуру затрат, так и на уровень корреспондирующих рисков.
Рисунок 17.1 – Финансовая взвимосвязь между прибылью и оценкой затрат.
В терминах финансовая взаимосвязь между прибылью и стоимостной оценкой затрат ресурсов, понесённых для получения данной прибыли, или затрат, связанных с привлечением и поддержанием соответствующей совокупности источников финансирования, характеризуется с помощью специальной категории – леверидж. Данный термин используется в финансовом менеджменте для описания зависимости, показывающий, каким образом и в какой степени повышение или понижение доли той или иной группы условно – постоянных затрат в общей сумме текущих затрат влияет на динамику доходов собственников фирмы. Леверидж – это долгосрочно действующий фактор, значением которого управляют; небольшое изменение самого фактора или условий, в которых он действует, может привести к существенному изменению ряда результативных показателей. Здесь проявляется эффект рычага, как известно, позволяющего перемещать довольно тяжёлые предметы действием небольшой силы. Влияние левериджа может быть описано как на качественном уровне, так и в терминах количественных оценок. Существуют различные алгоритмы количественной оценки левериджа.
Оценка влияния левериджа предполагает сопоставление изменений некоторых затрат и результатных индикаторов. Оценка влияния левириджа предполагает сопоставление изменений некоторых затрат и результатных индикаторов. Как известно показателей прибыли много, однако в каждом конкретном случае можно выделить те из них, с помощью которых удаётся идентифицировать и количественно измерить влияние тех или иных факторов, в том числе обусловливающих тот или иной вид риска. Возможны различное представление затрат компании и различные их группировка, что позволяет оценить влияние левериджа.
Основным результатным показателем служит чистая прибыль компании, которая зависит от многих факторов, а потому возможны различные факторы разложения её изменения. В частности, её можно представить как разность выручки и затрат. Один из них, дающей возможность обособить влияние того или иного вида левериджа, подразумевает дальнейшую градацию условно – постоянных и переменных затрат на два типа - производственного (т. е. не финансового) характера и финансового характера.
Затраты производственного и финансового характера не взаимозаменяемы, однако величиной и долей каждого из этих типов затрат можно управлять. Приведённое представление и понимание факторной структуры важнейшего компонента прибыли – затрат – является исключительно полезно в условиях рыночной экономики и свободы в финансировании коммерческой организации с помощью кредитов коммерческих банков, облигационных займов, собственных источников. (Заметим, что они значительно различаются по сопутствующим им процентным ставкам, как характеристикам стоимости источника.)
Итак с позиции финансового управления деятельностью коммерческой организации, чистая прибыль зависит от того, на сколько рационально использованы предоставленные предприятию финансовые ресурсы, т. е. во что они вложены, и какова структура источников средств. Первый момент находит отражение в объёме и структуре основных и оборотных средств и в эффективности их использования. Основными элементами себестоимости продукции являются переменные и условно – постоянные затраты производственного характера, причём соотношение между ними определяется технической и технологической политикой, выбранной на предприятии. Изменение структуры себестоимости может существенно повлиять на величину прибыли. Инвестирование в основные средства сопровождается увеличением условно постоянных затрат и (по крайне мере теоретически) уменьшением переменных затрат. Однако зависимость носит нелинейный характер, поэтому найти оптимальное сочетание условно – постоянных и переменных расходов нелегко. Эта взаимосвязь характеризуется категорией производственного (или операционного) левериджа, уровень которого определяет, кроме того, величину ассоциируемого с компанией производственного риска.
Если доля условно – постоянных затрат производственного характера велика, говорят, что компания имеет высокий уровень производственного левериджа. Для такой компании даже незначительное изменение объёма производства может привести к существенному изменению прибыли, поскольку постоянные затраты производственного характера компания вынуждена нести в любом случае. Таким образом, изменчивость прибыли до вычета процентов и налога, обусловленная изменение операционного левериджа, количественно выражает производственный риск. Чем выше уровень производственного левериджа,тем выше производственный риск компании.
Можно привести примеры, показывающие роль производственного левериджа; в основном они характерны для ресурсоёмких отраслей. В области нефтедобычи уровень условно – постоянных затрат производственного характера очень высок, поскольку вне зависимости от степени интенсивности использования скважины необходим определённый и весьма не малый минимум затрат на поддержание скважины. То же самое можно сказать о металлургической промышленности, железнодорожном и водном транспорте.
Уместно отметить в этой связи следующее обстоятельство: необходимость в формировании понятия производственного левериджа и разработки методом его оценки изначально возникла при формировании бюджетов крупных капиталовложений. Многие альтернативные проекты могут существенно различаться по структуре расходов, что предопределяет необходимость расчета критического объёма продаж, кроме того, производственный леверидж как важнейшая характеристика технической и технологической сторон деятельности компании оказывает существенное влияние на структуру источников средств.
Может сложиться впечатление, что контроль за уровнем производственного левериджа актуален лишь для коммерческих организаций, имеющий высокий уровень в условно – постоянных затрат производственного характера. Это верно лишь лишь от части, поскольку мировой опыт показывает, что в рыночной экономике совершено обыденным является диверсификация производственной деятельности. Для примера приведём основные направления деятельности транснациональной компании «Amer Group» со штаб – квартирой в Хельсинки. Эта компания занимается импортом и продажей автомобилей, производством спортивной продукции для гольфа, тенниса, американского футбола и др. Перечислены направления разноплановы и в отношении условно – постоянных затрат по дивизионам. Процесс диверсификации производственной деятельности является объективным, в той или иной степени он присущ (или будет присущ в недалёком будущем и крупным отечественным компаниям.)
Итак, сложившийся в компании уровень производственного левереджа – это характеристика потенциальной возможности влияет на прибыль до вычета процентов и налогов путём управления объёма выпуска и структурой себестоимости в (в частности, величиной её возможного компонента – условно – постоянных затрат производственного характера.)
Финансовый риск находит отражение в соотношении собственных и заёмных средств как источников долгосрочного финансирования, целесообразности и эффективности использования последних. Привлечение заёмных средств связано для коммерческой организации с определёнными (порой значительными) издержками. Каково должно быть оптимальное сочетание между собственными и привлечёнными долгосрочными финансовыми ресурсами и как это повлияет на прибыль? Вот эта взаимосвязь и характеризуется категорией финансового левериджа.
Количественно эта характеристика измеряется соотношением между заёмным и собственным капиталом; Уровень финансового левериджа прямо пропорционально влияет на финансовый риск компании и требуемую акционерами норму прибыли. Чем выше сумма процентов к выплате, являющихся, к стати, долговременными постоянными обязательными затратами, тем меньше чистая прибыль. Таким образом чем выше уровень финансового левериджа, тем выше финансовый риск компании.
И так, сложившийся в компании уровень финансового левериджа – это характеристика потенциальной возможности влиять на чистую прибыль коммерческой организации путём управления объёмом и структурой долгосрочных источников финансирования и, соответственно, уровнем долговременных (постоянных) финансовых затрат.
Исходным в рассмотренной схеме является производственный леверидж, влияние которого выявляется путём оценки взаимосвязи между совокупной выручкой коммерческой организации и её прибылью (до вычета процентов и налогов) и затратами производственного характера. Величину последних можно исчислять, например, как сумму совокупных затрат коммерческой организации, уменьшенную на величину постоянны финансовых затрат. Влияние финансового левериджа выявляется путём оценки взаимосвязи между чистой прибылью и величиной прибыли до выплаты процентов и налогов.
Процесс эффективной деятельности организации невозможен без четкой его координации, без нее обычно не работают ни планы, ни программы. В процессе координации формируются места и сферы возникновения затрат, а также определяются лица, ответственные за их осуществление и поведение.
Управленческая деятельность не может осуществляться без системы учета. Это направление несет основную ответственность за информационное обеспечение процессов принятия и выполнения необходимых управленческих решений. Для осуществления учетных процедур затраты организации группируются по составу, экономическому содержанию, роли в технологическом процессе изготовления товаров, отношению к объему производства, способу и времени включения в себестоимость продукции и т.д.
Для проведения анализа безубыточности производства необходимым условием является деление затрат организации на постоянные и переменные. Для расчета объема выручки, покрывающего постоянные и переменные затраты, производственные организации в своей практической деятельности используют такие показатели, как маржинальный доход, его средняя величина и норма.
Под средней величиной маржинального дохода понимают разницу между ценой продукции и средними переменными затратами. Средняя величина маржинального дохода отражает вклад единицы изделия в покрытие постоянных затрат и получение прибыли.
Нормой маржинального дохода называется доля величины маржинального дохода в объеме продаж или (для отдельного изделия) доля средней величины маржинального дохода в цене товара.
Анализ «затраты — объем — прибыль» часто называют анализом величин в критической точке. Под критической точкой понимается та точка объема продаж, в которой он равен затратам.
Цель анализа величин в критической точке состоит в нахождении уровня деятельности (объема производства), когда объем продаж становится равным сумме всех переменных и постоянных затрат, причем прибыль организации равна нулю, т. е. это тот объем продаж, при котором организация не имеет ни прибыли, ни убытка. Таким образом, критической является точка, с которой организация начинает зарабатывать прибыль.
Анализ соотношения “затраты - объем - прибыль” на практике иногда называют анализом точки безубыточности. В литературе часто можно встретить обозначение этой точки как ВЕР - точка безубыточности (аббревиатура “break-even point”) . Этот вид анализа является одним из наиболее эффективных средств планирования и прогнозирования деятельности организации. Он помогает выявить оптимальные пропорции между переменными и постоянными затратами, ценой и объемом продаж, минимизировать предпринимательский риск. Бухгалтеры, аудиторы, эксперты и консультанты, используя данный метод, могут дать более глубокую оценку финансовых результатов и точнее обосновать рекомендации для улучшения работы организации.
Ключевыми элементами анализа безубыточности производства выступают маржинальный доход, порог рентабельности (точка безубыточности), производственный леверидж и маржинальный запас прочности.
Количественная оценка риска и факторов его обусловивших осуществляется на основе анализа варьирования прибыли. В терминах финансовая взаимосвязь между прибылью и стоимостной оценкой затрат активов понесённой для получения прибыли характеризуется с помощью показателя Левериджа. Суть этого заключается в таком управлении соотношением между постоянными и переменными издержками, когда не только оптимизируются последние, но и максимизируется валовая прибыль. При одинаковых величинах издержек и валовой прибыли предприятия, имеющие более низкую долю постоянных затрат, раньше достигают точки безубыточности, чем их конкуренты. Это имеет особое значение для выживания вновь образованных предприятий. В то же время при последующем увеличении объёмов преимуществом (большей долей прибыли в приросте продукции ) будут овладевать предприятия, имеющие более низкую долю переменных затрат (отношение постоянных затрат и объёма реализации будет уменьшаться).
Эффект операционного рычага – левериджа определяется так:
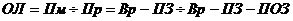 (17.4)
Итак, при снижении доли переменных затрат (ростом доли постоянных затрат) эффект операционного левериджа повышается. Уровень постоянных затрат растёт с ростом амортизационных отчислений, расходов по аренде, управленческих расходов, повременной заработной платы, налога на имущество, процентов за кредит, объёма внеоборотных фондов и др. Поэтому при повышении фондовооружённости производства растёт эффект операционного рычага. В то же время с ростом операционного рычага повышается операционный риск. У операционного рычага могут быть и другие, кроме вышеназванной, формы выражения.
Леверидж означает действие небольшой силы (рычага) с помощью которой можно перемещать довольно тяжёлые предметы. В экономике он трактуется как фактор, небольшое изменение которого может привести к существенному изменению ряда результативных показателей.
Основным показателем служит чистая прибыль фирмы, которая зависит от многих факторов, так как возможны различные факторы разложения её изменения, её можно представить как разницу между выручкой и затратами двух обоснованных типов: производственных и финансовых характеров.
Расходы - касса, валютный счёт. Затраты списываем на производство.
Они не взаимозаменяемы, однако величиной и долей каждого из этих типов затрат можно управлять. Такое предприятие факторной структуры прибыли является важным в условиях рыночной экономики и свободы финансирования коммерческой деятельности.
Таким образом, с позиции финансового управления чистая прибыль зависит:
2) От структуры источников средств. Производственный леверидж характеризуется соотношением постоянных и переменных затрат.
Постоянные затраты противостоят переменным. Их объём не меняется с ростом объёмов производства (административные расходы, амортизационные отчисления, повременная заработная плата административно – управленческого персонала, погашение ссуд, проценты к выплате, аренда зданий, страховые выплаты, оплата коммунальных услуг, медицинского обслуживания и др.)Условно постоянные затраты остаются неизменными лишь в определённых рамках выпусков продукции. Отметим также условный характер разделения затрат на постоянные и переменные, так как во времени все затраты меняются.
По способу перенесения стоимости затрат на выпускаемою продукцию затраты подразделяются на прямые(связаны с производством и реализацией конкретной продукции и поэтому непосредственно включаются в её себестоимость) и косвенные или непрямые (связаны не с одним, а со всеми производимыми предприятием (цехом) изделиями : затраты на освещение, отопление, заработную плату персонала цеха и т.п.). Косвенные затраты подытоживают в конце отчётного периода (например, месяца) и распределяют между производимыми изделиями согласно принятой методике. Выделяют также предотвратимыезатраты, которые можно избежать без ощутимых потерь, например затраты на озеленение территории, и неотвратимые (невозвратные) потери, которые необходимо осуществлять при любом варианте экономического развития в общей их сумме и варьирование показателя прибыли до налогооблажения. Именно этот показатель позволяет выделить и оценить влиянее операционного левериджа на финнансовые результаты деятельности фирмы.Если доля постоянных затрат велика.
Изменение структуры себестоимости может повлиять на величину прибыли.Инвестирование в основные средства сопровождаетя увеличением постоянных затрат и уменьшением переменных затрат.Однако зависимость носит нелинейный характер.Найти оптимальное сочетание сложная задача. Эта взаимосвязь и характеризуется категорией операционного леви-риджа.Уровень которого определяет величину ассоциируемого с риском. Операционный левиридж количественно характеризуется соотношением между постоянными и переменными затратами и вариабельностью показателя прибыль до нологов. Именно этот показатель позволяет выделить и оценить влияние изменчивости на финансовые результаты. Если доля постоянных затрат велика говорят, что фирма имеет высокий уровень операционного левириджа. Для такой фирмы даже незначительные изменения объёмов производства может привести к существенному изменению прибыли, так как постоянные затраты фирма вынуждена нести, в любом случае производится продукция или нет.
При графическом методе нахождение точки безубыточности (порога рентабельности) сводится к построению комплексного графика “затраты - объем - прибыль”. Последовательность построения графика заключается в следующем.
Наносим на график линию постоянных затрат, для чего проводим прямую, параллельную оси абсцисс. Выбираем какую-либо точку на оси абсцисс, т.е. какую-либо величину объема. Для нахождения точки безубыточности рассчитываем величину совокупных затрат (постоянных и переменных). Строим прямую на графике, отвечающую этому значению.
Вновь выбираем любую точку на оси абсцисс и для нее находим сумму выручки от реализации. Строим прямую, отвечающую этому значению.
Точка безубыточности на графике - это точка пересечения прямых, построенных по значению затрат и выручки.
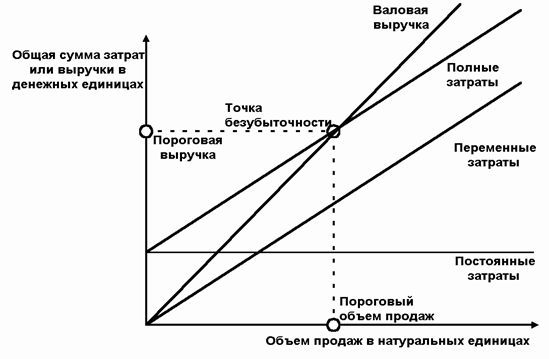
Рисунок 17.2 – Точка безубыточности.
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)