15. Формирование затрат по сегментам предприятия,по местам вознекновения,центрам затрат и центрам ответственности
Объекты формирования затрат. С производственным управлением системы управления затратами связано главным образом соблюдение запланированных затрат и поиски резервов снижения затрат в результате совершенствования продукции, технологического процесса ее изготовления и организации производства.
Рисунок 15.1 – Формирование затрат
Сегмент – часть деятельности предприятия в определенном разрезе. Они подразделяются на 2 вида: операционные и географические сегменты. Операционные сегменты могут быть объединены в однородную группу, если имеется сходство по всем или большинству исследующих факторов:
• Назначение товаров, работ, услуг;
• Процесс производства товаров, выполнение работ, оказание услуг;
• Методы продажи товаров и распределения работ и услуг;
• Систему управления деятельности предприятия.
Географический сегмент включает в себя информацию о выручке от продажи и затратах на производство определенных товаров, выполнение определенных работ и оказание определенных услуг в различных географи-ческих регионов деятельности предприятия. Такая информация в том числе о затратах, позволяет выделить одни товары, работы и услуги среди других товаров, работ и услуг предприятия по степени подверженности рискам и получение прибыли.
Центры затрат – это первичные производственны и обслуживающие единицы, характеризующиеся единообразием функций и производственных операций, сопоставимым уровнем технической оснащенности и организации труда, направленностью затрат. Их выделяют в качестве объекта планиро-вания и учета затрат в целях детализации затрат, усиления контроля и повышения точности калькулирования.
Центр затрат может совпадать с организационной единицей (цеха, отделения, участка) или быть подразделениям, входящими в состав этой единицы. Основой выделения центром затрат являются единства использу-емого оборудования, выполняемых операций или функций. Руководитель центра затрат отвечает за величину и эффективность затрат в своем производ-ственном подразделении. Деловая активность— производственная актив-ность организации, которая может измеряться как натуральным, так и стоимостным показателем (например, деловая активность вуза — контин-гентом студентов; банка — количеством обслуживаемых клиентов; больницы — количеством койкомест и т.д.).
Группированные затраты по центрам сопряжено с дополнительными учетно-вычислительными работами. Поэтому целесообразность их ведения необходимо оценить с точки зрения полезности дополнительной информации о затратах производства.
Центры затрат, классифицируют по отношению к процессу производства на производственные, обслуживающие и условные (таблица 7).
Группирование затрат по центрам, по сути, представляет составную часть системы калькулирования, и его лучше вести в единстве с калькуляционным учетом.
Таблица 7 – Группирование центров затрат
Виды центов затрат |
Состав центров затрат |
Производственная |
Производство (производственный комплекс) |
Обслуживающая |
Отделы (службы) управления и обслуживания производства |
Условная |
Статья себестоимости |
С развитием производственных отношений теорий управления произво-дством и управления затратами, в частности, появилось понятие «центр ответственности».
Центр ответственности – это подразделение предприятия, возглавляемое управляющим (менеджером), который обладает делегированными полномо-чиями и отвечает за финансово-хозяйственные результаты деятельности своего подразделения. Существуют 4 вида центров ответственности: центры затрат, центры доходов, центры прибыли, центры инвестиций. Центр ответственности за затраты является важным, но менее значим в сравнении с другими видами центров ответственности, так как его руководитель обладает меньшими управленческими полномочиями и несет меньшую ответственность за конечные результаты деятельности предприятия (и всего подразделения).
Очень важно в целях обеспечения регулируемости уровня затрат планировать и учитывать по центру только те затраты, на которые может оказывать значительное влияние руководитель этого центра ответственности. Часто ответственность за определенную статью затрат может быть разделена. Например, стоимость материалов способна изменяться не только в зависимости от количества используемых материалов (ответственность несет начальник производственного цеха), но и за счет варьирования цены (ответственность работника отдела снабжения). Поэтому при выявлении отклонений фактических затрат от запланированных следует персонифи-цировать ответственность за эти отклонения, так как лицо, не обладающее полномочиями контроля затрат, не может нести ответственность за их уровень.
Особенности управления производством в современных условиях хозяйство-вания заключаются в том, что каждой организации в процессе производственной деятельности необходимо постоянно соизмерять доходы с затратами, просчитывать свои возможности и прежде, чем принимать какое-либо решение, касающееся своего производства, руководитель должен знать, - принесут ли эти изменения дополнительный доход.
Цена продукции на рынке есть следствие взаимодействия спроса и предложения. Под воздействием законов рыночного ценообразования в условиях свободной конкуренции цена продукции не может быть выше или ниже по желанию производителя или покупателя, она выравнивается автоматически. Другое дело - затраты, они могут возрастать или снижаться в зависимости от объема потребляемых трудовых и материальных ресурсов, уровня техники, организации производства и других факторов. Следовательно, производитель располагает множеством рычагов снижения затрат, которые он может привести в действие при умелом руководстве.
В настоящее время организация должна самостоятельно принимать решение, в каких разрезах классифицировать затраты; насколько детализи-ровать места возникновения затрат и каким образом их увязать с центрами ответственности; вести учет фактических либо плановых (нормативных), полных либо частичных (переменных, прямых, ограниченных) затрат.
Одни затраты непосредственно связаны с производством товаров (затраты сырья, материалов, оплата труда рабочих и др.), другие – с управлением и обслуживанием производства (расходы на содержание аппарата управления, на обеспечение производственного процесса необходимыми ресурсами, на содержание основных средств в рабочем состоянии и т.д.). Кроме того, часть затрат прямо включается в себестоимость конкретных видов готовых изделий, а другая часть, в связи с производством нескольких видов продукции, – косвенно. Поэтому для эффективного управления необходимо применять экономически обоснованную классификацию затрат по определенным признакам.
Целью такой классификации затрат является оказание помощи руководителю в принятии правильных, обоснованных решений, поскольку менеджер, принимая решения, должен знать, какие затраты и выгоды они за собой повлекут. Поэтому суть процесса классификации затрат – это выделить ту часть затрат, на которые может повлиять руководитель.
Обобщенно классификация затрат организации для целей управления ими может быть представлена в следующем виде С точки зрения тактики и стратегии развития организации значимым является разделение затрат на явные и альтернативные, релевантные и нерелевантные, эффективные и неэффективные.
Явные (расчетные) затраты - это выраженные в денежной форме фактические затраты, обусловленные приобретением и расходованием разных видов экономических ресурсов в процессе производства и обращения товаров или услуг. Затраты же, обусловленные отказом от одного товара в пользу другого, называют альтернативными (вмененными) затратами. Они означают упущенную выгоду, когда выбор одного действия исключает появление другого действия. Альтернативные затраты возникают в случае ограниченности ресурсов. Если ресурсы не ограничены, вмененные издержки равны нулю. Альтернативные затраты иногда называют дополнительными.
В зависимости от специфики принимаемых решений затраты подразделяются на релевантные и нерелевантные.
Релевантными (т.е. существенными, значительными) затратами можно считать только те затраты, которые зависят от рассматриваемого управленческого решения. В частности, затраты прошлых периодов не могут быть релевантными, поскольку повлиять на них уже нельзя.
На результаты принимаемых решений существенное влияние может оказать деление затрат на эффективные и неэффективные.
Эффективные – это производительные затраты, в результате которых получают доходы от реализации тех видов продукции, на выпуск которых были произведены эти затраты.
Неэффективные - это затраты непроизводительного характера, в результате которых не будут получены доходы, так как не будет произведен продукт. Неэффективные затраты – это потери на производстве. К ним относятся потери от брака, простоев, недостачи и порча товарно-материальных ценностей и др. Обязательность анализа неэффективных затрат обусловлена тем, чтобы не допустить проникновения потерь в планирование и нормирование.
Большое значение имеет классификация затрат в зависимости от их отношения к действующим в организации нормам, нормативам, лимитам и стандартам. Составление предельной выручки с предельными затратами наиболее эффективно при решении задачи максимизации массы прибыли.
Составление выручки от реализации с суммарными , а также переменными и постоянными затратами применяются не только для расчета максимальной массы прибыли , но и для определения наивысших темпов её прироста.
Комбинирование этих двух подходов в зависимости от целей анализа даёт отличные практические результаты.
Суммарные затраты предприятия – как производственные, так и внепроизводственные, независимо от того, относятся ли они на себестоимость или финансовые результаты - можно разделить на три основные категории:
Переменные (или пропорциональные ) затраты возрастают либо уменьшаются пропорционально объёму производства. Это расходы на закупку сырья или материалов, потребление электроэнергии, транспортные издержки, торгово – комиссионные и другие расходы.
Постоянные (непропорциональные или фиксированные ) затраты не следуют за динамикой объёма производства к таким затратам относятся амортизационные отчисления, проценты за кредит, арендная плата, управленческих работников, административные расходы и т. п.
Смешанные затраты состоят из постоянных и переменных частей примеры таких затрат: почтовые расходы, затраты на текущий ремонт оборудования и т.п. В дальнейшем величиной смешанных затрат можно пренебречь ради ясности изложения. При конкретных же расчётах если вам необходима точность, придётся выделять постоянную и переменную «долю» в смешанных затратах и причислять эти «доли» к постоянным и переменным затратам соответственно. Чтобы не затемнять суть дела, абстрагируемся сейчас также от налога на добавленную стоимость (будем брать сразу чистую выручку от реализации) и налога на прибыль.
Какова практическая польза от классификации затрат на переменные и постоянные?
Во – первых, такое деление помогает решить задачу максимизации масс и прироста прибыли за счёт относительного сокращения тех или иных расходов
Во – вторых, эта классификация позволяет судить об окупаемости затрат и даёт возможность определить «запас финансовой прочности» предприятие на случай осложнения конъектуры и иных затруднений.
Существует три основных метода дифференциации затрат:
Дифференциация затрат методом максимальной и минимальной точки. Определяется так называемая ставка переменных затрат – это средние переменные затраты в себестоимости единицы продукции:
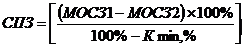 (15.5)
где,
СПЗ – ставка переменных затрат;
МОСЗ1 – максимальная общая сумма затрат;
Кmin – минимальная общая сумма затрат;
Кmin, % - максимальный объём производства, тыс. шт.
Кmax - максимальный объём производства в процентах к максимальному.
Определяется общая сумма постоянных затрат:
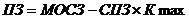 (15.6)
где,
ПЗ – постоянные затраты;
СПЗ – ставка переменных затрат;
МОСЗ1 – максимальная общая сумма затрат;
Кmax - максимальный объём производства в процентах к максимальному.
Дифференциация затрат графическим (статистическим) методом. Линия общих затрат определяется уравнением первой степени:
 (15.7)
где,
Y – общие затраты;
а – уровень постоянных затрат;
b – ставка переменных затрат;
X – объём производства, физических единиц.
Статистический метод основан на использовании корреляционного анализа, хотя сами коэффициенты корреляции не определяются. Представим график, на который наносятся все данные о совокупных затратах фирмы. «На глазок » проводится линия общих затрат: точка пересечения с осью затрат показывает уровень постоянных затрат. Тогда ставка переменных затрат составит:
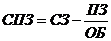 (15.8)
где,
СПЗ – ставка переменных затрат;СЗ – совокупные затраты;
ПЗ- постоянные затраты;
ОБ – объём производства.
Дифференциация затрат методом наименьших квадратов. Является наиболее точной, так как в ней используются все данные о совокупных затратах и определяются коэффициенты а и b.
Ставка переменных затрат b равна:
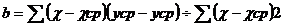 (15.9)
где,
X - объём производства тыс.шт.
Y – суммарные затраты тыс.руб.
Название темы
- Введение
- 1. Эволюция методов учёта затрат
- 2. Понятие затрат и их классификация
- 3. Задачи и основные признаки классифи-кации затрат
- 4. Научно-обосно-ванная классифика-ция затрат на произ-водство
- 5. Классификация затрат для предпри-ятия решений и планирования
- 6. Классификация затрат для контроля и регулирования дея-тельности центров ответственности
- 7. Затраты принима-емые и не принима-емые в расчёт при оценках
- 8. Организация учёта производственных за-трат
- 9. Группировка и распределение зат-рат
- 10. Сущность затрат
- 11. Необходимость планирования затрат
- 12. Расчёт допусти-мых затрат
- 13. Затраты по стадиям жизненного цикла продукта
- 14. Состав затрат на качество
- 15. Формирование затрат по сегментам предприятия, по ме-стам возникновения, центрам затрат и центрам ответствен-ности
- 16. Углублённый операционный ана-лиз
- 17. Леверидж и его роль в финансовом менеджменте
- 18. Аудит затрат на производство
- 19. Методы учёта затрат
- 20. Статьи затрат
- 21. Управление за-тратами и оптимиза-ция затрат
- 22. Профилактика перерасхода затрат
- 23. Влияние инфля-ции на формирова-ние затрат
- Заключение
- Глоссарий
- Библиографический список
 Copyright © 2014. Vyatka state agricultural academy (VyatSAA)